


Các yếu tố ảnh hưởng đến tự chủ tài chính tại các trường đại học công lập vùng Đồng bằng sông Hồng
Đào Thị Phương Điểm
Trường Trung cấp Múa TP. Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu xác định và đo lường mức độ ảnh hưởng của các yếu tố đến tự chủ tài chính tại các trường đại học công lập Vùng Đồng bằng sông Hồng. Dữ liệu được thu thập từ 241 cán bộ quản lý tại các trường đại học công lập vùng Đồng bằng sông Hồng và phân tích bằng phần mềm SPSS 26.0. Kết quả nghiên cứu cho thấy, cả 5 yếu tố: Năng lực quản lý, Chiến lược phát triển, Sự phát triển của thị trường lao động, Chính sách pháp luật của Nhà nước và Hoạt động nghiên cứu khoa học đều có tác động tích cực và có ý nghĩa thống kê đến Tự chủ tài chính, trong đó Hoạt động nghiên cứu khoa học có mức độ ảnh hưởng mạnh nhất. Qua đó, nghiên cứu đề xuất một số hàm ý quản trị nhằm nâng cao hiệu quả thực hiện tự chủ tài chính, góp phần tăng cường năng lực quản trị và phát triển bền vững các trường đại học công lập trong bối cảnh đổi mới giáo dục đại học ở Việt Nam.
Từ khóa: Tự chủ tài chính, trường đại học công lập, Vùng Đồng bằng sông Hồng
Abstract
This study identifies and measures the extent to which factors influence financial autonomy at public universities in the Red River Delta. Data were collected from 241 managers at public universities in the Red River Delta and analyzed using SPSS 26.0. The results show that all five factors, namely management capability, development strategy, labor market development, state legal and policy framework, and scientific research activities, have positive and statistically significant effects on financial autonomy, with scientific research activities having the strongest effect. On this basis, the study proposes several managerial implications to improve the effectiveness of the implementation of financial autonomy, thereby strengthening governance capacity and promoting the sustainable development of public universities in the context of higher education reform in Viet Nam.
Keywords: Financial autonomy, public universities, Red River Delta
ĐẶT VẤN ĐỀ
Để đáp ứng yêu cầu phát triển mới, các trường đại học công lập tại Việt Nam đang từng bước chuyển đổi mô hình quản trị theo hướng tăng cường quyền tự chủ, trong đó tự chủ tài chính được xem là nền tảng quan trọng nhằm nâng cao hiệu quả hoạt động, phát huy tính chủ động trong huy động, phân bổ và sử dụng nguồn lực tài chính.
Thực tiễn cho thấy, tự chủ tài chính đã tạo động lực để nhiều cơ sở giáo dục đại học đổi mới phương thức quản trị, đa dạng hóa nguồn thu, nâng cao chất lượng đào tạo, nghiên cứu khoa học và chuyển giao công nghệ. Tuy nhiên, quá trình thực hiện tại các trường đại học công lập vẫn còn nhiều khó khăn.
Đồng bằng sông Hồng - nơi chịu tác động mạnh mẽ từ yêu cầu nâng cao chất lượng giáo dục, chuyển đổi số, cạnh tranh trong tuyển sinh, nghiên cứu khoa học và hợp tác quốc tế - là khu vực đi đầu trong việc triển khai cơ chế tự chủ đại học. Do đó nghiên cứu tìm hiểu các yếu tố ảnh hưởng đến tự chủ tài chính tại các trường đại học công lập vùng Đồng bằng sông Hồng, qua đó làm cơ sở đề xuất các hàm ý quản trị nâng cao hiệu quả thực hiện tự chủ tài chính, góp phần thực hiện thành công chủ trương đổi mới căn bản, toàn diện giáo dục đại học ở Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Cơ sở lý thuyết
Theo Berdahl (1991), tự chủ của các cơ sở giáo dục đào tạo được chia thành 2 loại: (1) tự chủ thực chất là quyền được xác định các mục tiêu và các chương trình đào tạo của các cơ sở giáo dục đào tạo; (2) tự chủ là quyền được xác định các phương tiện cần thiết để hoàn thành các mục tiêu và các chương trình đào tạo. Trong khi đó, Anderson và cộng sự (1998) cho rằng, tự chủ cơ sở giáo dục là sự tự do của một cơ sở giáo dục trong việc điều hành các công việc mà không có sự chỉ đạo hoặc tác động từ bất cứ cấp chính quyền nào.
Bản chất của tự chủ là sự phân chia quyền lực của nhà nước với các cơ sở giáo dục đào tạo. Theo đó, các cơ sở giáo dục đào tạo được quyền tự chủ trong quản lý lao động, quản lý tài chính. Trách nhiệm của các cơ sở giáo dục đào tạo khi thực hiện quyền tự chủ là phải chủ động trong công tác tổ chức quản lý đào tạo, công tác nghiên cứu khoa học và sử dụng các nguồn lực của mình một cách có hiệu quả nhằm nâng cao chất lượng các hoạt động của nhà trường.
Sheehan (1997) cho rằng, tự chủ là việc đưa ra các quyết định tài chính, sự độc lập với chính phủ với các hội đồng tài trợ và đặc biệt là khả năng tạo ra các nguồn tài trợ công và phân bổ nguồn tài chính một cách độc lập. Tự chủ tài chính liên quan đến sự phụ thuộc của các cơ sở giáo dục về nguồn ngân sách của nhà nước và các nguồn thu nhập thay thế. Theo Estermann và cộng sự (2011), tự chủ tài chính của các cơ sở giáo dục đào tạo chính là mức kinh phí được cấp của nhà nước và năng lực tài chính của bản thân các cơ sở giáo dục, gồm mức độ các cơ sở giáo dục có thể tích lũy nguồn tài chính và lợi nhuận; khả năng xác định mức học phí; khả năng huy động các nguồn thu; khả năng đầu tư tài chính.
Giả thuyết và mô hình nghiên cứu
Theo Kumar và cộng sự (2023) năng lực quản lý được thể hiện qua trình độ lãnh đạo, cơ cấu tổ chức và hiệu quả quản trị. Nguyễn Chí Hướng (2017) cho rằng, năng lực quản lý tốt giúp các trường đa dạng hóa nguồn thu và nâng cao mức độ tự chủ tài chính. Do đó, nghiên cứu đề xuất giả thuyết:
H1: Năng lực quản lý của nhà trường có tác động tích cực đến Tự chủ tài chính tại các trường đại học công lập vùng Đồng bằng sông Hồng.
Chiến lược phát triển là định hướng quan trọng trong việc phân bổ nguồn lực, mở rộng quy mô đào tạo và phát triển các hoạt động tạo nguồn thu. Theo Kumar và cộng sự (2023), chiến lược phát triển rõ ràng giúp nâng cao hiệu quả quản lý tài chính và thực hiện tự chủ. Do đó, nghiên cứu đề xuất giả thuyết:
H2: Chiến lược phát triển của nhà trường có tác động tích cực đến Tự chủ tài chính tại các trường đại học công lập vùng Đồng bằng sông Hồng.
Sự phát triển của thị trường lao động tạo động lực để các trường đổi mới chương trình đào tạo, nâng cao chất lượng và đáp ứng nhu cầu xã hội. Theo Trần Đức Cân (2012), sự phù hợp giữa sản phẩm đào tạo với nhu cầu doanh nghiệp và người học góp phần nâng cao khả năng thu hút tuyển sinh và tăng nguồn thu cho nhà trường. Do đó, nghiên cứu đề xuất giả thuyết:
H3: Sự phát triển của thị trường lao động có tác động tích cực đến Tự chủ tài chính tại các trường đại học công lập vùng Đồng bằng sông Hồng.
Khung pháp lý và các chính sách của nhà nước là cơ sở để các trường thực hiện quyền tự chủ tài chính. Theo Nguyễn Chí Hướng (2017), hệ thống chính sách rõ ràng, đồng bộ và phù hợp sẽ tạo điều kiện thuận lợi cho các trường nâng cao mức độ tự chủ tài chính. Vì vậy, nghiên cứu đề xuất giả thuyết:
H4: Chính sách, pháp luật của Nhà nước có tác động tích cực đến Tự chủ tài chính tại các trường đại học công lập vùng Đồng bằng sông Hồng.
Hoạt động nghiên cứu khoa học góp phần nâng cao uy tín, chất lượng đào tạo và tạo thêm nguồn thu thông qua các đề tài, chuyển giao công nghệ và hợp tác với doanh nghiệp. Theo Trần Đức Cân (2012), hoạt động nghiên cứu khoa học phát triển sẽ hỗ trợ nâng cao năng lực tự chủ tài chính của các cơ sở giáo dục đại học. Do đó, nghiên cứu đề xuất giả thuyết:
H5: Hoạt động nghiên cứu khoa học có tác động tích cực đến tự chủ tài chính tại các trường đại học công lập vùng Đồng bằng sông Hồng.
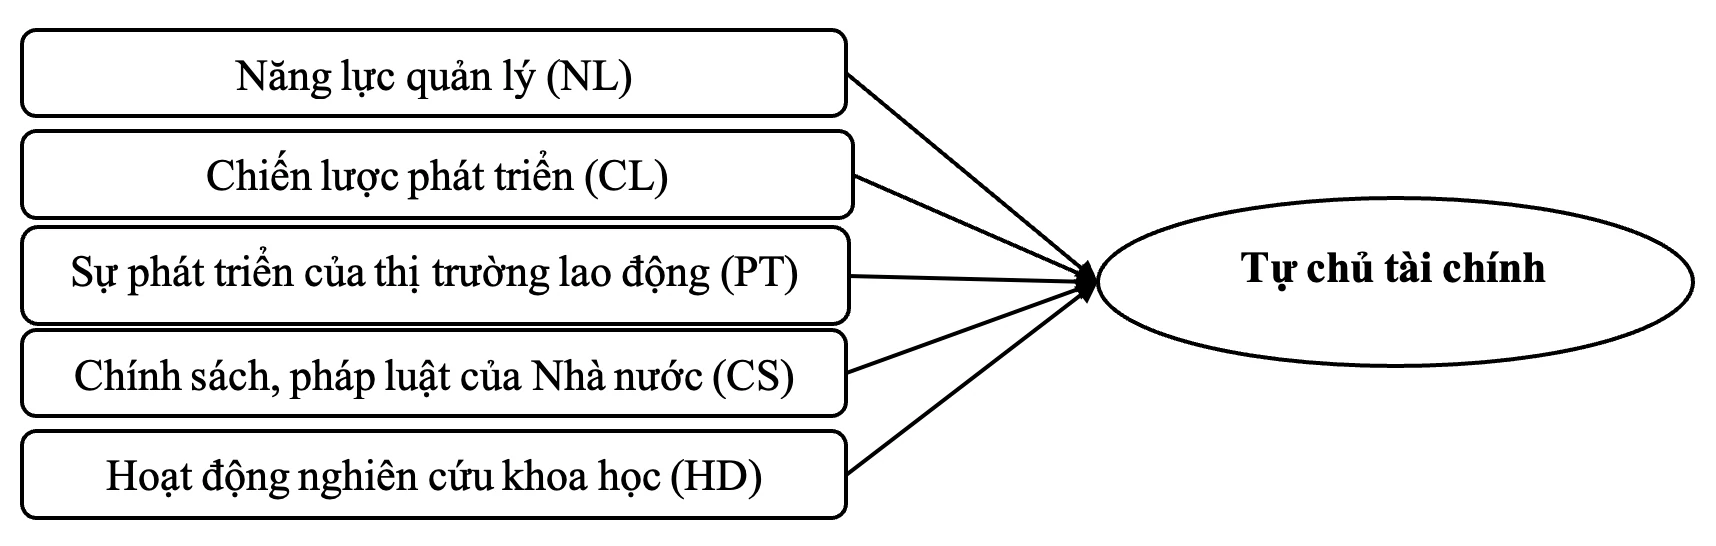
Tổng hợp các giả thuyết trên, tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của tác giả
Mô hình nghiên cứu được viết dưới dạng phương trình như sau:
TC = β0 + β1*NL + β2*CL + β3*PT + β4*CS + β5*HD + e
PHƯƠNG PHÁP NGHIÊN CỨU
Thang đo được kế thừa và điều chỉnh từ các nghiên cứu trong và ngoài nước về tự chủ tài chính trong giáo dục đại học, gồm 21 biến quan sát đo lường 5 yếu tố độc lập và 1 yếu tố phụ thuộc. Trước khảo sát chính thức, nghiên cứu định tính được thực hiện thông qua thảo luận với cán bộ quản lý, giảng viên tại các trường đại học công lập vùng Đồng bằng sông Hồng và tham vấn 3 chuyên gia nhằm hoàn thiện thang đo, biến quan sát và mô hình nghiên cứu.
Theo khuyến nghị của Hair và cộng sự (2010), cỡ mẫu tối thiểu là 10 quan sát cho một biến, tương ứng 210 phiếu. Nghiên cứu phát 250 phiếu theo phương pháp lấy mẫu phi xác suất thuận tiện, khảo sát cán bộ quản lý và lãnh đạo các đơn vị tại các trường đại học công lập vùng Đồng bằng sông Hồng từ tháng 1-4/2026, bằng bảng hỏi trực tiếp và Google Forms. Sau khi làm sạch dữ liệu, thu được 241 phiếu hợp lệ. Dữ liệu được xử lý bằng SPSS 26.0 với mức ý nghĩa thống kê 5%.
KẾT QUẢ NGHIÊN CỨU
Bảng 1: Kết quả phân tích Cronbach’s Alpha và phân tích nhân tố khám phá thang đo
| Các yếu tố | Các biến quan sát | Hệ số Cronbach’s Alpha | Hệ số tương quan nhỏ nhất | Hệ số tải nhân tố dao động | Hệ số Eigenvalue |
|---|---|---|---|---|---|
| NL | 4 | 0,758 | 0,576 | 0,846 - 0,861 | 5,743 |
| CL | 3 | 0,814 | 0,623 | 0,787 - 0,809 | 4,842 |
| PT | 3 | 0,841 | 0,581 | 0,825 - 0,843 | 3,918 |
| CS | 4 | 0,825 | 0,617 | 0,804 - 0,838 | 2,651 |
| HD | 3 | 0,779 | 0,598 | 0,763 - 0,784 | 1,925 |
| KMO = 0,786 | |||||
| Kiểm định Bartlett’s | Giá trị Chi bình phương xấp xỉ | 6572,526 | |||
| df | 362 | ||||
| Sig. | 0,000 | ||||
| Tổng phương sai trích = 78,627% | |||||
| TC | 4 | 0,767 | 0,654 | 0,772 – 0,796 | 1,895 |
| KMO = 0,799 | |||||
| Kiểm định Bartlett’s | Giá trị Chi bình phương xấp xỉ | 387,295 | |||
| df | 4 | ||||
| Sig. | 0,000 | ||||
| Tổng phương sai trích = 79,901% | |||||
Nguồn: Phân tích của tác giả
Bảng 1 cho thấy, các thang đo của các yếu tố độc lập đều đạt độ tin cậy với hệ số Cronbach’s Alpha >0,7 và hệ số tương quan biến - tổng đều > 0,3, do đó không có biến quan sát nào bị loại bỏ.
Kết quả phân tích EFA cho thấy hệ số KMO đạt 0,786; kiểm định Bartlett’s có Sig. = 0,000; có 5 nhân tố được trích tại Eigenvalue > 1 với tổng phương sai trích đạt 78,627%. Đồng thời, các hệ số tải nhân tố đều > 0,5, khẳng định thang đo đạt giá trị hội tụ và phân biệt.
Đối với yếu tố phụ thuộc, kết quả Cronbach’s Alpha và hệ số tương quan biến - tổng đều đạt yêu cầu. Phân tích EFA cho thấy hệ số KMO đạt 0,799, kiểm định Bartlett’s có Sig. = 0,000; chỉ có 1 nhân tố được trích với Eigenvalue = 1,895 và tổng phương sai trích đạt 79,901%. Các hệ số tải nhân tố đều >0,5, cho thấy thang đo của biến phụ thuộc đạt độ tin cậy và giá trị theo tiêu chuẩn của Hair và cộng sự (2010).
Bảng 2: Kết quả phân tích hồi quy tuyến tính bội
| Mô hình | Hệ số hồi quy chưa chuẩn hoá | Hệ số hồi quy chuẩn hoá | t | Sig. | Thống kê đa cộng tuyến | |||
| Beta | Độ lệch chuẩn | Beta chuẩn hoá | Dung sai điều chỉnh | VIF | ||||
| 1 | Hằng số | 0,462 | 0,174 | - | 2,655 | 0,009 | - | - |
| NL | 0,238 | 0,051 | 0,274 | 4,667 | 0,000 | 0,685 | 1,460 | |
| CL | 0,196 | 0,047 | 0,221 | 4,170 | 0,000 | 0,712 | 1,404 | |
| PT | 0,174 | 0,044 | 0,193 | 3,955 | 0,000 | 0,743 | 1,346 | |
| CS | 0,152 | 0,042 | 0,176 | 3,619 | 0,000 | 0,768 | 1,302 | |
| HD | 0,287 | 0,049 | 0,326 | 5,857 | 0,000 | 0,731 | 1,368 | |
| Giá trị F = 82,714; Sig. = 0,000 R² = 0,638; R² hiệu chỉnh = 0,630; Durbin-Watson = 1,918 a. Biến phụ thuộc: TC | ||||||||
Nguồn: Phân tích của tác giả
Bảng 2 cho thấy, mô hình có ý nghĩa thống kê với F = 82,714; Sig. = 0,000, chứng tỏ các biến độc lập có ảnh hưởng đến Tự chủ tài chính của các trường đại học công lập vùng Đồng bằng sông Hồng. Hệ số R² hiệu chỉnh = 0,630, cho thấy 5 yếu tố trong mô hình giải thích được 63,0% sự biến thiên của Tự chủ tài chính, phần còn lại chịu ảnh hưởng của các yếu tố khác ngoài mô hình.
Giá trị Durbin-Watson = 1,918 nằm trong khoảng từ 1 đến 3, cho thấy hiện tượng tự tương quan của phần dư không xảy ra. Các yếu tố NL, CL, PT, CS và HD đều có hệ số hồi quy chuẩn hóa dương và có ý nghĩa thống kê (Sig. < 0,05), do đó các giả thuyết H1 - H5 đều được chấp nhận. Đồng thời, các giá trị VIF đều < 2 và Dung sai đều > 0,1, chứng tỏ mô hình không xảy ra hiện tượng đa cộng tuyến. Phương trình hồi quy theo hệ số Beta chuẩn hoá được viết như sau:
TC = 0,326*HD + 0,274*NL + 0,221*CL + 0,193*PT + 0,176*CS + e
HÀM Ý
Kết quả nghiên cứu cho thấy, để nâng cao mức độ tự chủ tài chính, các trường đại học công lập vùng Đồng bằng sông Hồng cần ưu tiên phát triển hoạt động nghiên cứu khoa học thông qua tăng cường đầu tư cho nghiên cứu ứng dụng, mở rộng hợp tác với doanh nghiệp, đẩy mạnh chuyển giao công nghệ và xây dựng cơ chế khuyến khích giảng viên tham gia nghiên cứu nhằm tạo thêm nguồn thu bền vững.
Bên cạnh đó, các trường cần nâng cao năng lực quản lý bằng việc hoàn thiện bộ máy tổ chức, nâng cao năng lực quản trị của đội ngũ lãnh đạo và tăng cường ứng dụng công nghệ thông tin trong quản lý tài chính. Đồng thời, cần xây dựng chiến lược phát triển phù hợp, đa dạng hóa chương trình đào tạo, mở rộng các hoạt động dịch vụ và liên kết đào tạo để nâng cao năng lực cạnh tranh và tăng nguồn thu.
Ngoài ra, các trường cần chủ động gắn kết với thị trường lao động thông qua việc cập nhật chương trình đào tạo theo nhu cầu doanh nghiệp, tăng cường hợp tác trong đào tạo và tuyển dụng nhằm nâng cao chất lượng đầu ra và thu hút người học. Đồng thời, Nhà nước cần tiếp tục hoàn thiện cơ chế, chính sách về tự chủ đại học, tăng cường phân cấp và tạo hành lang pháp lý thuận lợi để các trường phát huy hiệu quả quyền tự chủ tài chính.
Tài liệu tham khảo:
1. Anderson, D., Johnson, R., & Training, E. (1998). University autonomy in twenty countries (Vol. 14). Department of Employment, Education, Training and Youth Affairs.
2. Berdahl, R. O. (1991). Shared academic governance and external constraints. In W. G. Tierney (Ed.), Organization and academic governance in higher education (Vol. 4, 167-179).
3. Estermann, T., & Bennetot Pruvot, E. (2011). European universities diversifying income streams: An overview of the study. Beiträge zur Hochschulforschung, 33(3), 10-33.
4. Kumar, P., Pillai, R., Kumar, N., & Tabash, M. I. (2023). The interplay of skills, digital financial literacy, capability, and autonomy in financial decision making and well-being. Borsa Istanbul Review, 23(1), 169-183. https://doi.org/10.1016/j.bir.2022.09.012
5. Nguyễn, C. H. (2017). Tài chính tự chủ ở Học viện Chính trị Quốc gia Hồ Chí Minh. Luận án tiến sĩ, Trường Đại học Kinh tế Quốc dân.
6. Sheehan, J. (1997). Social demand versus political economy in higher education at the turn of the century: Higher education financing policy options. Higher Education in Europe, 22(2), 123-136.
| Ngày nhận bài: 13/7/2026; Ngày hoàn thiện biên tập: 11/9/2026; Ngày duyệt đăng: 28/9/2026 |
Tin liên quan


Các tin khác

Thiết kế thang đo đánh giá mối quan hệ giữa phân khúc thị trường và hiệu quả kinh doanh bất động sản

Các yếu tố ảnh hưởng đến chất lượng dịch vụ tiền gửi tại quầy của SACOMBANK - Chi nhánh Tây Ninh - Phòng giao dịch Hòa Thành

Ảnh hưởng của biến động dòng tiền đến cấu trúc vốn của các công ty niêm yết trong bối cảnh đại dịch COVID-19

Tác động của sự cuốn hút vào câu chuyện trên nền tảng số đến ý định du lịch di sản tại tỉnh Quảng Ninh

Thu hút vốn FDI của Nhật Bản vào Việt Nam

Các thuộc tính Omnichannel ảnh hưởng đến trải nghiệm khách hàng trong bán lẻ trực tuyến tại Việt Nam

Nâng cao năng suất lao động trong bối cảnh đổi mới mô hình tăng trưởng ở Việt Nam: Thực trạng và hàm ý chính sách

Thu hút đầu tư trực tiếp nước ngoài bền vững tại Phú Thọ: Thực trạng và hàm ý chính sách

Các yếu tố ảnh hưởng đến việc xây dựng cơ sở hạ tầng logistics xanh: Nghiên cứu thực nghiệm tại TP. Hồ Chí Minh


