


Đánh giá các nhân tố ảnh hưởng đến chuyển đổi số trong các doanh nghiệp nhỏ và siêu nhỏ: Trường hợp nghiên cứu tại vùng Đồng bằng sông Hồng
Phạm Văn Phi
Trường Đại học Thành Đông
Email: [email protected]
Tóm tắt
Nghiên cứu được thực hiện nhằm đánh giá các yếu tố ảnh hưởng đến chuyển đổi số trong các doanh nghiệp nhỏ và siêu nhỏ tại vùng Đồng bằng sông Hồng. Trên cơ sở kế thừa mô hình TOE và sử dụng phương pháp kết hợp giữa định tính và phân tích định lượng trên phần mềm SPSS26, kết quả nghiên cứu cho thấy, Lợi ích cảm nhận, An toàn và bảo mật thông tin, Nền tảng công nghệ, Nhận thức nhà quản trị, Năng lực nhân viên và Hỗ trợ của Chính phủ là các yếu tố ảnh hưởng trực tiếp đến chuyển đổi số trong các doanh nghiệp nhỏ và siêu nhỏ. Trên cơ sở đó, nghiên cứu đề xuất các hàm ý quản trị nhằm nâng cao khả năng tiếp cận công nghệ, phát triển nguồn lực nội tại và thúc đẩy quá trình chuyển đổi số hiệu quả tại các doanh nghiệp nhỏ và siêu nhỏ.
Từ khóa: Chuyển đổi số, doanh nghiệp nhỏ và siêu nhỏ, vùng Đồng bằng sông Hồng
Abstract
This study examines the factors affecting digital transformation in small and micro enterprises in the Red River Delta region. Based on the Technology-Organization-Environment (TOE) framework and employing a mixed-methods approach combining qualitative research and quantitative analysis using SPSS 26, the findings reveal that perceived benefits, information security and privacy, technological infrastructure, managerial awareness, employee capability, and government support are the key factors directly influencing digital transformation in small and micro enterprises. Based on these findings, the study proposes several managerial implications to enhance technology accessibility, strengthen internal capabilities, and promote effective digital transformation among small and micro enterprises.
Keywords: Digital transformation, small and micro enterprises, Red River Delta region
ĐẶT VẤN ĐỀ
Tại Việt Nam, chuyển đổi số (CĐS) được xác định là một trong những nhiệm vụ trọng tâm nhằm hiện thực hóa mục tiêu phát triển kinh tế số và xã hội số. Nhiều chính sách, chương trình hỗ trợ doanh nghiệp CĐS đã được ban hành nhằm thúc đẩy quá trình ứng dụng công nghệ vào hoạt động sản xuất kinh doanh. Tuy nhiên, mức độ CĐS giữa các nhóm doanh nghiệp còn tồn tại sự khác biệt đáng kể, đặc biệt đối với các doanh nghiệp nhỏ và siêu nhỏ - nhóm doanh nghiệp chiếm tỷ trọng lớn trong cơ cấu nền kinh tế nhưng thường gặp nhiều hạn chế về nguồn lực tài chính, nhân lực, trình độ công nghệ và khả năng quản trị đổi mới. Bên cạnh chi phí đầu tư, năng lực công nghệ và cơ sở hạ tầng, yếu tố thuộc về nhận thức, thái độ và ý định chấp nhận thực hiện CĐS của nhà quản lý và doanh nghiệp được xem là điều kiện tiên quyết quyết định khả năng triển khai thành công.
Nghiên cứu này nhằm đánh giá các nhân tố ảnh hưởng đến CĐS trong các doanh nghiệp nhỏ và siêu nhỏ tại vùng Đồng bằng sông Hồng. Qua đó làm cơ sở cung cấp bằng chứng thực nghiệm hỗ trợ cơ quan quản lý, tổ chức hỗ trợ doanh nghiệp và bản thân các doanh nghiệp nhỏ, siêu nhỏ xây dựng các giải pháp phù hợp nhằm thúc đẩy quá trình CĐS hiệu quả và bền vững trong giai đoạn hiện nay.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Theo Fitzgerald và cộng sự (2013), CĐS là việc ứng dụng các công nghệ số nhằm tạo ra những thay đổi lớn trong hoạt động doanh nghiệp như nâng cao trải nghiệm khách hàng, tối ưu vận hành và hình thành mô hình kinh doanh mới. Swen và Reinhard (2021) cho rằng, CĐS là quá trình tích hợp toàn diện công nghệ số vào mọi hoạt động của doanh nghiệp nhằm thay đổi phương thức vận hành và tạo giá trị mới. Như vậy, CĐS trong doanh nghiệp nhỏ và siêu nhỏ có thể hiểu là quá trình ứng dụng công nghệ để đổi mới hoạt động, tự động hóa quy trình và số hóa nguồn lực nhằm nâng cao hiệu quả hoạt động. Theo Lê Vũ Văn và cộng sự (2022), CĐS giúp tăng khả năng kết nối, nâng cao năng suất và năng lực cạnh tranh; đồng thời góp phần giảm chi phí, mở rộng khách hàng và hỗ trợ ra quyết định nhanh, chính xác hơn (Đào Mỹ Chi và cộng sự, 2022).
Mô hình TOE được phát triển bởi Tornatzky và cộng sự (1990), là một quan điểm lý thuyết phổ biến được nhiều nhà nghiên cứu áp dụng trong việc xây dựng khung nghiên cứu CĐS của các doanh nghiệp và kiếm chứng về khả năng ứng dụng công nghệ của một tổ chức; các bước thực hiện, những thách thức và tác động của việc đổi mới công nghệ mới đối với tổ chức. Mô hình cho rằng quyết định triển khai công nghệ của doanh nghiệp chịu ảnh hưởng đồng thời từ 3 nhóm yếu tố gồm: (i) yếu tố công nghệ - phản ánh đặc điểm của công nghệ và khả năng tiếp cận công nghệ; (ii) yếu tố tổ chức - thể hiện nguồn lực, đặc điểm nội tại và năng lực của doanh nghiệp; và (iii) yếu tố môi trường - phản ánh tác động từ bối cảnh bên ngoài như cạnh tranh và chính sách hỗ trợ.
Từ tổng quan lý thuyết và những nghiên cứu trên, cùng một số nghiên cứu trong nước của Chử Bá Quyết (2021), Lê Xuân Cù và Hà Văn Sự (2023), Nguyễn Phan Thu Hằng và Hồ Anh Toàn (2022), tác giả đề xuất các giả thuyết nghiên cứu như sau:
H1: Lợi ích cảm nhận có tác động tích cực đến CĐS trong các doanh nghiệp nhỏ và siêu nhỏ.
H2: An toàn, bảo mật thông tin có tác động tích cực đến CĐS trong các doanh nghiệp nhỏ và siêu nhỏ.
H3: Nền tảng công nghệ có tác động tích cực đến CĐS trong các doanh nghiệp nhỏ và siêu nhỏ.
H4: Nhận thức nhà quản trị có tác động tích cực đến CĐS trong các doanh nghiệp nhỏ và siêu nhỏ.
H5: Năng lực nhân viên có tác động tích cực đến CĐS trong các doanh nghiệp nhỏ và siêu nhỏ.
H6: Hỗ trợ của chính phủ có tác động tích cực đến CĐS trong các doanh nghiệp nhỏ và siêu nhỏ.
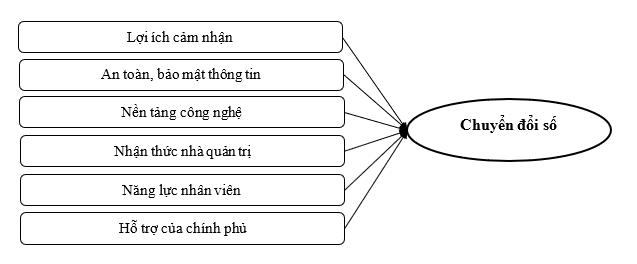
Mô hình nghiên cứu được đề xuất như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Đề xuất của tác giả
Mô hình nghiên cứu được xác định dưới dạng phương trình như sau:
CDS = β0 + β1*LI + β2*AT + β3*CN + β4*QT + β5*NV +β6*CP + e
Trong đó:
CDS (Yếu tố phụ thuộc): Thực hiện CĐS trong các doanh nghiệp nhỏ và siêu nhỏ
Yếu tố độc lập bao gồm (Xi): Lợi ích cảm nhận (LI) An toàn, bảo mật thông tin (AT), Nền tảng công nghệ (CN), Nhận thức nhà quản trị (QT), Năng lực nhân viên (NV), Hỗ trợ của chính phủ (CP)
βk: Hệ số hồi quy (k = 0, 1, 2,...,6).
e: Sai số ngẫu nhiên.
PHƯƠNG PHÁP NGHIÊN CỨU
Thang đo sơ bộ được xây dựng trên cơ sở Mô hình TOE kết hợp với các nghiên cứu trong và ngoài nước gồm 6 yếu tố độc lập và 1 yếu tố phụ thuộc. Trước khi thang đo sơ bộ được đưa vào khảo sát chính thức, tác giả tiến hành thảo luận nhóm với 15 nhà quản lý đang làm việc tại các doanh nghiệp nhỏ và siêu nhỏ thuộc các lĩnh vực khác nhau như dịch vụ, sản xuất, thương mại và tham vấn ý kiến của 3 chuyên gia trong lĩnh vực kinh tế.
Nghiên cứu sử dụng thang đo Likert 5 mức độ bao gồm từ mức 1 (rất không đồng ý) tới mức 5 (rất đồng ý). Theo Hair và cộng sự (2010) khi phân tích nhân tố khám phá (EFA) thì tỷ lệ tối thiểu 5:1 và tốt nhất là 10:1. Ngoài ra, để ngăn ngừa số phiếu không hợp lệ, tác giả lấy tăng hơn 15% số phiếu phát ra thực tế là 350 phiếu. Kết quả thu về được 328 phiếu hợp lệ và dữ liệu được phân tích bằng phần mềm SPSS 26. Phương pháp khảo sát phi xác suất thuận tiện với nhân viên và nhà quản lí đang làm việc trong các doanh nghiệp nhỏ và siêu nhỏ khác nhau tại vùng Đồng bằng sông Hồng được sử dụng, phiếu khảo sát được phát trực tiếp kết hợp với gửi qua email trong khoảng thời gian từ 10/2025-2/2026.
KẾT QUẢ NGHIÊN CỨU
Bảng 1: Kết quả phân tích hệ số Cronbach’s Alpha, hệ số nhân tố khám phá EFA và hệ số tương quan Pearson
| Biến | Số biến quan sát | Hệ số Cronbach’s Alpha | Hệ số tương quan biến tổng nhỏ nhất | Hệ số tải nhân tố nhỏ nhất | Hệ số tương quan Pearson |
|---|---|---|---|---|---|
| LI | 4 | 0,816 | 0,526 | 0,779 | 0,738** |
| AT | 5 | 0,795 | 0,549 | 0,781 | 0,714** |
| CN | 6 | 0,807 | 0,510 | 0,775 | 0,692** |
| QT | 6 | 0,824 | 0,503 | 0,794 | 0,688** |
| NV | 4 | 0,788 | 0,537 | 0,806 | 0,706** |
| CP | 5 | 0,811 | 0,518 | 0,787 | 0,678** |
| Hệ số KMO = 0,796; Hệ số Eigenvalue = 1,195; Tổng phương sai trích = 76,894% | |||||
| Kiểm định Barlett’s | Chi bình phương xấp xỉ | 7875,662 | |||
| df | 350 | ||||
| Sig. | 0,000 | ||||
| CDS | 3 | 0,829 | 0,576 | 0,801 | 1,000 |
| Hệ số KMO = 0,812; Hệ số Eigenvalue = 1,931; Tổng phương sai trích = 78,325% | |||||
| Kiểm định Barlett’s | Chi bình phương xấp xỉ | 312,367 | |||
| df | 3 | ||||
| Sig. | 0,000 | ||||
| Ghi chú: ** tương ứng với p < 0,01 | |||||
Nguồn: Phân tích của tác giả
Kết quả kiểm định độ tin cậy cho thấy các biến độc lập đều có hệ số Cronbach’s Alpha > 0,7 và hệ số tương quan biến tổng > 0,4 nên thang đo đạt được độ tin cậy và giá trị phân biệt. Thực hiện phân tích EFA với phép quay varimax và phương pháp trích Components cho thấy, các biến quan sát trong thang đo đều đạt chất lượng bởi hệ số tải nhân tố đều > 0,5 và không có biến quan sát nào bị loại khỏi thang đo. Hệ số KMO = 0,796 và hệ số Sig. của kiểm định Barlett’s nhỏ hơn 0,05. Tại giá trị Eigenvalue lớn hơn 1 có 6 biến được trích với tổng phương sai trích đạt 76,894%, nghĩa là 6 biến độc lập giải thích được 76,894% sự biến thiên của dữ liệu nghiên cứu. Đối với biến phụ thuộc khi thực hiện các phân tích cho kết quả hệ số Cronbach’s Alpha, hệ số KMO, hệ số tải nhân tố đều nằm trong khoảng lớn hơn 0,5 và nhỏ hơn 1. Tại giá trị Eigenvalue = 1,931 chỉ có một biến được trích với tổng phương sai trích đạt 78,325%. Như vậy, toàn bộ dữ liệu đưa vào phân tích đều đáp ứng tốt các điều kiện đưa ra của Hair và cộng sự (2010).
Ngoài ra, khi thực hiện phân tích tương quan Pearson cho thấy có mối tương quan rất tốt giữa các biến độc lập và biến phụ thuộc với hệ số tương quan đều > 0,4 và hệ số Sig < 0,05. Bên cạnh đó, giữa các biến độc lập không xuất hiện nghi ngờ về hiện tượng đa cộng tuyến (Hair và cộng sự, 2010).
Bảng 2: Kết quả phân tích hồi quy tuyến tính đa biến
| Mô hình | Hệ số hồi quy chưa chuẩn hoá | Hệ số hồi quy chuẩn hoá | t | Sig. | Thống kê đa cộng tuyến | |||
| Beta | Độ lệch chuẩn | Beta chuẩn hoá | Dung sai điều chỉnh | VIF | ||||
| 1 | Hằng số | 1,856 | 0,010 |
| 5,472 | 0,000 |
|
|
| LI | 0,309 | 0,025 | 0,317 | 6,195 | 0,000 | 0,721 | 1,719 | |
| AT | 0,271 | 0,030 | 0,283 | 4,308 | 0,000 | 0,645 | 1,788 | |
| CN | 0,255 | 0,028 | 0,269 | 5,153 | 0,002 | 0,672 | 1,804 | |
| QT | 0,214 | 0,017 | 0,235 | 4,704 | 0,000 | 0,783 | 1,769 | |
| NV | 0,286 | 0,011 | 0,294 | 5,216 | 0,003 | 0,759 | 1,821 | |
| CP | 0,325 | 0,020 | 0,348 | 6,168 | 0,001 | 0,765 | 1,853 | |
| Giá trị F = 157,034; Sig. = 0,000 R2 = 0,809 ; R2 hiệu chỉnh = 0,792 ; Durbin-Watson = 1,815 a. Biến phụ thuộc: CDS | ||||||||
Nguồn: Phân tích của tác giả
Kết quả phân tích hồi quy tuyến tính đa biến theo phương pháp Enter, các biến độc lập được đưa vào cùng một lúc để kiểm định mô hình lý thuyết cho thấy giá trị R2 hiệu chỉnh đạt 0,792, nghĩa là các biến độc lập giải thích được 79,2% sự biến thiên của biến phụ thuộc. Giá trị Durbin-Watson đạt 1,815 nên chấp nhận giả thuyết không có sự tương quan chuỗi bậc nhất trong mô hình. Kết quả phân tích ANOVA và kiểm định F cũng cho thấy, trị số thống kê có giá trị Sig đạt 0,000; do đó, mô hình hồi quy tuyến tính là phù hợp với tệp dữ liệu và có thể sử dụng được. Kiểm định các giả thuyết nghiên cứu cho kết quả các yếu tố đều có mức ý nghĩa Sig. bé hơn 0,05. Hệ số phóng đại phương sai VIF của các biến độc lập đều nhỏ hơn 2, do đó không xảy ra hiện tượng đa cộng tuyến giữa các biến độc lập. Như vậy, các giả thuyết nghiên cứu đưa ra đều được chấp nhận; phương trình hồi quy theo hệ số Beta chuẩn hóa như sau:
CDS = 0,348*CP + 0,317*LI + 0,294*NV + 0,283*AT + 0,269*CN + 0,235*QT + e
HÀM Ý QUẢN TRỊ
Doanh nghiệp cần nâng cao nhận thức và năng lực dẫn dắt CĐS của đội ngũ quản trị, tăng cường hiểu biết về công nghệ và xem CĐS như công cụ tạo giá trị, tối ưu chi phí và nâng cao năng lực cạnh tranh thay vì đầu tư ngắn hạn. Đồng thời, cần chú trọng phát triển nguồn nhân lực số thông qua đào tạo kỹ năng công nghệ, quản trị dữ liệu và đổi mới chính sách tuyển dụng nhằm thu hút nhân lực chất lượng cao. Bên cạnh đó, doanh nghiệp cần xây dựng lộ trình CĐS phù hợp với điều kiện thực tế, đầu tư có chọn lọc vào hạ tầng và nền tảng công nghệ hỗ trợ quản trị, tự động hóa và ra quyết định. Song song với đó, cần tăng cường quản lý dữ liệu, bảo mật hệ thống và nâng cao nhận thức của nhân viên nhằm giảm thiểu rủi ro trong môi trường số và nâng cao hiệu quả hoạt động.
Tài liệu tham khảo:
1. Chử Bá Quyết (2021). Khám phá các nhân tố ảnh hưởng đến CĐS thành công của các doanh nghiệp Việt Nam. Tạp chí Khoa học & Đào tạo Ngân hàng, (233), 57-70.
2. Đào Mỹ Chi và cộng sự (2022). Các yếu tố ảnh hưởng đến việc thực hiện chuyển đổi kỹ thuật số tại các doanh nghiệp trên địa bàn Thành phố Hồ Chí Minh. Tạp chí Công Thương, (10), 106-113.
3. Fitzgerald, M., Kruschwitz, N., Bonnet, D., & Welch, M. (2013). Embracing digital technology: A new strategic imperative. MIT Sloan Management Review, 55(2), 1-12.
4. Lê Vũ Văn và cộng sự (2022). CĐS tại các doanh nghiệp trên địa bàn tỉnh Quảng Trị: Thực trạng và giải pháp. Tạp chí Khoa học Đại học Huế: Kinh tế và Phát triển, 131(5A), 111-128.
5. Lê Xuân Cù và Hà Văn Sự (2023). Các nhân tố ảnh hưởng đến sự chấp nhận CĐS của doanh nghiệp bán lẻ Việt Nam. Tạp chí Khoa học Trường Đại học Cần Thơ, 59(2D), 242-252.
6. Nguyễn Phan Thu Hằng và Hồ Anh Toàn (2022). Các yếu tố tác động đến sự chấp nhận CĐS của các doanh nghiệp vừa và nhỏ tại Thành phố Hồ Chí Minh. Tạp chí Phát triển Khoa học và Công nghệ - Kinh tế, Luật và Quản lý, 6(2), 2752-2762.
7. Swen, B., & Reinhard, J. (2021). Digital transformation: A review, synthesis and opportunities for future research. Management Review Quarterly, 71, 233-341.
8. Tornatzky, L. G., & Fleischer, M. (1990). The processes of technological innovation. Lexington Books.
| Ngày nhận bài: 5/4/2026; Ngày hoàn thiện biên tập: 10/6/2026; Ngày duyệt đăng: 29/6/2026 |
Tin liên quan

Các tin khác

Thiết kế thang đo đánh giá mối quan hệ giữa phân khúc thị trường và hiệu quả kinh doanh bất động sản

Các yếu tố ảnh hưởng đến chất lượng dịch vụ tiền gửi tại quầy của SACOMBANK - Chi nhánh Tây Ninh - Phòng giao dịch Hòa Thành

Ảnh hưởng của biến động dòng tiền đến cấu trúc vốn của các công ty niêm yết trong bối cảnh đại dịch COVID-19

Tác động của sự cuốn hút vào câu chuyện trên nền tảng số đến ý định du lịch di sản tại tỉnh Quảng Ninh

Thu hút vốn FDI của Nhật Bản vào Việt Nam

Các thuộc tính Omnichannel ảnh hưởng đến trải nghiệm khách hàng trong bán lẻ trực tuyến tại Việt Nam

Nâng cao năng suất lao động trong bối cảnh đổi mới mô hình tăng trưởng ở Việt Nam: Thực trạng và hàm ý chính sách

Thu hút đầu tư trực tiếp nước ngoài bền vững tại Phú Thọ: Thực trạng và hàm ý chính sách

Các yếu tố ảnh hưởng đến việc xây dựng cơ sở hạ tầng logistics xanh: Nghiên cứu thực nghiệm tại TP. Hồ Chí Minh


