


Tác động của kế toán quản trị chi phí đến hiệu quả quản trị doanh nghiệp quân đội: Nghiên cứu tại Tổng công ty Đông Bắc
NCS. Phạm Thị Mai Thi
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích vai trò của kế toán quản trị chi phí trong nâng cao hiệu quả quản trị doanh nghiệp quân đội thông qua trường hợp Tổng công ty Đông Bắc thuộc Bộ Quốc phòng. Dữ liệu khảo sát từ 205 cán bộ quản lý và kế toán được phân tích bằng phương pháp định lượng. Kết quả cho thấy 4 yếu tố của kế toán quản trị chi phí gồm: Lập dự toán chi phí, Kiểm soát chi phí, Thông tin kế toán quản trị phục vụ ra quyết định và Đánh giá trung tâm trách nhiệm, đều tác động tích cực đến Hiệu quả quản trị doanh nghiệp. Trong đó, Kiểm soát chi phí có ảnh hưởng mạnh nhất. Nghiên cứu khẳng định vai trò của kế toán quản trị chi phí như một công cụ quản trị chiến lược góp phần nâng cao chất lượng ra quyết định và hiệu quả sử dụng nguồn lực trong doanh nghiệp quân đội.
Từ khóa: Kế toán quản trị chi phí, hiệu quả quản trị, doanh nghiệp quân đội, kiểm soát chi phí
Abstract
This study examines the role of cost management accounting in enhancing corporate governance effectiveness in military enterprises through the case of Dong Bac Corporation under the Ministry of National Defense. Survey data collected from 205 managers and accountants were analyzed using quantitative methods. The results indicate that four components of cost management accounting: cost budgeting, cost control, management accounting information for decision-making, and responsibility center evaluation, have positive effects on governance effectiveness. Among these, cost control has the strongest impact. The study confirms the role of cost management accounting as a strategic management tool that improves decision-making quality and resource utilization efficiency in military enterprises.
Keywords: Cost management accounting, governance effectiveness, military enterprises, cost control
ĐẶT VẤN ĐỀ
Trong môi trường kinh doanh biến động, kế toán quản trị chi phí được xem là công cụ quản trị hiện đại giúp doanh nghiệp phân tích cấu trúc chi phí, kiểm soát hoạt động và hỗ trợ ra quyết định kịp thời. Nhiều nghiên cứu khẳng định việc ứng dụng kế toán quản trị chi phí có mối quan hệ tích cực với hiệu quả hoạt động và năng lực cạnh tranh của doanh nghiệp (Kaplan và Anderson, 2019; Nuhu và cộng sự, 2021).
Tại Việt Nam, nhất là trong các doanh nghiệp quân đội, việc triển khai kế toán quản trị chi phí còn hạn chế do hệ thống thông tin quản trị chưa đồng bộ, phương pháp phân tích chi phí còn mang tính truyền thống và mức độ sử dụng thông tin kế toán trong ra quyết định quản trị chưa cao. Trong bối cảnh đó, Tổng công ty Đông Bắc thuộc Bộ Quốc phòng, với đặc thù doanh nghiệp kinh tế - quốc phòng quy mô lớn, đã đặt ra yêu cầu cấp thiết về đổi mới công cụ quản trị chi phí nhằm nâng cao hiệu quả hoạt động.
Từ đó, nghiên cứu tập trung làm rõ vai trò của ứng dụng kế toán quản trị chi phí trong nâng cao hiệu quả quản trị doanh nghiệp quân đội thông qua trường hợp Tổng công ty Đông Bắc, qua đó đề xuất các hàm ý nhằm hoàn thiện hệ thống thông tin quản trị chi phí trong giai đoạn đổi mới quản trị hiện nay.
CƠ SỞ LÝ THUYẾT
Kế toán quản trị chi phí (CMA) là bộ phận quan trọng của hệ thống kế toán quản trị hiện đại, có chức năng cung cấp thông tin chi phí phục vụ lập kế hoạch, kiểm soát và ra quyết định (Garrison và cộng sự, 2021). Kế toán quản trị chi phí tập trung vào nhu cầu quản trị nội bộ, nhấn mạnh tính linh hoạt và kịp thời của thông tin. Theo quan điểm quản trị hiện đại, kế toán quản trị chi phí không chỉ xác định giá thành sản phẩm mà còn hỗ trợ phân tích cấu trúc chi phí, đánh giá hiệu quả sử dụng nguồn lực và hoạch định chiến lược phát triển doanh nghiệp (Kaplan và Anderson, 2019).
Trong môi trường cạnh tranh và biến động hiện nay, kế toán quản trị chi phí góp phần nâng cao hiệu quả quản trị thông qua lập dự toán, kiểm soát hoạt động, đánh giá hiệu quả trung tâm trách nhiệm và hỗ trợ các quyết định quản trị như định giá, lựa chọn phương án sản xuất và tối ưu hóa nguồn lực. Nhiều nghiên cứu thực nghiệm cho thấy việc áp dụng kế toán quản trị chi phí có mối quan hệ tích cực với hiệu quả hoạt động và năng lực cạnh tranh của doanh nghiệp (Nuhu và cộng sự, 2021; Pham và cộng sự, 2022).
Đối với doanh nghiệp quân đội, hệ thống kế toán quản trị chi phí mang tính đặc thù do phải kết hợp đồng thời mục tiêu kinh tế với nhiệm vụ quốc phòng. Theo đó, doanh nghiệp không chỉ hướng tới hiệu quả kinh doanh mà còn phải bảo đảm kỷ luật tài chính, tính minh bạch trong quản lý và hiệu quả sử dụng nguồn lực Nhà nước. Điều này đặt ra yêu cầu cao hơn đối với hệ thống kế toán quản trị chi phí trong việc cung cấp thông tin phục vụ điều hành và kiểm soát hoạt động.
Nghiên cứu được tiếp cận dựa trên các nền tảng lý thuyết gồm: Lý thuyết ngẫu nhiên cho rằng hệ thống kế toán quản trị cần phù hợp với đặc điểm tổ chức và môi trường hoạt động; Lý thuyết dựa trên nguồn lực (RBV) xem hệ thống thông tin quản trị là nguồn lực chiến lược tạo lợi thế cạnh tranh; Lý thuyết kiểm soát quản trị nhấn mạnh vai trò của công cụ kiểm soát chi phí trong việc đạt mục tiêu chiến lược.
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Kế toán quản trị chi phí không phải là yếu tố đơn lẻ mà được thể hiện thông qua 4 nội dung chủ yếu, gồm: Lập dự toán chi phí, Kiểm soát chi phí, Thông tin kế toán quản trị phục vụ ra quyết định và Đánh giá trung tâm trách nhiệm.
Trên cơ sở đó, mô hình nghiên cứu được đề xuất với biến phụ thuộc là Hiệu quả quản trị doanh nghiệp, chịu ảnh hưởng bởi các thành phần của hệ thống kế toán quản trị chi phí nêu trên. Mô hình nghiên cứu đề xuất được trình bày như Hình 1.
Các giả thuyết nghiên cứu được phát biểu như sau:
H1: Lập dự toán chi phí có tác động tích cực đến Hiệu quả quản trị doanh nghiệp quân đội.
H2: Kiểm soát chi phí có tác động tích cực đến Hiệu quả quản trị doanh nghiệp quân đội.
H3: Thông tin kế toán quản trị chi phí phục vụ ra quyết định có tác động tích cực đến Hiệu quả quản trị doanh nghiệp quân đội.
H4: Đánh giá hiệu quả hoạt động theo trung tâm trách nhiệm có tác động tích cực đến Hiệu quả quản trị doanh nghiệp quân đội.
Hình 1: Mô hình nghiên cứu đề xuất
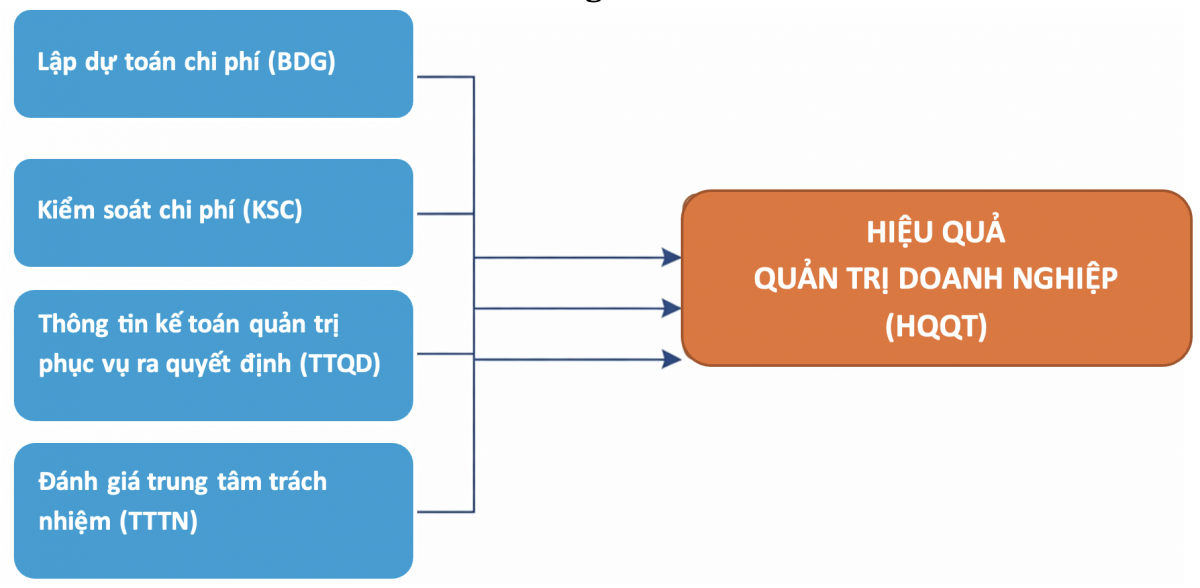
Nguồn: Tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp hỗn hợp. Giai đoạn định tính được thực hiện thông qua tổng hợp cơ sở lý thuyết, phân tích các nghiên cứu trước và tham khảo ý kiến chuyên gia, nhà quản lý và kế toán trưởng tại Tổng công ty Đông Bắc nhằm hiệu chỉnh mô hình và xây dựng thang đo phù hợp với đặc thù doanh nghiệp kinh tế - quốc phòng.
Giai đoạn định lượng được tiến hành thông qua khảo sát bằng bảng hỏi sử dụng thang đo Likert 5 mức độ. Đối tượng khảo sát gồm cán bộ quản lý và nhân viên kế toán tại Tổng công ty Đông Bắc và các đơn vị thành viên. Tổng số 220 phiếu được phát ra, thu về 205 phiếu hợp lệ, đạt tỷ lệ phản hồi 93,2%. Dữ liệu được xử lý bằng SPSS và AMOS thông qua các bước kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), phân tích nhân tố khẳng định (CFA) và mô hình cấu trúc tuyến tính (SEM) để kiểm định các giả thuyết nghiên cứu.
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy thang đo
Độ tin cậy của các thang đo được đánh giá thông qua hệ số Cronbach’s Alpha nhằm kiểm tra mức độ nhất quán nội tại giữa các biến quan sát trong cùng một khái niệm nghiên cứu. Theo tiêu chuẩn được đề xuất trong các nghiên cứu phương pháp luận, thang đo được chấp nhận khi hệ số Cronbach’s Alpha lớn hơn 0,7 và hệ số tương quan biến - tổng lớn hơn 0,3.
Kết quả phân tích (Bảng 1) cho thấy tất cả các thang đo trong mô hình nghiên cứu đều đạt độ tin cậy cao với hệ số Cronbach’s Alpha của các biến nghiên cứu dao động từ 0,821 đến 0,889, vượt ngưỡng yêu cầu. Đồng thời, các hệ số tương quan biến - tổng đều lớn hơn 0,3 và không có biến quan sát nào bị loại khỏi mô hình, cho thấy thang đo đảm bảo độ tin cậy và phù hợp để tiếp tục thực hiện phân tích EFA.
Bảng 1: Kết quả kiểm định độ tin cậy Cronbach’s Alpha
|
Thang đo |
Số biến quan sát |
Cronbach’s Alpha |
Tương quan biến tổng nhỏ nhất |
|---|---|---|---|
|
Lập dự toán chi phí (BDG) |
4 |
0,842 |
0,563 |
|
Kiểm soát chi phí (KSC) |
5 |
0,876 |
0,611 |
|
Thông tin KTQT phục vụ ra quyết định (TTQD) |
4 |
0,853 |
0,584 |
|
Trung tâm trách nhiệm (TTTN) |
4 |
0,821 |
0,547 |
Nguồn: Kết quả xử lý dữ liệu khảo sát của tác giả
Để minh họa rõ hơn mức độ đóng góp của từng biến quan sát trong thang đo, nghiên cứu tiếp tục trình bày kết quả hệ số tương quan biến - tổng và hệ số Cronbach’s Alpha nếu loại biến (Bảng 2).
Bảng 2: Minh họa kiểm định Cronbach’s Alpha - Thang đo KSC
|
Biến quan sát |
Tương quan biến tổng |
Cronbach’s Alpha nếu loại biến |
|---|---|---|
|
KSC1 |
0,711 |
0,851 |
|
KSC2 |
0,695 |
0,857 |
|
KSC3 |
0,734 |
0,846 |
|
KSC4 |
0,682 |
0,861 |
|
KSC5 |
0,611 |
0,868 |
Nguồn: Kết quả xử lý dữ liệu khảo sát của tác giả
Kết quả cho thấy việc loại bỏ bất kỳ biến quan sát nào đều không làm tăng đáng kể hệ số Cronbach’s Alpha, do đó toàn bộ các biến quan sát được giữ lại cho các bước phân tích tiếp theo.
Phân tích EFA
Bảng 3 cho thấy chỉ số KMO đạt 0,865 (> 0,5), chứng tỏ mẫu nghiên cứu đủ lớn và phù hợp để thực hiện phân tích nhân tố. Kiểm định Bartlett’s Test of Sphericity có giá trị Sig. = 0,000 (< 0,05), cho thấy các biến quan sát có tương quan tuyến tính với nhau và đáp ứng điều kiện phân tích EFA.
Bảng 3: Kiểm định KMO và Bartlett
|
Chỉ tiêu |
Giá trị |
|---|---|
|
Kaiser-Meyer-Olkin (KMO) |
0,865 |
|
Bartlett’s Test – Chi-square |
2.314,528 |
|
Df |
210 |
|
Sig. |
0,000 |
Nguồn: Kết quả xử lý dữ liệu khảo sát của tác giả
Theo Bảng 4, kết quả trích nhân tố cho thấy có 5 nhân tố được hình thành tương ứng với mô hình nghiên cứu đề xuất. Tổng phương sai trích đạt 67,4%, lớn hơn mức yêu cầu tối thiểu 50%, chứng tỏ các nhân tố rút trích giải thích tốt sự biến thiên của dữ liệu khảo sát.
Bảng 4: Tổng phương sai trích
|
Nhân tố |
Eigenvalue |
% Phương sai |
% Phương sai tích lũy |
|---|---|---|---|
|
1 |
5,812 |
27,68 |
27,68 |
|
2 |
3,246 |
15,46 |
43,14 |
|
3 |
2,184 |
10,40 |
53,54 |
|
4 |
1,735 |
8,26 |
61,80 |
|
5 |
1,172 |
5,60 |
67,40 |
Nguồn: Kết quả xử lý dữ liệu khảo sát của tác giả
Kết quả ma trận xoay nhân tố tại Bảng 5 cho thấy các biến quan sát đều có hệ số tải nhân tố lớn hơn 0,5 và không xảy ra hiện tượng tải chéo đáng kể giữa các nhân tố. Điều này khẳng định các thang đo đạt giá trị hội tụ và giá trị phân biệt, đảm bảo yêu cầu cho các bước phân tích tiếp theo.
Bảng 5: Ma trận xoay nhân tố
|
Biến quan sát |
BDG |
KSC |
TTQD |
TTTN |
HQQT |
|---|---|---|---|---|---|
|
BDG1 |
0,742 |
|
|
|
|
|
BDG2 |
0,768 |
|
|
|
|
|
BDG3 |
0,715 |
|
|
|
|
|
BDG4 |
0,701 |
|
|
|
|
|
KSC1 |
|
0,781 |
|
|
|
|
KSC2 |
|
0,806 |
|
|
|
|
KSC3 |
|
0,774 |
|
|
|
|
KSC4 |
|
0,752 |
|
|
|
|
TTQD1 |
|
|
0,736 |
|
|
|
TTQD2 |
|
|
0,758 |
|
|
|
TTQD3 |
|
|
0,721 |
|
|
|
TTTN1 |
|
|
|
0,714 |
|
|
TTTN2 |
|
|
|
0,742 |
|
|
TTTN3 |
|
|
|
0,708 |
|
|
HQQT1 |
|
|
|
|
0,795 |
|
HQQT2 |
|
|
|
|
0,812 |
|
HQQT3 |
|
|
|
|
0,768 |
Ghi chú: chỉ hiển thị hệ số tải >0,5
Nguồn: Kết quả xử lý dữ liệu khảo sát của tác giả
Kiểm định mô hình nghiên cứu
Kết quả phân tích CFA và SEM cho thấy mô hình nghiên cứu đạt mức độ phù hợp tốt với dữ liệu khảo sát. Các chỉ số đánh giá độ phù hợp mô hình đều nằm trong ngưỡng chấp nhận theo khuyến nghị của các nghiên cứu phương pháp luận, với Chi-square/df nhỏ hơn 3, các chỉ số GFI, TLI và CFI đều lớn hơn 0,9 và RMSEA nhỏ hơn 0,08. Điều này khẳng định mô hình nghiên cứu đề xuất phản ánh phù hợp mối quan hệ giữa các thành phần kế toán quản trị chi phí và Hiệu quả quản trị doanh nghiệp quân đội.
Mô hình hồi quy tổng quát được xác định như sau:
HQQT = β₀ + β₁BDG + β₂KSC + β₃TTQD + β₄TTTN + ε
Kết quả kiểm định giả thuyết nghiên cứu
Kết quả ước lượng mô hình cấu trúc cho thấy tất cả các biến độc lập đều có tác động tích cực và có ý nghĩa thống kê đến hiệu quả quản trị doanh nghiệp. Trong đó, Kiểm soát chi phí là yếu tố có mức độ ảnh hưởng mạnh nhất, cho thấy vai trò trung tâm của hoạt động kiểm soát chi phí trong doanh nghiệp quân đội. Tiếp theo là Thông tin kế toán quản trị phục vụ ra quyết định, phản ánh tầm quan trọng của hệ thống thông tin quản trị trong quá trình điều hành doanh nghiệp. Lập dự toán chi phí và đánh giá trung tâm trách nhiệm cũng có tác động tích cực, góp phần nâng cao tính chủ động trong quản trị và tăng cường trách nhiệm giải trình tại các đơn vị trực thuộc.
Phương trình hồi quy chuẩn hóa được xác định như sau:
HQQT = 0,312BDG + 0,428KSC + 0,356TTQD + 0,295TTTN
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu phân tích vai trò của việc ứng dụng kế toán quản trị chi phí trong nâng cao Hiệu quả quản trị doanh nghiệp quân đội thông qua trường hợp nghiên cứu tại Tổng công ty Đông Bắc thuộc Bộ Quốc phòng. Trên cơ sở kết hợp phương pháp nghiên cứu định tính và định lượng, nghiên cứu đã xây dựng và kiểm định mô hình nghiên cứu gồm 4 thành phần của kế toán quản trị chi phí bao gồm: Lập dự toán chi phí, Kiểm soát chi phí, Thông tin kế toán quản trị phục vụ ra quyết định và Đánh giá trung tâm trách nhiệm.
Kết quả nghiên cứu thực nghiệm cho thấy tất cả các thành phần của kế toán quản trị chi phí đều có tác động tích cực và có ý nghĩa thống kê đến hiệu quả quản trị doanh nghiệp. Trong đó, hoạt động Kiểm soát chi phí thể hiện mức độ ảnh hưởng mạnh nhất, khẳng định vai trò trung tâm của chức năng kiểm soát trong quản trị doanh nghiệp quân đội. Bên cạnh đó, Hệ thống thông tin kế toán quản trị phục vụ ra quyết định góp phần nâng cao chất lượng điều hành và tính kịp thời trong quá trình ra quyết định quản trị. Hoạt động Lập dự toán chi phí và đánh giá trung tâm trách nhiệm cũng đóng vai trò quan trọng trong việc tăng cường tính chủ động quản trị, nâng cao trách nhiệm giải trình và hiệu quả sử dụng nguồn lực.
Kết quả nghiên cứu không chỉ củng cố các lập luận của Lý thuyết kiểm soát quản trị và Lý thuyết ngẫu nhiên mà còn bổ sung bằng chứng thực nghiệm trong bối cảnh doanh nghiệp kinh tế - quốc phòng tại Việt Nam. Nghiên cứu góp phần khẳng định rằng kế toán quản trị chi phí không chỉ là công cụ kế toán mà còn là hệ thống thông tin quản trị chiến lược hỗ trợ nâng cao hiệu quả hoạt động doanh nghiệp quân đội trong bối cảnh đổi mới quản trị hiện nay.
Hàm ý quản trị
Từ kết quả nghiên cứu, một số hàm ý quản trị quan trọng được đề xuất nhằm nâng cao hiệu quả ứng dụng kế toán quản trị chi phí tại các doanh nghiệp quân đội nói chung và Tổng công ty Đông Bắc nói riêng.
Thứ nhất, doanh nghiệp cần hoàn thiện hệ thống lập dự toán chi phí theo hướng khoa học và linh hoạt, gắn chặt với mục tiêu chiến lược và kế hoạch sản xuất kinh doanh. Việc xây dựng dự toán không nên chỉ mang tính hình thức mà cần trở thành công cụ quản trị chủ động giúp kiểm soát nguồn lực ngay từ giai đoạn lập kế hoạch.
Thứ hai, cần tăng cường cơ chế kiểm soát và phân tích biến động chi phí thông qua việc áp dụng các phương pháp quản trị chi phí hiện đại như phân tích sai lệch chi phí, kiểm soát chi phí theo hoạt động và đánh giá hiệu quả sử dụng nguồn lực. Đây là yếu tố có ảnh hưởng mạnh nhất đến hiệu quả quản trị theo kết quả nghiên cứu, do đó cần được xem là trọng tâm trong đổi mới quản trị doanh nghiệp quân đội.
Thứ ba, doanh nghiệp cần nâng cao chất lượng hệ thống thông tin kế toán quản trị nhằm hỗ trợ quá trình ra quyết định quản trị. Điều này đòi hỏi sự đầu tư vào hệ thống công nghệ thông tin, chuyển đổi số trong kế toán quản trị và tăng cường khả năng cung cấp thông tin kịp thời, đa chiều cho nhà quản trị ở các cấp.
Thứ tư, việc tổ chức hệ thống trung tâm trách nhiệm cần được triển khai đồng bộ nhằm nâng cao tính minh bạch, phân định rõ quyền hạn và trách nhiệm quản lý giữa các đơn vị trực thuộc. Cơ chế đánh giá hiệu quả cần gắn với kết quả hoạt động và hệ thống khuyến khích phù hợp nhằm nâng cao động lực làm việc và hiệu quả quản trị tổng thể.
Thứ năm, các doanh nghiệp quân đội cần chuyển đổi nhận thức từ kế toán truyền thống sang kế toán quản trị hiện đại, coi kế toán quản trị chi phí là công cụ quản trị chiến lược hỗ trợ nâng cao năng lực cạnh tranh và phát triển bền vững trong bối cảnh đổi mới mô hình quản trị doanh nghiệp Nhà nước và hội nhập kinh tế quốc tế.
Tài liệu tham khảo:
1. Bộ Quốc phòng (2022). Báo cáo tổng kết hoạt động doanh nghiệp kinh tế - quốc phòng. Nxb Quân đội Nhân dân.
2. Garrison, R. H., Noreen, E. W., & Brewer, P. C. (2021). Managerial accounting (17th ed.). McGraw-Hill Education.
3. Horngren, C. T., Datar, S. M., & Rajan, M. (2021). Cost accounting: A managerial emphasis (17th ed.). Pearson Education.
4. Kaplan, R. S., & Anderson, S. R. (2019). Time-driven activity-based costing: A simpler and more powerful path to higher profits. Harvard Business School Press.
5. Merchant, K. A., & Van der Stede, W. A. (2017). Management control systems: Performance measurement, evaluation and incentives (4th ed.). Pearson.
6. Nguyen, D. T., & Tran, M. H. (2023). Adoption of management accounting in emerging economies: Evidence from Vietnam. Cogent Business & Management, 10(1), 1-18.
7. Nuhu, N. A., Baird, K., & Bala Appuhami, R. (2021). The association between management accounting practices and organizational performance. Journal of Accounting & Organizational Change, 17(2), 303-324.
8. Otley, D. (2016). The contingency theory of management accounting and control: 1980-2014.Management Accounting Research, 31, 45-62.
9. Pham, H. T., Nguyen, T. H., & Tran, Q. H. (2022). Management accounting practices and firm performance: Evidence from Vietnamese enterprises. Asian Journal of Accounting Research, 7(3), 215-230.
|
Ngày nhận bài: 15/3/2026; Ngày hoàn thiện biên tập: 21/4/2026; Ngày duyệt đăng: 29/4/2026 |
Tin liên quan



Các tin khác

Hoàn thiện hệ thống kế toán trách nhiệm tích hợp công nghệ số BIM-ERP và chỉ số bền vững ESG trong các doanh nghiệp xây dựng Việt Nam

Phân định chủ thể và đại lý theo IFRS 15 trong ghi nhận doanh thu tại các doanh nghiệp logistics Việt Nam

Đề xuất mô hình quyết định vòng đời tài sản công gắn với lập ngân sách tái tạo

Năng lực Kế toán Chiến lược Số: Cơ chế chuyển đổi công nghệ số thành chất lượng ra quyết định và lợi thế cạnh tranh bền vững

Các yếu tố ảnh hưởng đến hành vi điều chỉnh lợi nhuận trên báo cáo tài chính của các doanh nghiệp bất động sản niêm yết trên HOSE

Thực trạng áp dụng kế toán môi trường trong các doanh nghiệp công nghiệp Việt Nam trong bối cảnh hội nhập

Ứng dụng trí tuệ nhân tạo trong kế toán thuế tại các doanh nghiệp thương mại ở Việt Nam

Tích hợp kế toán tài chính và kế toán quản trị trong hệ thống thông tin kế toán

Tác động của các công nghệ mới trong kế toán đến chất lượng báo cáo tài chính và thích ứng nghề nghiệp


