


Các giải pháp nâng cao hiệu quả kế toán quản trị chi phí tại Tổng công ty Đông Bắc (Bộ Quốc phòng)
NCS. Phạm Thị Mai Thi
Email: [email protected]
Tóm tắt
Trên cơ sở tổng hợp các tiếp cận lý thuyết về kế toán quản trị chi phí, kiểm soát quản trị và tổ chức lai, nghiên cứu xây dựng mô hình các nhân tố ảnh hưởng đến hiệu quả kế toán quản trị chi phí tại Tổng công ty Đông Bắc (Bộ Quốc phòng), gồm 4 nhân tố: Tổ chức hệ thống kế toán quản trị chi phí; Lập dự toán và kiểm soát chi phí; Năng lực nhân sự kế toán quản trị chi phí; và Hệ thống thông tin - công nghệ kế toán. Dữ liệu được thu thập thông qua khảo sát 195 mẫu hợp lệ tại Tổng công ty Đông Bắc và được phân tích bằng phương pháp hồi quy tuyến tính bội. Kết quả cho thấy cả 4 nhân tố trong mô hình đều có tác động cùng chiều và có ý nghĩa thống kê đến Hiệu quả kế toán quản trị chi phí, trong đó Lập dự toán và kiểm soát chi phí là nhân tố ảnh hưởng mạnh nhất. Từ đó, nghiên cứu đề xuất một số giải pháp nhằm hoàn thiện hệ thống kế toán quản trị chi phí, nâng cao chất lượng thông tin phục vụ quản lý, góp phần nâng cao hiệu quả hoạt động của doanh nghiệp kinh tế - quốc phòng trong bối cảnh hiện nay.
Từ khóa: Kế toán quản trị chi phí, hiệu quả kế toán quản trị, doanh nghiệp quốc phòng, Tổng công ty Đông Bắc
Summary
Building upon a synthesis of theoretical perspectives on cost management accounting, management control, and hybrid organizations, this study develops a conceptual model identifying the determinants of cost management accounting effectiveness at Dong Bac Corporation (Ministry of National Defense). The proposed framework comprises 4 factors: the organization of the cost management accounting system; budgeting and cost control practices; the competency of cost management accounting personnel; and accounting information and technology systems. Data were collected from 195 valid survey responses within Dong Bac Corporation and analyzed using multiple linear regression. The results indicate that all 4 factors exert positive and statistically significant effects on cost management accounting effectiveness, with budgeting and cost control emerging as the most influential determinant. Based on these findings, the study proposes several managerial implications aimed at strengthening the cost management accounting system, enhancing the quality of information for decision-making, and improving the operational efficiency of defense-economic enterprises in the current context.
Keywords: Cost management accounting, accounting effectiveness, defense enterprises, Dong Bac Corporation
ĐẶT VẤN ĐỀ
Các tổ chức ngày càng chịu áp lực đa chiều về hiệu quả sử dụng nguồn lực, minh bạch tài chính. Trách nhiệm giải trình, kế toán quản trị chi phí đã và đang được tái định vị từ một công cụ hỗ trợ tác nghiệp sang một trụ cột của hệ thống quản trị chiến lược. Nhiều nghiên cứu quốc tế gần đây khẳng định rằng, thông tin chi phí nếu được tổ chức và khai thác một cách có hệ thống, không chỉ phục vụ kiểm soát chi phí mà còn đóng vai trò quyết định trong lập kế hoạch, đánh giá hiệu suất và ra quyết định phân bổ nguồn lực trong các tổ chức phức tạp (Bhimani và cộng sự, 2023; Merchant và Van der Stede, 2020).
Khác với doanh nghiệp tư nhân, doanh nghiệp nhà nước (DNNN) phải theo đuổi mục tiêu kép: vừa bảo đảm hiệu quả kinh tế, vừa thực hiện các mục tiêu công và nghĩa vụ chính sách. Báo cáo Ownership and Governance of State-Owned Enterprises 2024 của OECD nhấn mạnh rằng hạn chế lớn nhất trong quản trị DNNN hiện nay không nằm ở thiếu cơ chế kiểm soát hình thức, mà ở chất lượng thông tin quản trị nội bộ, đặc biệt là thông tin chi phí phục vụ giám sát, điều hành và quy trách nhiệm (OECD, 2024). Theo OECD (2024), việc nâng cao hiệu quả và tính liêm chính của DNNN đòi hỏi phải củng cố hệ thống kế toán quản trị và báo cáo nội bộ như một nền tảng của quản trị hiện đại.
Từ góc độ học thuật, nhiều công trình gần đây tiếp cận DNNN và các đơn vị thuộc khu vực công dưới lăng kính tổ chức lai (hybrid organizations) - những tổ chức vận hành đồng thời theo logic công vụ và logic thị trường. Một số nghiên cứu chỉ ra rằng, chính sự đan xen này tạo ra những căng thẳng nội tại trong thiết kế hệ thống kế toán quản trị, khi thông tin chi phí phải đồng thời đáp ứng yêu cầu kiểm soát hiệu quả, tuân thủ thể chế và trách nhiệm giải trình trước nhiều nhóm lợi ích khác nhau (Grossi và Thomasson, 2022; Liguori và cộng sự, 2021). Do đó, việc nghiên cứu kế toán quản trị chi phí trong bối cảnh tổ chức lai không chỉ mang ý nghĩa ứng dụng mà còn góp phần làm phong phú thêm lý luận kế toán quản trị đương đại.
Tuy nhiên, thực tiễn nghiên cứu và kinh nghiệm quốc tế cho thấy trong nhiều DNNN và tổ chức lai, hệ thống kế toán nội bộ vẫn nặng về đáp ứng yêu cầu kế toán tài chính và tuân thủ, trong khi các nội dung cốt lõi của kế toán quản trị chi phí như phân loại chi phí theo hành vi và trung tâm trách nhiệm, dự toán linh hoạt, phân tích biến động chi phí, đo lường chi phí theo hoạt động và cung cấp thông tin chi phí thích hợp cho quyết định chưa được tổ chức và vận hành một cách đồng bộ (Ax và Greve, 2017; Bhimani và cộng sự, 2023). Khoảng cách giữa nhu cầu thông tin quản trị và năng lực cung cấp thông tin của hệ thống kế toán vì vậy trở thành một rào cản quan trọng đối với nâng cao hiệu quả quản lý chi phí.
Đối với Tổng công ty Đông Bắc (Bộ Quốc phòng), khoảng cách này có nguy cơ gia tăng do (i) quy mô và phạm vi hoạt động rộng; (ii) sự đa dạng về loại hình chi phí và trung tâm trách nhiệm; (iii) yêu cầu bảo mật và tuân thủ đặc thù của doanh nghiệp quốc phòng; và (iv) áp lực đồng thời về hiệu quả kinh tế và nhiệm vụ chính trị - xã hội. Trong bối cảnh đó, việc nghiên cứu và đề xuất các giải pháp nâng cao hiệu quả kế toán quản trị chi phí không chỉ nhằm hoàn thiện kỹ thuật kế toán, mà sâu xa hơn là tăng cường năng lực quản trị chi phí, nâng cao chất lượng ra quyết định và củng cố trách nhiệm giải trình nội bộ.
Xuất phát từ thực tế trên, nghiên cứu này tập trung phân tích thực trạng kế toán quản trị chi phí tại Tổng công ty Đông Bắc, từ đó đề xuất các giải pháp hoàn thiện theo hướng phù hợp với đặc thù doanh nghiệp kinh tế - quốc phòng. Nghiên cứu kỳ vọng đóng góp ở 2 phương diện: (i) về thực tiễn, cung cấp các gợi ý khả thi nhằm nâng cao hiệu quả quản lý chi phí trong doanh nghiệp quốc phòng; và (ii) về học thuật, bổ sung bằng chứng từ một bối cảnh còn tương đối ít được nghiên cứu trong dòng nghiên cứu quốc tế về kế toán quản trị chi phí trong DNNN và tổ chức lai ở các nền kinh tế mới nổi.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Kế toán quản trị chi phí là một bộ phận cốt lõi của hệ thống kế toán quản trị, có chức năng cung cấp thông tin chi phí phục vụ cho các quyết định quản lý nội bộ như lập kế hoạch, kiểm soát và đánh giá hiệu quả hoạt động. Khác với kế toán tài chính chủ yếu hướng tới mục tiêu tuân thủ và báo cáo cho các đối tượng bên ngoài, kế toán quản trị chi phí nhấn mạnh tính thích hợp, kịp thời và khả năng hỗ trợ ra quyết định của thông tin chi phí. Trong bối cảnh cạnh tranh ngày càng gia tăng và yêu cầu sử dụng hiệu quả nguồn lực trở nên cấp thiết, kế toán quản trị chi phí không chỉ dừng lại ở việc ghi nhận và phân bổ chi phí, mà còn được xem là công cụ quản trị chiến lược giúp nhà quản lý kiểm soát chi phí, tối ưu hóa nguồn lực và nâng cao hiệu quả hoạt động của tổ chức (Bhimani và cộng sự, 2023; Merchant và Van der Stede, 2020).
Đối với DNNN, vai trò của kế toán quản trị chi phí càng trở nên quan trọng do các doanh nghiệp này hoạt động trong bối cảnh đa mục tiêu, vừa phải bảo đảm hiệu quả kinh tế, vừa thực hiện các mục tiêu công và tuân thủ kỷ luật ngân sách. Các nghiên cứu gần đây tiếp cận DNNN dưới góc nhìn tổ chức lai (hybrid organizations), cho rằng các tổ chức này chịu sự chi phối đồng thời của logic thị trường và logic công vụ, dẫn đến những yêu cầu đặc thù đối với hệ thống kế toán quản trị chi phí. Trong các tổ chức lai, thông tin chi phí không chỉ phục vụ tối ưu hóa hiệu quả hoạt động mà còn phải đáp ứng yêu cầu minh bạch và trách nhiệm giải trình trước Nhà nước và các bên liên quan (Grossi và Thomasson, 2022; OECD, 2024).
Trong bối cảnh Việt Nam, Tổng công ty Đông Bắc thuộc Bộ Quốc phòng là doanh nghiệp kinh tế - quốc phòng mang đặc trưng rõ nét của tổ chức lai. Hoạt động sản xuất - kinh doanh của doanh nghiệp gắn liền với nhiệm vụ quốc phòng, đòi hỏi việc quản trị chi phí phải hài hòa giữa mục tiêu hiệu quả kinh tế và yêu cầu bảo đảm nhiệm vụ chính trị. Điều này đặt ra yêu cầu phải hoàn thiện kế toán quản trị chi phí theo hướng tăng cường kiểm soát chi phí, nâng cao chất lượng thông tin phục vụ ra quyết định, đồng thời củng cố trách nhiệm giải trình nội bộ.
Nhiều nghiên cứu chỉ ra rằng hiệu quả kế toán quản trị chi phí không chỉ phụ thuộc vào kỹ thuật kế toán được áp dụng, mà còn chịu tác động của các nhân tố tổ chức và thể chế như mức độ phân quyền, năng lực chuyên môn của đội ngũ kế toán quản trị, cam kết của lãnh đạo và sự phù hợp giữa công cụ kế toán với đặc thù hoạt động của doanh nghiệp (Ax và Greve, 2017; OECD, 2024).
Từ các lập luận trên, có thể thấy việc nghiên cứu và đề xuất các giải pháp nâng cao hiệu quả kế toán quản trị chi phí tại Tổng công ty Đông Bắc cần được đặt trên nền tảng tổng hợp của nhiều lý thuyết quản trị và kế toán, nhằm lý giải đầy đủ vai trò, yêu cầu và các yếu tố ảnh hưởng đến hiệu quả của hệ thống kế toán quản trị chi phí trong bối cảnh DNNN và doanh nghiệp quốc phòng.
Bảng 1: Tổng hợp các lý thuyết nền làm cơ sở nghiên cứu
|
STT |
Lý thuyết nền |
Nội dung cốt lõi |
Hàm ý đối với nghiên cứu kế toán quản trị chi phí |
|---|---|---|---|
|
1 |
Lý thuyết đại diện (Agency Theory) |
Tồn tại xung đột lợi ích và bất cân xứng thông tin giữa nhà quản lý và chủ sở hữu |
Giải thích vai trò của kế toán quản trị chi phí trong kiểm soát chi phí và giảm bất cân xứng thông tin |
|
2 |
Lý thuyết các bên liên quan (Stakeholder Theory) |
Doanh nghiệp phải đáp ứng kỳ vọng của nhiều nhóm lợi ích |
Làm rõ yêu cầu minh bạch và trách nhiệm giải trình về chi phí |
|
3 |
Lý thuyết tổ chức lai (Hybrid Organization Theory) |
Tổ chức chịu đồng thời logic thị trường và logic công vụ |
Giải thích đặc thù kế toán quản trị chi phí trong doanh nghiệp quốc phòng |
|
4 |
Lý thuyết kiểm soát quản trị (Management Control Theory) |
Kiểm soát thông qua dự toán, kế toán trách nhiệm và đo lường hiệu suất |
Làm rõ vai trò của dự toán và phân tích biến động chi phí |
|
5 |
Lý thuyết thông tin (Information Theory) |
Chất lượng thông tin ảnh hưởng đến quyết định quản lý |
Nhấn mạnh yêu cầu nâng cao chất lượng thông tin chi phí |
Nguồn: Tác giả tổng hợp
Mô hình nghiên cứu
Hình: Mô hình nghiên cứu đề xuất
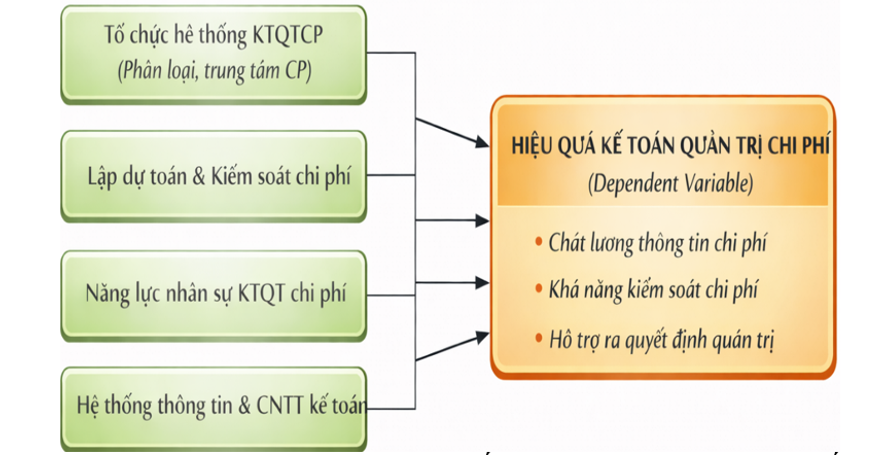
Nguồn: Tác giả đề xuất
Căn cứ vào mô hình nghiên cứu, phương trình hồi quy tổng quát (hồi quy tuyến tính bội) có thể xây dựng như sau:
HQKTQTCPi = β0 + β1HTTCi + β2DTKSi + β3NLNSi + β4HTTTi + ɛi
Trong đó:
- HQKTQTCPi: Hiệu quả kế toán quản trị chi phí của đối tượng khảo sát i (có thể đo bằng thang Likert tổng hợp từ: chất lượng thông tin chi phí, khả năng kiểm soát chi phí, hỗ trợ ra quyết định).
- HTTCi: Tổ chức hệ thống kế toán quản trị chi phí (phân loại chi phí, trung tâm chi phí/trách nhiệm, quy trình báo cáo nội bộ…).
- DTKSi: Lập dự toán và kiểm soát chi phí (dự toán, dự toán linh hoạt, phân tích chênh lệch, kiểm soát định mức…).
- NLNSi: Năng lực nhân sự kế toán quản trị chi phí (trình độ chuyên môn, kinh nghiệm, kỹ năng phân tích, hiểu biết quản trị…).
- HTTTi: Hệ thống thông tin và CNTT kế toán (phần mềm, tích hợp dữ liệu, kịp thời, độ tin cậy, mức độ số hóa…).
- β0: hằng số; β1, β2, β3, β4: hệ số hồi quy ước lượng mức tác động của từng nhân tố.
- ɛi: sai số ngẫu nhiên.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định tính kết hợp với nghiên cứu tình huống tại Tổng công ty Đông Bắc thuộc Bộ Quốc phòng nhằm phân tích thực trạng và đề xuất các giải pháp nâng cao hiệu quả kế toán quản trị chi phí trong bối cảnh doanh nghiệp kinh tế - quốc phòng. Dữ liệu nghiên cứu được thu thập từ cả nguồn thứ cấp và sơ cấp, trong đó dữ liệu thứ cấp bao gồm các văn bản pháp lý, quy chế tài chính - kế toán, báo cáo tài chính và báo cáo quản trị của Tổng công ty trong những năm gần đây; dữ liệu sơ cấp được thu thập thông qua phỏng vấn bán cấu trúc với cán bộ quản lý và nhân sự kế toán có liên quan trực tiếp đến công tác kế toán quản trị chi phí. Dữ liệu sau khi thu thập được xử lý bằng phương pháp phân tích nội dung và phân tích so sánh trên cơ sở khung lý thuyết đã xây dựng, qua đó đối chiếu giữa yêu cầu lý thuyết và thực tiễn triển khai kế toán quản trị chi phí tại doanh nghiệp. Để bảo đảm độ tin cậy và tính hợp lệ của kết quả nghiên cứu, phương pháp tam giác hóa dữ liệu được áp dụng thông qua việc kết hợp nhiều nguồn thông tin và nhiều kỹ thuật thu thập dữ liệu khác nhau. Cách tiếp cận này cho phép nhận diện đầy đủ các hạn chế trong hệ thống kế toán quản trị chi phí hiện hành và làm cơ sở khoa học cho việc đề xuất các giải pháp phù hợp với đặc thù của Tổng công ty Đông Bắc.
KẾT QUẢ NGHIÊN CỨU
Căn cứ vào mô hình nghiên cứu đề xuất, nghiên cứu tiến hành ước lượng mô hình hồi quy tuyến tính bội nhằm đánh giá mức độ tác động của các nhân tố đến hiệu quả kế toán quản trị chi phí tại Tổng công ty Đông Bắc. Dữ liệu phân tích được thu thập từ 195 phiếu khảo sát hợp lệ và xử lý bằng phần mềm thống kê.
Kết quả kiểm định mô hình hồi quy cho thấy mô hình có ý nghĩa thống kê, với giá trị kiểm định F đạt mức ý nghĩa cho phép (Sig. < 0,05), qua đó khẳng định mô hình nghiên cứu phù hợp với tập dữ liệu và có khả năng giải thích mối quan hệ giữa các biến độc lập và biến phụ thuộc. Hệ số xác định R2 và R2 hiệu chỉnh cho thấy các nhân tố trong mô hình giải thích được một tỷ lệ đáng kể sự biến thiên của hiệu quả kế toán quản trị chi phí.
Bên cạnh đó, kết quả kiểm định đa cộng tuyến cho thấy các hệ số phóng đại phương sai (VIF) của các biến độc lập đều nằm trong ngưỡng cho phép, chứng tỏ hiện tượng đa cộng tuyến không ảnh hưởng đáng kể đến kết quả ước lượng. Các giả định cơ bản của mô hình hồi quy tuyến tính được thỏa mãn, bảo đảm độ tin cậy của các hệ số hồi quy và các kết luận rút ra từ mô hình.
Bảng 2: Kết quả kiểm định mô hình hồi quy tuyến tính bội
|
Biến độc lập |
Hệ số chưa chuẩn hóa (B) |
Hệ số chuẩn hóa (β) |
Giá trị t |
Sig. |
VIF |
|---|---|---|---|---|---|
|
Hằng số |
0,842 |
- |
4,126 |
0,000 |
- |
|
Tổ chức hệ thống KTQT chi phí (HTTC) |
0,214 |
0,231 |
3,987 |
0,000 |
1,42 |
|
Lập dự toán & kiểm soát chi phí (DTKS) |
0,268 |
0,289 |
4,856 |
0,000 |
1,55 |
|
Năng lực nhân sự KTQT chi phí (NLNS) |
0,176 |
0,198 |
3,412 |
0,001 |
1,38 |
|
Hệ thống thông tin & CNTT kế toán (HTTT) |
0,201 |
0,217 |
3,765 |
0,000 |
1,47 |
Nguồn: Tác giả tổng hợp
Kết quả tại Bảng 2 cho thấy cả 4 nhân tố trong mô hình đều có tác động cùng chiều và có ý nghĩa thống kê đến Hiệu quả kế toán quản trị chi phí. Trong đó, Lập dự toán và kiểm soát chi phí (DTKS) có hệ số chuẩn hóa β lớn nhất, cho thấy đây là nhân tố có mức độ ảnh hưởng mạnh nhất đến Hiệu quả kế toán quản trị chi phí. Tiếp theo là Tổ chức hệ thống kế toán quản trị chi phí (HTTC), Hệ thống thông tin và CNTT kế toán (HTTT) và Năng lực nhân sự kế toán quản trị chi phí (NLNS).
Các giá trị VIF đều nhỏ hơn ngưỡng cảnh báo, khẳng định không tồn tại hiện tượng đa cộng tuyến nghiêm trọng trong mô hình. Dựa trên kết quả hồi quy tuyến tính bội với 195 mẫu khảo sát, phương trình hồi quy ước lượng của mô hình nghiên cứu được xác định như sau:
HQKTQTCP = 0,842 + 0,214HTTC + 0,268DTKS + 0,176NLNS + 0,201HTTT
Nguồn: Kết quả nghiên cứu của tác giả
Các hệ số hồi quy đều mang dấu dương, cho thấy khi các nhân tố Tổ chức hệ thống kế toán quản trị chi phí, Lập dự toán và kiểm soát chi phí, Năng lực nhân sự ké toán quản trị chi phí và Hệ thống thông tin - công nghệ kế toán được cải thiện thì Hiệu quả kế toán quản trị chi phí tại Tổng công ty Đông Bắc tăng lên tương ứng, trong điều kiện các yếu tố khác không đổi. Trong đó, nhân tố Lập dự toán và kiểm soát chi phí (DTKS) có hệ số lớn nhất, phản ánh mức độ tác động mạnh nhất.
KẾT LUẬN
Trên cơ sở kết quả nghiên cứu lý thuyết và thực nghiệm, nghiên cứu đã làm rõ các nhân tố ảnh hưởng đến Hiệu quả kế toán quản trị chi phí và đề xuất các giải pháp nhằm nâng cao hiệu quả kế toán quản trị chi phí tại Tổng công ty Đông Bắc thuộc Bộ Quốc phòng. Kết quả phân tích hồi quy với 195 mẫu khảo sát cho thấy 4 nhân tố gồm: Tổ chức hệ thống kế toán quản trị chi phí, Lập dự toán và kiểm soát chi phí, Năng lực nhân sự kế toán quản trị chi phí, và Hệ thống thông tin - công nghệ kế toán đều có tác động cùng chiều và có ý nghĩa thống kê đến Hiệu quả kế toán quản trị chi phí, qua đó khẳng định tính phù hợp của mô hình nghiên cứu và cơ sở khoa học cho việc đề xuất các giải pháp quản trị.
Từ các kết quả thực nghiệm, nghiên cứu nhấn mạnh rằng việc hoàn thiện tổ chức hệ thống kế toán quản trị chi phí là giải pháp nền tảng, nhằm bảo đảm thông tin chi phí được phân loại, tổng hợp và báo cáo theo các trung tâm trách nhiệm, phục vụ trực tiếp cho công tác lập kế hoạch và kiểm soát chi phí. Bên cạnh đó, nâng cao chất lượng công tác lập dự toán và kiểm soát chi phí được xác định là giải pháp then chốt, có vai trò quyết định trong việc nâng cao hiệu quả kế toán quản trị chi phí, thông qua việc tăng cường dự toán linh hoạt, phân tích chênh lệch và gắn dự toán với đánh giá trách nhiệm quản lý.
Nghiên cứu cũng cho thấy nâng cao năng lực đội ngũ nhân sự kế toán quản trị chi phí là điều kiện cần thiết để các công cụ và phương pháp kế toán quản trị phát huy hiệu quả trong thực tiễn. Việc đào tạo chuyên sâu, cập nhật kiến thức kế toán quản trị hiện đại và tăng cường kỹ năng phân tích cho đội ngũ kế toán quản trị sẽ góp phần nâng cao chất lượng thông tin chi phí và khả năng hỗ trợ ra quyết định quản trị. Đồng thời, đẩy mạnh ứng dụng hệ thống thông tin và công nghệ kế toán được xem là giải pháp hỗ trợ quan trọng, giúp tăng tính kịp thời, độ tin cậy và khả năng tích hợp của thông tin chi phí trong bối cảnh chuyển đổi số hiện nay.
Nhìn chung, các giải pháp nâng cao hiệu quả kế toán quản trị chi phí cần được triển khai một cách đồng bộ, phù hợp với đặc thù doanh nghiệp kinh tế - quốc phòng, nhằm hài hòa giữa mục tiêu hiệu quả kinh tế và yêu cầu thực hiện nhiệm vụ quốc phòng. Kết quả nghiên cứu không chỉ có ý nghĩa thực tiễn đối với Tổng công ty Đông Bắc, mà còn góp phần bổ sung bằng chứng khoa học cho các nghiên cứu về kế toán quản trị chi phí trong DNNN và doanh nghiệp quốc phòng ở Việt Nam. Trong thời gian tới, các nghiên cứu tiếp theo có thể mở rộng phạm vi khảo sát sang các doanh nghiệp kinh tế - quốc phòng khác và áp dụng những phương pháp phân tích nâng cao hơn để làm rõ hơn cơ chế tác động của các giải pháp kế toán quản trị chi phí đến hiệu quả hoạt động của doanh nghiệp.
Tài liệu tham khảo:
1. Ax, C., & Greve, J. (2017). Adoption of management accounting innovations: Organizational culture compatibility and perceived outcomes. Management Accounting Research, 34, 59-74. https://doi.org/10.1016/j.mar.2016.07.007
2. Bhimani, A., Horngren, C. T., Datar, S. M., & Rajan, M. (2023). Management and cost accounting (8th ed.). Pearson Education.
3. Grossi, G., & Thomasson, A. (2022). Bridging public sector accounting and hybrid organizations. Accounting, Auditing & Accountability Journal, 35(1), 290-313. https://doi.org/10.1108/AAAJ-04-2020-4515
4. Liguori, M., Sicilia, M., & Steccolini, I. (2021). Accounting, accountability and performance management in the public sector. Financial Accountability & Management, 37(1), 1-18. https://doi.org/10.1111/faam.12246
5. Merchant, K. A., & Van der Stede, W. A. (2020). Management control systems: Performance measurement, evaluation and incentives (4th ed.). Pearson Education.
6. OECD (2024). Ownership and governance of state-owned enterprises 2024. OECD Publishing. https://doi.org/10.1787/395c9956-en
7. Tổng Công ty Đông Bắc (2025). Báo cáo tài chính năm 2024 [PDF]. Vietstock.
8. Tổng Công ty Đông Bắc (2025). Thông báo báo cáo tài chính hợp nhất giữa niên độ 2025 [Thông cáo].
9. Tổng Công ty Đông Bắc (2025). Báo cáo tài chính công ty mẹ giữa niên độ 30.06.2025 [Thông cáo].
| Ngày nhận bài: 2/1/2026; Ngày hoàn thiện biên tập: 7/2/2026; Ngày duyệt đăng: 10/2/2026 |
Tin liên quan


Các tin khác

Hoàn thiện hệ thống kế toán trách nhiệm tích hợp công nghệ số BIM-ERP và chỉ số bền vững ESG trong các doanh nghiệp xây dựng Việt Nam

Phân định chủ thể và đại lý theo IFRS 15 trong ghi nhận doanh thu tại các doanh nghiệp logistics Việt Nam

Đề xuất mô hình quyết định vòng đời tài sản công gắn với lập ngân sách tái tạo

Năng lực Kế toán Chiến lược Số: Cơ chế chuyển đổi công nghệ số thành chất lượng ra quyết định và lợi thế cạnh tranh bền vững

Các yếu tố ảnh hưởng đến hành vi điều chỉnh lợi nhuận trên báo cáo tài chính của các doanh nghiệp bất động sản niêm yết trên HOSE

Thực trạng áp dụng kế toán môi trường trong các doanh nghiệp công nghiệp Việt Nam trong bối cảnh hội nhập

Ứng dụng trí tuệ nhân tạo trong kế toán thuế tại các doanh nghiệp thương mại ở Việt Nam

Tích hợp kế toán tài chính và kế toán quản trị trong hệ thống thông tin kế toán

Tác động của các công nghệ mới trong kế toán đến chất lượng báo cáo tài chính và thích ứng nghề nghiệp


