


Quản trị tri thức, cấu trúc tổ chức và hiệu quả hoạt động bền vững ngành ắc quy Việt Nam
ThS. Nguyễn Phú Năng
Công ty TNHH Sebang Battery Vina; Email: [email protected]
ThS. Nguyễn Hà Phương
Trường Đại học Tài chính - Marketing; Email: [email protected]
ThS. Nguyễn Khánh Linh
Công ty cổ phần Quốc tế Phát Đạt; Email: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của quản trị tri thức đến hiệu quả hoạt động bền vững và vai trò điều tiết của cấu trúc tổ chức trong các doanh nghiệp ngành ắc quy Việt Nam. Phương pháp kết hợp nghiên cứu định tính để hiệu chỉnh thang đo và nghiên cứu định lượng với dữ liệu khảo sát 208 đáp viên; mô hình được kiểm định bằng PLS-SEM. Kết quả cho thấy Quản trị tri thức tác động tích cực đến Hiệu quả hoạt động bền vững; đồng thời, Cấu trúc tổ chức có vai trò điều tiết tích cực, làm gia tăng tác động này. Từ đó, nghiên cứu đề xuất một số hàm ý quản trị tập trung vào tăng cường chia sẻ, ứng dụng tri thức và hoàn thiện cấu trúc tổ chức nhằm nâng cao hiệu quả hoạt động bền vững của doanh nghiệp ngành ắc quy Việt Nam.
Từ khóa: Ắc quy, cấu trúc tổ chức, hiệu quả hoạt động bền vững, phát triển bền vững, quản trị tri thức
Abstract
This study analyzes the impact of knowledge management on sustainable performance and the moderating role of organizational structure in battery manufacturing enterprises in Viet Nam. The study combines qualitative research to refine the measurement scales with quantitative research based on survey data from 208 respondents; the model is tested using partial least squares structural equation modeling (PLS-SEM). The results show that knowledge management positively affects sustainable performance. Organizational structure also plays a positive moderating role, strengthening this effect. Based on these findings, the study proposes several managerial implications focusing on enhancing knowledge sharing and application and improving organizational structure to enhance sustainable performance among battery manufacturing enterprises in Viet Nam.
Keywords: Batteries, organizational structure, sustainable performance, sustainable development, knowledge management
GIỚI THIỆU
Ngành ắc quy tại Việt Nam đang phát triển nhanh với quy mô thị trường dự báo tăng từ khoảng 325 triệu USD năm 2024 lên gần 350 triệu USD năm 2025, tương ứng tốc độ tăng trưởng kép hằng năm là 6,83% (Mordor Intelligence, 2024). Tuy nhiên, ngành cũng đối mặt với cạnh tranh ngày càng gay gắt giữa doanh nghiệp trong nước, doanh nghiệp đầu tư trực tiếp nước ngoài (FDI) và hàng nhập khẩu, cùng sự chuyển dịch công nghệ sang các dòng pin mới như lithium và natri-ion. Trong bối cảnh đó, hiệu quả hoạt động bền vững, thể hiện khả năng cân bằng giữa kết quả kinh tế, trách nhiệm xã hội và bảo vệ môi trường, trở thành yêu cầu quan trọng đối với doanh nghiệp.
Về lý thuyết, quản trị tri thức được xem là yếu tố thúc đẩy hiệu quả hoạt động bền vững thông qua thu thập, phổ biến và ứng dụng tri thức. Tuy nhiên, khi rà soát các nghiên cứu thực nghiệm liên quan, có thể nhận thấy phần lớn các công trình đi trước đặt trong những bối cảnh khác biệt so với ngành ắc quy tại Việt Nam như: Shahzad và cộng sự (2020) khảo sát đa ngành tại Pakistan; Sapta và cộng sự (2021) tập trung vào ngành công nghiệp sáng tạo tại Indonesia; trong khi Koliby và cộng sự (2025) giới hạn phạm vi ở nhóm doanh nghiệp nhỏ và vừa ngành sản xuất nói chung. Việc thiếu các nghiên cứu dành riêng cho một ngành có đặc thù công nghệ, chuỗi cung ứng và cấu trúc cạnh tranh như ngành ắc quy tại Việt Nam tạo ra một khoảng trống tri thức đáng kể. Đồng thời, vai trò điều tiết của cấu trúc tổ chức trong mối quan hệ quản trị tri thức - hiệu quả hoạt động bền vững vẫn ít được kiểm định và chưa có kết quả thống nhất. Đây là 2 khoảng trống mà nghiên cứu hướng đến giải quyết, qua đó bổ sung bằng chứng cho Quan điểm dựa trên nguồn lực và Quan điểm dựa trên tri thức.
Trên cơ sở đó, nghiên cứu kiểm định tác động của quản trị tri thức đến hiệu quả hoạt động bền vững và vai trò điều tiết của cấu trúc tổ chức bằng PLS-SEM; qua đó, đề xuất hàm ý quản trị nhằm hỗ trợ doanh nghiệp ngành ắc quy nâng cao hiệu quả hoạt động bền vững phù hợp với đặc thù cạnh tranh và công nghệ.
CƠ SỞ LÝ THUYẾT VÀ KHUNG PHÂN TÍCH
Cơ sở lý thuyết
Mô hình 3 điểm mấu chốt (TBL)
Elkington (1994, 1997) đề xuất Mô hình 3 điểm mấu chốt nhằm mở rộng cách đánh giá hiệu quả doanh nghiệp từ chỉ tiêu tài chính sang 3 khía cạnh: kinh tế, xã hội và môi trường. Theo đó, phát triển bền vững đòi hỏi doanh nghiệp đồng thời đảm bảo lợi ích kinh tế, trách nhiệm xã hội và bảo vệ môi trường. Dựa trên Mô hình 3 điểm mấu chốt, hiệu quả hoạt động bền vững trong nghiên cứu được đo lường qua hiệu quả kinh tế, xã hội (Tonial và cộng sự, 2019) và môi trường (Hallstedt và cộng sự, 2013).
Lý thuyết quan điểm dựa trên nguồn lực (RBV)
Wernerfelt (1984), Barney (1991) cho rằng sự khác biệt về hiệu quả giữa các doanh nghiệp xuất phát từ việc sở hữu và khai thác các nguồn lực khác nhau. Theo khung VRIO, nguồn lực tạo lợi thế cạnh tranh bền vững khi có giá trị, khan hiếm, khó bắt chước và được tổ chức khai thác hiệu quả. Lý thuyết quan điểm dựa trên nguồn lực phân biệt nguồn lực hữu hình và vô hình, trong đó các nguồn lực vô hình như tri thức và năng lực quản lý thường khó sao chép hơn. Trong nghiên cứu, lý thuyết này là nền tảng để xem xét cấu trúc tổ chức như một điều kiện nội tại hỗ trợ doanh nghiệp khai thác nguồn lực tri thức hiệu quả (Gold và cộng sự, 2001).
Lý thuyết quan điểm dựa trên tri thức (KBV)
Phát triển từ Lý thuyết quan điểm dựa trên nguồn lực, Grant (1996) xem tri thức là nguồn lực chiến lược và cho rằng doanh nghiệp có thể nâng cao hiệu quả thông qua việc thu nhận, chia sẻ và ứng dụng tri thức. Lý thuyết quan điểm dựa trên tri thức phân biệt tri thức hiện và tri thức ẩn, trong đó tri thức ẩn có giá trị chiến lược cao do khó sao chép. Dựa trên Lý thuyết quan điểm dựa trên tri thức, nghiên cứu của Koliby và cộng sự (2025), quản trị tri thức trong nghiên cứu gồm 3 thành phần: thu thập tri thức, phổ biến tri thức và áp dụng tri thức.
Lý thuyết về cấu trúc tổ chức (OS)
Cấu trúc tổ chức là cách thức doanh nghiệp phân chia, tổ chức và phối hợp các hoạt động, nguồn lực và quyền hạn nhằm đạt mục tiêu chung (Mintzberg, 1979; Ahmady và cộng sự, 2016). Grant (1996) nhấn mạnh vai trò của cấu trúc tổ chức trong điều phối và tích hợp tri thức chuyên biệt. Các thành phần cơ bản gồm: chuyên môn hóa, phân chia phòng ban, chuỗi chỉ huy, phạm vi kiểm soát, phân quyền và chuẩn hóa (Angeles và cộng sự, 2022). Cấu trúc tổ chức không chỉ định hình hiệu quả hoạt động mà còn ảnh hưởng đến mối quan hệ giữa quản trị tri thức và hiệu quả hoạt động bền vững (Chen và cộng sự, 2010; Bedetti và cộng sự, 2023)
Khung phân tích
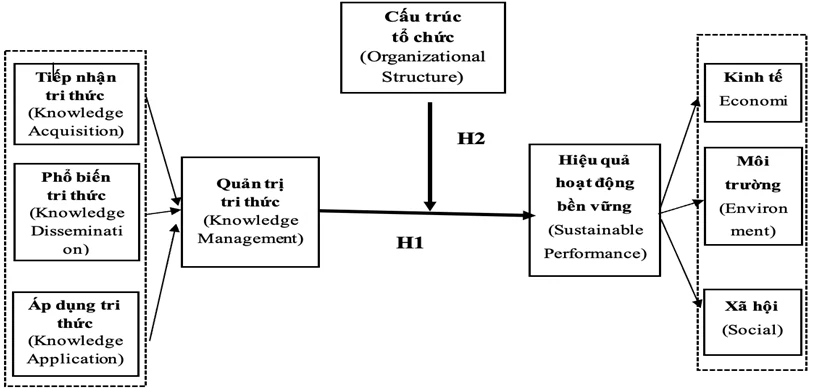
Trên cơ sở kế thừa các lý thuyết nêu trên và tổng quan các nghiên cứu thực nghiệm liên quan, đặc biệt là nghiên cứu của Koliby và cộng sự (2025) về mối tương tác giữa quản trị tri thức và cấu trúc tổ chức trong việc nâng cao hiệu quả hoạt động bền vững của doanh nghiệp sản xuất nhỏ và vừa, nghiên cứu này đề xuất khung phân tích (Hình) với 3 nhóm biến chính: (i) Quản trị tri thức (KM) là biến độc lập bậc hai, được đo lường thông qua 3 thành phần: Thu thập tri thức (KA), Phổ biến tri thức (KD) và Áp dụng tri thức (KAP); (ii) Hiệu quả hoạt động bền vững (SP) là biến phụ thuộc bậc hai, được đo lường thông qua 3 khía cạnh kinh tế, môi trường và xã hội theo Mô hình 3 điểm mấu chốt; và (iii) Cấu trúc tổ chức (OS) đóng vai trò biến điều tiết trong mối quan hệ giữa Quản trị tri thức và Hiệu quả hoạt động bền vững, dựa trên nền tảng Lý thuyết quan điểm dựa trên nguồn lực.
Hình: Khung phân tích đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Từ khung phân tích trên, 2 giả thuyết nghiên cứu được đề xuất như sau:
H1: Quản trị tri thức có tác động tích cực đến Hiệu quả hoạt động bền vững.
H2: Cấu trúc tổ chức điều tiết (làm thay đổi mức độ) mối quan hệ giữa Quản trị tri thức và Hiệu quả hoạt động bền vững.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp hỗn hợp. Ở giai đoạn định tính, nghiên cứu thực hiện phỏng vấn nhóm tập trung với 10 chuyên gia gồm chủ doanh nghiệp, quản lý và nhân viên trong ngành ắc quy. Mục tiêu là rà soát và hiệu chỉnh thang đo kế thừa từ Koliby và cộng sự (2025), gồm 7 khái niệm và 35 biến quan sát theo thang Likert 5 mức độ, đảm bảo các biến phù hợp với bối cảnh Việt Nam và cách diễn đạt rõ ràng, dễ hiểu.
Ở giai đoạn định lượng, nghiên cứu sử dụng PLS-SEM trên SmartPLS 4.0 theo Hair và cộng sự (2022). Phân tích gồm: (i) Đánh giá mô hình đo lường bậc một về độ tin cậy, giá trị hội tụ và phân biệt; (ii) Đánh giá mô hình đo lường bậc hai đối với Quản trị tri thức và Hiệu quả hoạt động bền vững (kinh tế, xã hội, môi trường); (iii) Kiểm định mô hình cấu trúc và các giả thuyết nghiên cứu bằng phương pháp Bootstrap với 5.000 mẫu lặp, ở mức ý nghĩa thống kê p < 0,05; và (v) Đánh giá khả năng giải thích (R², R² hiệu chỉnh, f²) và khả năng dự báo ngoài mẫu (Q²) của mô hình.
Nghiên cứu tập trung vào các doanh nghiệp kinh doanh sản phẩm, dịch vụ liên quan đến ắc quy tại Việt Nam gồm: nhà sản xuất, nhập khẩu, phân phối, đại lý, cửa hàng bán lẻ và gara/hộ kinh doanh sửa chữa ô tô, xe máy. Dữ liệu khảo sát được thu thập từ tháng 8-12/2025.
Đối tượng khảo sát gồm chủ doanh nghiệp, giám đốc, quản lý cấp cao, quản lý và nhân viên tại các doanh nghiệp thuộc phạm vi nghiên cứu. Nghiên cứu sử dụng phương pháp chọn mẫu thuận tiện, kết hợp câu hỏi gạn lọc nhằm xác định vị trí công tác và lĩnh vực hoạt động của đáp viên. Với 35 biến quan sát, theo Hair và cộng sự (2010), cỡ mẫu tối thiểu là 175 quan sát (35 × 5). Nghiên cứu đặt mục tiêu thu thập trên 200 mẫu và sau khi làm sạch dữ liệu thu được 208 mẫu hợp lệ, đáp ứng yêu cầu phân tích PLS-SEM. Dữ liệu được thu thập qua Zalo, Facebook và khảo sát trực tiếp bằng phiếu giấy. Sau khi làm sạch bằng Excel, dữ liệu được phân tích bằng SmartPLS 4.0, kết hợp đối chiếu với các nguồn dữ liệu thứ cấp liên quan đến ngành ắc quy.
KẾT QUẢ NGHIÊN CỨU
Đặc điểm mẫu khảo sát
Sau khi làm sạch dữ liệu, nghiên cứu thu được 208 phiếu khảo sát hợp lệ từ các doanh nghiệp trong ngành ắc quy tại Việt Nam. Mẫu nghiên cứu có tính đại diện cao cho nhóm ra quyết định: 76,4% đáp viên giữ vị trí quản lý trở lên (trong đó 50,0% là chủ doanh nghiệp), 83,7% có trình độ từ đại học trở lên và hơn 90% nằm trong độ tuổi lao động chủ lực (25-44 tuổi). Về đặc điểm doanh nghiệp, mẫu tập trung chủ yếu ở khối kinh tế tư nhân (61,5% doanh nghiệp tư nhân, 33,7% công ty TNHH) và nhóm doanh nghiệp nhỏ và vừa (63,0% có từ 5-30 nhân viên), phần lớn đang trong giai đoạn tăng trưởng với thâm niên hoạt động dưới 10 năm (63,0%). Cơ cấu mẫu này phù hợp với đặc điểm chung của ngành ắc quy tại Việt Nam, vốn có sự tham gia đông đảo của các doanh nghiệp tư nhân quy mô vừa và nhỏ bên cạnh một số ít doanh nghiệp lớn.
Đánh giá mô hình đo lường
Kết quả kiểm định mô hình đo lường bậc một (Bảng 1) cho thấy, toàn bộ 35 biến quan sát đều đạt hệ số tải ngoài từ 0,742-0,841 (> 0,7), hệ số Cronbach's Alpha dao động từ 0,835-0,861 và độ tin cậy tổng hợp (rho_c) từ 0,883-0,900, đều vượt xa ngưỡng tối thiểu 0,7. Phương sai trích trung bình (AVE) của các nhân tố đạt từ 0,602-0,643 (> 0,5), đồng thời tiêu chuẩn Fornell-Larcker theo Fornell và Larcker (1981) được thỏa mãn hoàn toàn ở tất cả các cặp biến.
Ở cấp độ biến bậc hai, nhân tố Quản trị tri thức (KM) được cấu thành từ 3 thành phần: Thu thập tri thức (KA = 0,874), Áp dụng tri thức (KAP = 0,889) và Phổ biến tri thức (KD = 0,842); nhân tố Hiệu quả hoạt động bền vững (SP) được cấu thành từ Hiệu quả kinh tế (SE = 0,874), Hiệu quả xã hội (SS = 0,856) và Hiệu quả môi trường (SEN = 0,827). Các chỉ số này khẳng định mô hình đo lường đạt độ tin cậy, giá trị hội tụ và giá trị phân biệt cần thiết để tiến hành kiểm định mô hình cấu trúc. Kiểm tra đa cộng tuyến cho thấy hệ số VIF của KM (2,211) và OS (1,133) đều nhỏ hơn 3, không có hiện tượng đa cộng tuyến.
Bảng 1: Độ tin cậy và giá trị hội tụ của mô hình đo lường
| Biến (bậc 1) | Cronbach's Alpha | Độ tin cậy tổng hợp (rho_c) | AVE |
|---|---|---|---|
| Thu thập tri thức (KA) | 0,846 | 0,890 | 0,619 |
| Áp dụng tri thức (KAP) | 0,849 | 0,892 | 0,623 |
| Phổ biến tri thức (KD) | 0,842 | 0,887 | 0,610 |
| Cấu trúc tổ chức (OS) | 0,858 | 0,897 | 0,636 |
| Hiệu quả kinh tế (SE) | 0,861 | 0,900 | 0,643 |
| Hiệu quả môi trường (SEN) | 0,835 | 0,883 | 0,602 |
| Hiệu quả xã hội (SS) | 0,858 | 0,898 | 0,638 |
| Biến bậc 2 |
|
|
|
| Quản trị tri thức (KM) | 0,837 | 0,902 | 0,754 |
| Hiệu quả hoạt động bền vững (SP) | 0,812 | 0,889 | 0,727 |
Nguồn: Tổng hợp từ kết quả phân tích SmartPLS 4.0
Kiểm định giả thuyết và mô hình cấu trúc
Kết quả kiểm định bằng phương pháp Bootstrap (5.000 mẫu lặp) cho thấy, cả 2 giả thuyết nghiên cứu đều được chấp nhận. Quản trị tri thức (KM) có tác động tích cực và có ý nghĩa thống kê đến Hiệu quả hoạt động bền vững (SP) với hệ số β = 0,479 (t = 7,122; p < 0,001), ủng hộ giả thuyết H1. Cấu trúc tổ chức (OS) có vai trò điều tiết có ý nghĩa thống kê đối với mối quan hệ KM - SP với hệ số β = 0,251 (t = 4,111; p < 0,001), ủng hộ giả thuyết H2, nghĩa là khi mức độ chuẩn hóa của cấu trúc tổ chức tăng lên, tác động của KM lên SP càng được khuếch đại. Mô hình có khả năng giải thích khá tốt với hệ số R2 hiệu chỉnh của SP đạt 0,559 (KM và tác động điều tiết giải thích được 55,9% biến thiên của SP); quy mô tác động của KM ở mức trung bình (0,239), của tác động điều tiết OS×KM ở mức nhỏ (0,097); và hệ số Q2 của SP đạt 0,405, cho thấy mô hình có năng lực dự báo ngoài mẫu ở mức trung bình (Bảng 2).
Bảng 2: Kết quả kiểm định giả thuyết và mức độ giải thích của mô hình
| Giả thuyết | Mối quan hệ | β | Độ lệch chuẩn | T-value | p-value | Kết luận |
|---|---|---|---|---|---|---|
| H1 | KM → SP | 0,479 | 0,067 | 7,122 | 0,000 | Chấp nhận |
| H2 | OS × KM → SP | 0,251 | 0,061 | 4,111 | 0,000 | Chấp nhận |
| Chỉ số mô hình | Giá trị | Mức đánh giá |
| R2(SP) | 0,566 | - |
| R2 hiệu chỉnh (SP) | 0,559 | Giải thích khá tốt |
| f2(KM → SP) | 0,239 | Trung bình |
| f2(OS × KM → SP) | 0,097 | Nhỏ |
| Q2(SP) | 0,405 | Dự báo trung bình |
Nguồn: Tổng hợp từ kết quả phân tích SmartPLS 4.0 của nhóm tác giả
Xu hướng và khác biệt chính giữa các nhân tố
Xét theo trọng số đóng góp, Áp dụng tri thức (KAP = 0,895) là thành phần đóng góp nhiều nhất vào KM, tiếp theo là Thu thập tri thức (KA = 0,876) và Phổ biến tri thức (KD = 0,833). Đối với SP, Hiệu quả kinh tế (SE = 0,878) đóng vai trò chủ đạo, tiếp theo là Hiệu quả xã hội (SS = 0,862) và Hiệu quả môi trường (SEN = 0,816). Đáng chú ý, dù đóng góp trọng số thấp nhất trong 3 thành phần của KM, biến quan sát về việc lưu trữ, ghi lại tri thức trong nhóm Phổ biến tri thức (KD) lại có giá trị trung bình thấp nhất và độ lệch chuẩn cao nhất trong toàn bộ thang đo, cho thấy tri thức trong các doanh nghiệp ắc quy hiện phần lớn vẫn tồn tại dưới dạng tri thức ẩn, chưa được hệ thống hóa thành quy trình hay cơ sở dữ liệu dùng chung - một điểm yếu cần được ưu tiên khắc phục.
Thảo luận
Kết quả nghiên cứu cho thấy, KM có tác động tích cực, trực tiếp đến SP với hệ số β = 0,479, một mức tác động khá cao nhưng vẫn nằm trong khoảng biến thiên được ghi nhận bởi các nghiên cứu quốc tế trước đây (β từ 0,310-0,672), cụ thể là tương đồng với các nghiên cứu trong lĩnh vực sản xuất của Shahzad và cộng sự (2020), Hossain và cộng sự (2022), đồng thời thấp hơn kết quả của Koliby và cộng sự (2025) trong nhóm doanh nghiệp nhỏ và vừa ngành sản xuất nói chung, của Sapta và cộng sự (2021) trong ngành công nghiệp sáng tạo. Sự tương đồng này củng cố thêm luận điểm của Lý thuyết dựa trên tri thức khẳng định rằng, quản trị tri thức là yếu tố nền tảng thúc đẩy hiệu quả hoạt động bền vững ở nhiều ngành nghề khác nhau; đồng thời, mức độ chênh lệch giữa các hệ số tác động phần lớn xuất phát từ khác biệt về bối cảnh ngành, quy mô mẫu và đặc điểm doanh nghiệp, chứ không phủ nhận bản chất mối quan hệ KM - SP. Đóng góp quan trọng của nghiên cứu là đã kiểm định mối quan hệ này trong một bối cảnh ngành đặc thù, ngành ắc quy tại Việt Nam, vốn chưa từng được các nghiên cứu trước khai thác, qua đó góp phần lấp đầy khoảng trống tri thức đã được xác định trong phần giới thiệu.
Về vai trò điều tiết của cấu trúc tổ chức, hệ số tác động β = 0,251 của nghiên cứu này cao hơn đáng kể so với kết quả của Koliby và cộng sự (2025). Sự khác biệt này mang ý nghĩa học thuật quan trọng: trong khi Koliby và cộng sự (2025) cho rằng ở nhóm doanh nghiệp nhỏ và vừa, các yếu tố phi chính thức như đặc điểm lãnh đạo cá nhân thường lấn át vai trò của cấu trúc tổ chức chính thức, thì kết quả của nghiên cứu này lại tái khẳng định tầm quan trọng của cấu trúc tổ chức như một “hạ tầng chiến lược” quyết định khả năng hấp thụ và chuyển hóa tri thức thành lợi thế cạnh tranh. Phát hiện này bổ sung bằng chứng thực nghiệm cho Lý thuyết quan điểm dựa trên nguồn lực, cho thấy quản trị tri thức không phát huy hiệu quả một cách độc lập mà cần được cấu trúc tổ chức phù hợp xúc tác. Bên cạnh đó, việc Áp dụng tri thức (KAP) là thành phần đóng góp lớn nhất cho KM cho thấy trong ngành ắc quy, khả năng chuyển hóa tri thức thành hành động thực tế, chứ không chỉ đơn thuần thu thập hay lưu trữ, mới là yếu tố quyết định để cải thiện hiệu quả hoạt động bền vững; trong khi đó, điểm số thấp của các biến đo lường việc lưu trữ, hệ thống hóa tri thức (thuộc nhóm KD) phản ánh một rủi ro tiềm ẩn đáng lưu ý đối với ngành: tri thức tồn tại chủ yếu ở dạng ẩn trong kinh nghiệm cá nhân, dễ bị thất thoát khi nhân sự biến động, một đặc điểm phổ biến trong các ngành có tính kỹ thuật, thâm dụng lao động như ngành ắc quy.
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Kết luận
Nghiên cứu đã kiểm định thành công mô hình cấu trúc về tác động của Quản trị tri thức đến Hiệu quả hoạt động bền vững, có xét đến vai trò điều tiết của Cấu trúc tổ chức, dựa trên dữ liệu khảo sát từ 208 doanh nghiệp sản xuất, nhập khẩu, phân phối và kinh doanh ắc quy tại Việt Nam. Kết quả khẳng định 2 giả thuyết nghiên cứu: Quản trị tri thức có tác động tích cực, trực tiếp đến hiệu quả hoạt động bền vững (β = 0,479); và Cấu trúc tổ chức đóng vai trò điều tiết quan trọng, làm gia tăng đáng kể mối quan hệ giữa Quản trị tri thức và Hiệu quả hoạt động bền vững (β = 0,251). Những phát hiện này không chỉ bổ sung bằng chứng thực nghiệm cho Lý thuyết dựa trên nguồn lực (RBV) và Lý thuyết dựa trên tri thức (KBV) trong một bối cảnh ngành cụ thể, mà còn cung cấp cơ sở khoa học vững chắc cho các hàm ý quản trị, được xây dựng nhất quán trên nền tảng lý thuyết đã trình bày và bằng chứng thực nghiệm thu được từ mô hình.
Khuyến nghị giải pháp
Trên cơ sở đó, một số giải pháp được đề xuất cho doanh nghiệp như sau:
Thứ nhất, nâng cao khả năng ứng dụng tri thức. Vì khả năng ứng dụng tri thức là thành phần đóng góp lớn nhất cho năng lực quản trị tri thức của doanh nghiệp, các doanh nghiệp trong ngành ắc quy nên rút ngắn thời gian phản ứng trước các thông tin thị trường và tri thức mới tiếp nhận (ví dụ: chính sách cạnh tranh, khuyến mãi của đối thủ), đồng thời xây dựng cơ chế khuyến khích nhân viên đề xuất cải tiến gắn với chỉ tiêu định lượng (số lượng, chất lượng báo cáo cải tiến) và chính sách khen thưởng tương xứng với lợi ích mang lại, nhằm thúc đẩy văn hóa chuyển hóa tri thức thành hành động cụ thể.
Thứ hai, tăng cường khả năng phổ biến tri thức. Trước thực trạng tri thức trong ngành còn tồn tại chủ yếu dưới dạng tri thức ẩn, dễ thất thoát khi nhân sự biến động, doanh nghiệp cần đầu tư xây dựng hệ thống lưu trữ và chia sẻ tri thức nội bộ (cơ sở dữ liệu, nền tảng số hóa quy trình, các buổi chia sẻ kiến thức định kỳ), gắn kèm cơ chế đo lường tỷ lệ tiếp cận thông tin của nhân viên và chính sách khuyến khích chia sẻ, nhằm giảm thiểu rủi ro gián đoạn tri thức khi có biến động nhân sự.
Thứ ba, hoàn thiện cấu trúc tổ chức theo hướng phù hợp. Do cấu trúc tổ chức đóng vai trò điều tiết tích cực mối quan hệ quản trị tri thức - hiệu quả hoạt động bền vững, doanh nghiệp cần xây dựng một cấu trúc vừa đảm bảo tính chuẩn hóa, hệ thống (quy trình, phân quyền rõ ràng) để tri thức được truyền tải chính xác, vừa duy trì độ linh hoạt cần thiết (giảm tầng nấc trung gian, tăng cường giao tiếp liên phòng ban) để tri thức được lưu chuyển và ứng dụng nhanh chóng trước các biến động của thị trường ắc quy.
Về mặt hàm ý chính sách ở cấp ngành, các hiệp hội ngành nghề và cơ quan quản lý có thể xem xét thúc đẩy các chương trình đào tạo, chia sẻ thực tiễn tốt về quản trị tri thức và tái cấu trúc tổ chức cho khối doanh nghiệp nhỏ và vừa trong ngành ắc quy - nhóm chiếm tỷ trọng lớn trong mẫu nghiên cứu nhưng thường hạn chế về nguồn lực đầu tư cho hệ thống quản trị tri thức bài bản, qua đó góp phần nâng cao năng lực cạnh tranh và hiệu quả hoạt động bền vững chung của toàn ngành trong bối cảnh cạnh tranh và chuyển dịch công nghệ ngày càng gay gắt.
Tài liệu tham khảo:
1. Ahmady, G.A., Mehrpour, M. and Nikooravesh, A., (2016). Organizational Structure. Procedia - Social and Behavioral Sciences, 230, pp. 455-462.
2. Angeles, A., Philbin, S.P. and Valenzuela, C., (2022). Characterizing Organizational Lifecycle through Strategic and Structural Flexibility: Insights from MSMEs in Mexico. Global Journal of Flexible Systems Management, 23(1), pp. 1-20.
3. Barney, J.B., (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), pp. 99-120.
4. Bedetti, M.C.A., Fontana, C., Federici, P.A. and Iaquinto, B.L., (2023). Unveiling micro-foundations of digital transformation: Cognitive models, routines, and organizational structures in agri-food SMEs. Technological Forecasting and Social Change, 197, p. 122922.
5. Chen, C., Huang, J. and Hsiao, Y., (2010). Knowledge management and innovativeness: the role of organizational climate and structure. International Journal of Manpower, 31(8), pp. 848-870.
6. Elkington, J., (1994). Towards the Sustainable Corporation: Win-Win-Win Business Strategies for Sustainable Development. California Management Review, 36(2), pp. 90-100.
7. Elkington, J., (1997). Cannibals with Forks: The Triple Bottom Line of 21st Century Business. Oxford: Capstone Publishing.
8. Fornell, C. and Larcker, D.F., (1981). Evaluating structural equation models with unobservable variables and measurement error. Journal of Marketing Research, 18(1), pp. 39-50.
9. Gold, A.H., Malhotra, A. and Segars, A.H., (2001). Knowledge Management: An Organizational Capabilities Perspective. Journal of Management Information Systems, 18(1), pp. 185-214.
10. Grant, R.M., (1996). Toward a knowledge-based theory of the firm. Strategic Management Journal, 17(S2), pp. 109-122.
11. Hair, J.F., Black, W.C., Babin, B.J. and Anderson, R.E., (2010). Multivariate Data Analysis. 7th ed. New York: Pearson.
12. Hair, J.F., Hult, G.T.M., Ringle, C.M. and Sarstedt, M., (2022). A Primer on Partial Least Squares Structural Equation Modeling (PLS-SEM). 3rd ed. Thousand Oaks, CA: Sage.
13. Hallstedt, S.I., Thompson, A.W. and Isaksson, P., (2013). A design tool for sustainable product development based on strategic planning of product self-assessment. Journal of Cleaner Production, 53, pp. 64-72.
14. Hossain, M.B., Nassar, S., Rahman, M.U., Dunay, A. and Illés, C.B., (2022). Exploring the mediating role of knowledge management practices to corporate sustainability. Journal of Cleaner Production, 374, p. 133869.
15. Koliby, I.S.A., Mohamed, N.N.H., Al-Shami, A.K., Al-Hadhrami, M.A. and Bin-Nashwan, S.A., (2025). Enhancing sustainable performance among manufacturing SMEs: the interplay of knowledge management and organizational structure. Discover Sustainability, 6, p. 12.
16. Mintzberg, H., (1979). The Structuring of Organizations: A Synthesis of the Research. Englewood Cliffs, NJ: Prentice-Hall.
17. Mordor Intelligence (2024). Vietnam Battery Market Size, Share & Industry Analysis. https://www.mordorintelligence.com/industry-reports/vietnam-battery-market.
18. Sapta, I.K.S., Sudja, I.N., Landra, I.N. and Rustiarini, N.W., (2021). Sustainability Performance of Organization: Mediating role of knowledge management. Economies, 9(3), p. 97.
19. Shahzad, M., Qu, Y., Zafar, A.U., Rehman, S.U. and Islam, T., (2020). Exploring the influence of knowledge management process on corporate sustainable performance through green innovation. Journal of Knowledge Management, 24(9), pp. 2079-2106.
20. Tonial, G., Cassel, R.A. and Zuluaga-Mazo, A., (2019). Sustainable development and knowledge management: a systematic review of the literature. Journal of Knowledge Management, 23(6), pp. 1167-1190.
21. Wernerfelt, B., (1984). A Resource-Based View of the Firm. Strategic Management Journal, 5(2), pp. 171-180.
| Ngày nhận bài: 1/8/2026; Ngày hoàn thiện biên tập: 17/9/2026; Ngày duyệt đăng: 22/9/2026 |
Tin liên quan


Các tin khác

Chính sách ưu đãi và hỗ trợ phát triển sản phẩm nhựa thân thiện môi trường: Kinh nghiệm quốc tế và một số khuyến nghị cho Việt Nam

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn


