


Chuyên môn tài chính kế toán của hội đồng quản trị và những tác động đến hành vi tránh thuế tại doanh nghiệp niêm yết
TS. Nguyễn Hoàng
Trường Đại học Kinh tế, Đại học Huế
Email: [email protected]
Tóm tắt
Nghiên cứu này phân tích tác động chuyên môn tài chính kế toán của hội đồng quản trị đến hành vi né tránh thuế của doanh nghiệp niêm yết trên thị trường chứng khoán Việt Nam. Kết quả cho thấy chuyên môn tài chính kế toán của hội đồng quản trị có mối liên hệ ngược chiều với hành vi tránh thuế, hàm ý rằng một hội đồng quản trị am hiểu chuyên môn có thể nâng cao hiệu quả giám sát trong báo cáo tài chính và tuân thủ nghĩa vụ thuế. Nghiên cứu đóng góp cho lĩnh vực quản trị công ty và thuế bằng cách cung cấp bằng chứng mới về sự tương tác giữa chuyên môn cấp hội đồng quản trị trong việc định hình hành vi thuế của doanh nghiệp.
Từ khóa: Chuyên môn hội đồng quản trị, né tránh thuế, thị trường mới nổi, Việt Nam
Summary
The study analyzes the impact of the board of directors’ financial and accounting expertise on tax avoidance behavior among firms listed on the Vietnamese stock market. The results show that the board of directors’ financial and accounting expertise is negatively associated with tax avoidance, implying that a board with stronger professional expertise can enhance the effectiveness of financial reporting oversight and improve compliance with tax obligations. The study contributes to the fields of corporate governance and taxation by providing new evidence on the interaction of board-level expertise in shaping corporate tax behavior.
Keywords : board-level expertise, tax avoidance, emerging markets, Viet Nam
ĐẶT VẤN ĐỀ
Trong những thập niên gần đây, vấn đề né tránh thuế doanh nghiệp ngày càng thu hút sự quan tâm của giới học thuật, cơ quan quản lý và các nhà hoạch định chính sách. Dù doanh nghiệp có thể lập luận rằng việc giảm thiểu nghĩa vụ thuế là một chiến lược hợp pháp nhằm gia tăng lợi ích cho cổ đông, song việc lạm dụng né tránh thuế thường gây lo ngại về đạo đức kinh doanh, trách nhiệm xã hội của doanh nghiệp và tính bền vững dài hạn. Đặc biệt, tại các thị trường mới nổi, né tránh thuế đã trở thành một vấn đề đáng chú ý đối với cả nhà đầu tư lẫn cơ quan thuế. Do đó, việc hiểu rõ các cơ chế có khả năng hạn chế hoặc thúc đẩy hành vi né tránh thuế mang ý nghĩa rất quan trọng.
Quản trị công ty giữ vai trò then chốt trong việc định hình các quyết định tài chính và thuế của doanh nghiệp. Trong các cơ chế quản trị, hội đồng quản trị (HĐQT) được nhìn nhận là cơ quan giám sát nội bộ quan trọng, chịu trách nhiệm kiểm soát ban điều hành và bảo đảm sự thống nhất với lợi ích của cổ đông. Chuyên môn của HĐQT, đặc biệt là chuyên môn về tài chính và kế toán được xem là một cơ chế quản trị quan trọng cần được quan tâm. Nghiên cứu này nhằm xem xét vai trò tích cực của chuyên môn tài chính và kế toán của thành viên HĐQT có giúp ích cho doanh nghiệp hạn chế mức độ né tránh thuế hay không; qua đó, nghiên cứu đề xuất các hàm ý quản trị nhằm nâng cao hiệu quả quản trị doanh nghiệp và tăng cường tuân thủ nghĩa vụ thuế.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Theo Hanlon và Heitzman (2010), né tránh thuế doanh nghiệp đề cập đến các chiến lược mà doanh nghiệp sử dụng để giảm gánh nặng thuế, từ những hình thức hoạch định thuế hợp pháp cho đến các thực tiễn mang tính chất lạm dụng, tiệm cận với hành vi trốn thuế. Mặc dù né tránh thuế có thể làm gia tăng lợi nhuận sau thuế và qua đó nâng cao giá trị cho cổ đông, song cũng tiềm ẩn những chi phí về uy tín, rủi ro pháp lý và vấn đề đại diện (Desai và Dharmapala, 2006). Ở các thị trường mới nổi, sự tồn tại của các thể chế yếu và khả năng thực thi hạn chế có thể càng khuyến khích nhà quản lý khai thác các kẽ hở pháp luật, qua đó nhấn mạnh tầm quan trọng của các cơ chế quản trị nhằm kiềm chế hành vi thuế mang tính cơ hội.
Nghiên cứu của Xie và cộng sự (2003) khẳng định chuyên môn của HĐQT, đặc biệt trong lĩnh vực kế toán, kiểm toán, thuế và tài chính, giúp các thành viên có khả năng đánh giá các chiến lược thuế phức tạp và nhận diện rủi ro tiềm ẩn. Theo Lý thuyết đại diện, những HĐQT có tỷ lệ thành viên sở hữu chuyên môn tài chính kế toán cao có năng lực tốt hơn trong việc hạn chế hành vi vụ lợi của nhà quản lý, từ đó giảm thiểu tình trạng lạm dụng né tránh thuế. Tuy nhiên, dưới góc độ Lý thuyết phụ thuộc nguồn lực, chuyên môn có thể cung cấp tri thức và mạng lưới quan hệ hỗ trợ doanh nghiệp triển khai các biện pháp hoạch định thuế tinh vi nhưng vẫn hợp pháp.
Sự khác biệt này cho thấy một khoảng trống nghiên cứu cần được lấp đầy, đặc biệt trong bối cảnh các nền kinh tế mới nổi như Việt Nam.
Mô hình nghiên cứu
Trên cơ sở các lý thuyết trên và lược khảo các nghiên cứu trong và ngoài nước mô hình nghiên cứu được tác giả đề xuất như sau:
TAXit = α0 + α1BEXPit + α2SIZEit + α3ROAit + α4LEVit + α5YEARt + α6FIRMi + εit
Trong đó, TAXit là mức độ tránh thuế doanh nghiệp của công ty i tại năm t được đo bằng BTD và ETR, YEAR và FIRM nhằm kiểm soát các tác động cố định trong mô hình.
Biến phụ thuộc: Né tránh thuế doanh nghiệp (TAX)
Nghiên cứu này đo lường mức độ né tránh thuế dựa trên 2 thước đo phổ biến:
- Tỷ suất thuế hiệu quả hiện hành (ETR):
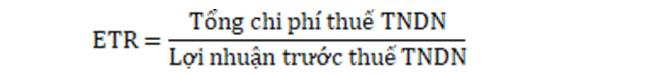
Chỉ tiêu này phản ánh gánh nặng thuế thực tế mà doanh nghiệp ghi nhận trong kỳ và chịu ảnh hưởng bởi các yếu tố như ưu đãi thuế, hoàn thuế hoặc các khoản truy thu, điều chỉnh thuế. ETR càng thấp phản ánh mức độ né tránh thuế càng cao.
- Chênh lệch kế toán - thuế (BTD):

BTD lớn hơn được hiểu là mức độ né tránh thuế cao hơn, vì nó phản ánh sự chênh lệch giữa lợi nhuận kế toán và thu nhập chịu thuế lớn hơn.
Biến độc lập:
- Chuyên môn hội HĐQT (BEXP), được đo lường bằng tỷ lệ thành viên HĐQT có chuyên môn tài chính kế toán trong tổng số thành viên HĐQT (Xie và cộng sự, 2003). Tỷ lệ này càng cao cho thấy trình độ chuyên môn liên quan của hội đồng càng lớn.
- Quy mô doanh nghiệp (SIZE): Logarit tự nhiên của tổng tài sản doanh nghiệp.
- Đòn bẩy tài chính (LEV): Tổng nợ phải trả chia cho tổng tài sản doanh nghiệp.
- Khả năng sinh lợi (ROA): Lợi nhuận ròng chia cho tổng tài sản doanh nghiệp.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu này sử dụng dữ liệu bảng từ các doanh nghiệp phi tài chính niêm yết trên Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) trong giai đoạn từ năm 2019-2024. Các tổ chức tài chính được loại trừ do đặc thù về quy định thuế và cấu trúc báo cáo riêng biệt. Dữ liệu ở cấp độ doanh nghiệp được thu thập từ báo cáo thường niên, báo cáo tài chính, cơ sở dữ liệu FiinGroup và các công bố về quản trị công ty. Riêng số lượng thành viên HĐQT có chuyên môn tài chính kế toán được thu thập thủ công từ báo cáo thường niên của các doanh nghiệp. Các doanh nghiệp thiếu dữ liệu đối với những biến quan trọng được loại khỏi mẫu nghiên cứu. Mẫu cuối cùng bao gồm 207 doanh nghiệp, tương ứng 541 quan sát theo năm - doanh nghiệp.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Bảng 1 trình bày thống kê mô tả của các biến nghiên cứu chính. Theo các nghiên cứu trước (Chen và cộng sự, 2010; Dyreng và cộng sự, 2010), tác giả tiến hành thống kê xử lý giá trị ngoại lai (winsorize) các biến tài chính (BTD, ETR, LEV, ROA) tại các phân vị 1% và 99% để giảm ảnh hưởng của các giá trị ngoại lai.
Kết quả thống kê mô tả cho thấy giá trị trung bình của biến BTD là 0,03 (trung vị 0,01) cho thấy mức chênh lệch kế toán - thuế nhìn chung nhỏ, nhưng có sự dao động đáng kể giữa các doanh nghiệp. Biến ETR có trung bình 0,13 (trung vị 0,17), thấp hơn mức thuế suất danh nghĩa 20%, phản ánh ảnh hưởng của các ưu đãi thuế, hoàn thuế và sự khác biệt trong ghi nhận thuế hiện hành; giá trị âm vẫn tồn tại trong một số trường hợp do thua lỗ hoặc được hoàn thuế.
Về đặc điểm quản trị công ty, BEXP có giá trị trung bình 0,58 cho thấy khoảng 58% thành viên HĐQT có chuyên môn tài chính, kế toán hoặc kinh tế. Đối với các biến kiểm soát, quy mô doanh nghiệp (SIZE) có giá trị log trung bình 28,19, dao động từ 25,58 đến 32,02, phản ánh sự khác biệt về quy mô tài sản giữa các công ty niêm yết. Tỷ lệ đòn bẩy (LEV) trung bình 0,47 với mức cao nhất là 0,97, hàm ý phần lớn công ty có mức vay nợ trong giới hạn an toàn. Hiệu quả hoạt động (ROA) trung bình là 7% với độ lệch chuẩn 0,07 mặc dù có sự biến động mạnh (từ -0,22 đến 0,44). Các phân bố này cho thấy sự đa dạng trong đặc điểm doanh nghiệp của mẫu nghiên cứu.
Bảng 1: Thống kê mô tả các biến
|
Biến |
N |
Trung bình |
Độ lệch chuẩn |
Nhỏ nhất |
Trung vị |
Lớn nhất |
|
BTD |
541 |
0,03 |
0,09 |
-0,25 |
0,01 |
0,39 |
|
ETR |
541 |
0,13 |
0,19 |
-0,31 |
0,17 |
0,87 |
|
BEXP |
541 |
0,58 |
0,34 |
0,00 |
0,60 |
1,00 |
|
SIZE |
541 |
28,19 |
1,27 |
25,58 |
28,05 |
32,02 |
|
LEV |
541 |
0,47 |
0,21 |
0,01 |
0,47 |
0,97 |
|
ROA |
541 |
0,07 |
0,07 |
-0,22 |
0,05 |
0,44 |
Nguồn: Tác giả tổng hợp, 2025
Phân tích tương quan
Bảng 2 trình bày ma trận tương quan Pearson giữa các biến trong mô hình. Kết quả cho thấy đa số hệ số tương quan ở mức thấp đến trung bình. Đáng chú ý, biến chênh lệch kế toán - thuế (BTD) có mối tương quan âm mạnh và có ý nghĩa thống kê với tỷ suất thuế hiệu quả hiện hành (ETR, r = -0,67; p < 0,01), phản ánh sự thay thế lẫn nhau của 2 thước đo hành vi tránh thuế. Ngoài ra, BTD cũng tương quan âm với chuyên môn HĐQT (BEXP, r = -0,05, p < 0,1), đòn bẩy (LEV, r = -0,25; p < 0,01) và dương với khả năng sinh lời (ROA, r = 0,48; p < 0,01). Về các biến quản trị, chuyên môn HĐQT (BEXP) có tương quan dương với quy mô doanh nghiệp (SIZE, r = 0,14; p < 0,01) và với ROA (r = 0,09; p < 0,1). Ngoài ra, SIZE tương quan dương với LEV (r = 0,31; p < 0,01), trong khi LEV lại có tương quan âm với ROA (r = -0,40; p < 0,01).
Kết quả kiểm tra đa cộng tuyến cho thấy các chỉ số phương sai phóng đại (VIF) dao động từ 1,3 đến 1,5, đều thấp hơn ngưỡng 2. Như vậy, hiện tượng đa cộng tuyến không phải là vấn đề đáng lo ngại trong mô hình nghiên cứu.
Bảng 2: Ma trận tương quan Pearson của các biến
|
|
ETR |
BEXP |
SIZE |
LEV |
ROA |
Chỉ số VIF |
|
|
BTD |
-0,67*** |
-0,05* |
0,03 |
-0,25*** |
0,48*** |
|
|
|
ETR |
|
0,03 |
-0,08 |
0,07 |
-0,10* |
|
|
|
BEXP |
|
|
0,14*** |
-0,09* |
0,11** |
1,5 |
|
|
SIZE |
|
|
|
0,31*** |
-0,04 |
1,4 |
|
|
LEV |
|
|
|
|
-0,40*** |
1,4 |
|
|
ROA |
|
|
|
|
|
1,3 |
|
|
Chú thích: *p<0,1; **p<0,05; ***p<0,01 |
|||||||
Nguồn: Tác giả tổng hợp, 2025
Kết quả hồi quy
Bảng 3 trình bày các kết quả hồi quy đa biến OLS thô dựa trên dữ liệu bảng. Hệ số của BEXP mang dấu âm nhưng không có ý nghĩa thống kê khi BTD được sử dụng làm biến phụ thuộc, trong khi lại có hệ số dương và có ý nghĩa ở mức 10% đối với ETR. Điều này hàm ý rằng, chuyên môn tài chính kế toán của HĐQT chưa đủ mạnh để trực tiếp làm giảm khoảng cách giữa thuế kế toán và thuế hiện hành, nhưng lại có tác động nhất định đến việc gia tăng tỷ lệ thuế hiệu quả kế toán. Như vậy, dù mức độ tác động vẫn còn hạn chế, HĐQT với chuyên môn tài chính kế toán cao hơn có xu hướng thúc đẩy sự tuân thủ thuế. Nói cách khác, tỷ lệ thành viên HĐQT có chuyên môn tài chính kế toán càng cao thì mức độ tránh thuế càng thấp. Kết quả này phù hợp với Lý thuyết đại diện, theo đó các HĐQT có hiểu biết tài chính tốt hơn sẽ giám sát hiệu quả hơn và hạn chế được các hành vi tránh thuế mang tính cơ hội của ban điều hành. So sánh với các thị trường mới nổi khác, kết quả này hoàn toàn phù hợp với nghiên cứu của Martinez và cộng sự (2023) tại Braxin và Onyeogubalu và cộng sự (2025) tại Nigeria.
Bảng 3: Kết quả hồi quy
|
|
Biến phụ thuộc |
|
|
|
BTD |
ETR |
|
BEXP |
-0,008 |
0,040* |
|
|
(0,012) |
(0,029) |
|
SIZE |
0,001 |
-0,012* |
|
|
(0,003) |
(0,007) |
|
LEV |
-0,042** |
0,065 |
|
|
(0,019) |
(0,046) |
|
ROA |
0,436*** |
-0,028 |
|
|
(0,050) |
(0,119) |
|
Hằng số |
-0,083 |
0,700*** |
|
|
(0,082) |
(0,195) |
|
Số quan sát |
541 |
541 |
|
R2 |
0,331 |
0,160 |
|
R2 hiệu chỉnh |
0,309 |
0,132 |
|
Thống kê F |
15.198*** |
5.842*** |
|
Chú thích: *p<0,1; **p<0,05; ***p<0,01 |
||
Nguồn: Tác giả tổng hợp, 2025
Các biến kiểm soát trong mô hình cũng cho thấy những tác động đáng chú ý đến hành vi tránh thuế. Quy mô doanh nghiệp (SIZE) có hệ số âm và có ý nghĩa đối với ETR, phản ánh rằng các doanh nghiệp lớn có xu hướng hưởng lợi từ nhiều công cụ tối ưu thuế, qua đó làm giảm tỷ lệ thuế hiệu quả. Đòn bẩy tài chính (LEV) có hệ số âm và có ý nghĩa ở mức 5% đối với BTD cho thấy các doanh nghiệp sử dụng nợ vay cao thường giảm được chênh lệch giữa thuế kế toán và thuế hiện hành nhờ vào lợi ích lá chắn thuế từ chi phí lãi vay. Trong khi đó, khả năng sinh lời (ROA) có tác động dương và rất mạnh đến BTD, hàm ý rằng các doanh nghiệp có lợi nhuận cao thường đi kèm với mức độ tránh thuế cao hơn.
Nhìn chung, mô hình có độ phù hợp khá tốt (R² hiệu chỉnh lần lượt là 30,9% và 13,2%), củng cố thêm bằng chứng thực nghiệm cho lập luận rằng sự kết hợp giữa chuyên môn của HĐQT và chất lượng kiểm toán đóng vai trò quan trọng trong việc giảm thiểu hành vi tránh thuế của doanh nghiệp.
KẾT LUẬN
Nghiên cứu đã nhấn mạnh tầm quan trọng của cơ chế quản trị nội bộ trong việc định hình hành vi thuế của doanh nghiệp. Chuyên môn của HĐQT có thể làm giảm mức độ tránh thuế. Về mặt lý thuyết, bằng chứng ủng hộ Lý thuyết đại diện khi cho thấy HĐQT có chuyên môn tài chính, kế toán hoặc kinh tế giúp giảm bớt hành vi lợi dụng của nhà quản lý trong các quyết định thuế.
Đối với nhà hoạch định chính sách và cơ quan quản lý, kết quả nghiên cứu gợi ý rằng việc thúc đẩy chuyên môn kế toán, tài chính hoặc kinh tế trong HĐQT đóng vai trò thiết yếu trong việc hạn chế các hành vi tránh thuế mang tính chất quá mức.
Đối với doanh nghiệp, kết quả này cho thấy cần cân bằng giữa chi phí và lợi ích quản trị khi bổ nhiệm thành viên HĐQT có chuyên môn.
(*) Nghiên cứu này được hỗ trợ bởi Trường Đại học Kinh tế, Đại học Huế với mã số DHKT2025-02-08.
Tài liệu tham khảo:
1. Chen, S., Chen, X., Cheng, Q., & Shevlin, T. (2010). Are family firms more tax aggressive than non-family firms? Journal of Financial Economics, 95(1), 41-61. https://doi.org/10.1016/j.jfineco.2009.02.003.
2. Desai, M. A., & Dharmapala, D. (2006). Corporate tax avoidance and high-powered incentives. Journal of Financial Economics, 79(1), 145-179. https://doi.org/10.1016/j.jfineco.2005.02.002.
3. Dyreng, S. D., Hanlon, M., & Maydew, E. L. (2010). The Effects of Executives on Corporate Tax Avoidance. The Accounting Review, 85(4), 1163-1189. https://doi.org/10.2308/accr.2010.85.4.1163.
4. Hanlon, M., & Heitzman, S. (2010). A review of tax research. Journal of Accounting and Economics, 50(2), 127-178. https://doi.org/10.1016/j.jacceco.2010.09.002.
5. Martinez, A. L., da Silva, R., & Sarlo Neto, A. (2023). The Impact of Corporate Governance on Implicit Taxes: Evidence from Brazilian Publicly Traded Companies. SSRN Electronic Journal. https://doi.org/10.2139/ssrn.4413619.
6. Onyeogubalu, O. N., Okeke, O. N., & Akwuobi, B. U. (2025). Board Financial Expertise and Tax Avoidance of Listed Consumer Goods Firms in Nigeria. Global Journal of Economic and Finance Research, 02(01). https://doi.org/10.55677/GJEFR/07-2025-Vol02E1.
7. Xie, H. (2001). The mispricing of abnormal accruals. The accounting review, 76(3): 357-373. 31. Zhang, X.
| Ngày nhận bài: 23/11/2025; Ngày hoàn thiện biên tập: 10/1/2026; Ngày duyệt đăng: 13/1/2026 |
Các tin khác

Mô hình nghiên cứu tác động của trí tuệ nhân tạo tạo sinh đến hành vi đổi mới sáng tạo của sinh viên thông qua sáng tạo tri thức

Các yếu tố ảnh hưởng đến trải nghiệm dịch vụ tiệc của khách hàng trong kinh doanh nhà hàng: Nghiên cứu trường hợp tại TP. Hà Nội

Giải pháp nâng cao chất lượng dịch vụ ngân hàng điện tử đối với khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Sài Gòn Tài Lộc - Chi nhánh Cần Thơ

Trí tuệ nhân tạo trong tuyển dụng và những tác động đến thị trường lao động Việt Nam

Quản lý nhà nước đối với chi phí giao dịch trên thị trường carbon tại Việt Nam: Tiếp cận từ kinh tế học thể chế

Hoàn thiện thể chế và chính sách tài chính phát triển khu công nghệ số tập trung ở Việt Nam: Từ ưu đãi đầu vào đến hiệu quả hệ sinh thái

Phát triển du lịch xanh hướng đến bền vững: Nghiên cứu điển hình tại Gia Lai

Quảng cáo livestream và doanh số ngoại phiên: Bằng chứng bước đầu từ Công ty TNHH IGA Việt Nam

Đề xuất mô hình nghiên cứu tác động của công bằng tổ chức và nhận thức về văn hóa đổi mới đến kết quả công việc của lãnh đạo cấp trung: Vai trò trung gian của cam kết tình cảm


