


Bộ đệm vốn an toàn và khả năng chống chịu về lợi nhuận của ngân hàng: Bằng chứng thực nghiệm từ các ngân hàng thương mại niêm yết tại Việt Nam
TS. Nguyễn Ánh Tuyết
Khoa Kinh tế và Quản lý, Trường Đại học Thuỷ Lợi
Email: [email protected]
Tóm tắt
Nghiên cứu này phân tích vai trò của bộ đệm vốn an toàn đối với khả năng chống chịu về lợi nhuận của 22 ngân hàng thương mại niêm yết tại Việt Nam trong giai đoạn 2014-2025. Kết quả cho thấy, bộ đệm vốn an toàn có tác động tích cực đến tỷ suất sinh lời trên tổng tài sản trong giai đoạn căng thẳng vĩ mô - tài chính. Khi phân tách giai đoạn, tác động này rõ hơn trong giai đoạn 2020-2021 và mở rộng sang biên lãi thuần cũng như tỷ suất sinh lời trên tổng tài sản điều chỉnh rủi ro. Tuy nhiên, nghiên cứu chưa tìm thấy bằng chứng đủ mạnh cho thấy bộ đệm vốn làm giảm tỷ lệ nợ xấu hoặc cải thiện chỉ số khoảng cách tới mất khả năng thanh toán trong ngắn hạn. Kết quả hàm ý rằng, bộ đệm vốn an toàn có vai trò hỗ trợ khả năng chống chịu về lợi nhuận, nhưng chưa thể thay thế các công cụ quản trị rủi ro cốt lõi như quản trị tín dụng, trích lập dự phòng và kiểm tra sức chịu đựng trong việc nâng cao khả năng chống chịu tổng thể của ngân hàng.
Từ khóa: Bộ đệm vốn an toàn, khả năng chống chịu về lợi nhuận, ROA, NIM, ngân hàng thương mại
Mã JEL: G21; G28; C23; E44
Abstract
This study examines the role of capital conservation buffers in enhancing the profit resilience of 22 listed commercial banks in Viet Nam during the period 2014-2025. The results indicate that capital conservation buffers positively impact return on assets (ROA) during periods of macro-financial stress. When the sample period is divided into sub-periods, this effect becomes more pronounced during 2020-2021 and extends to the net interest margin (NIM) and risk-adjusted return on assets. However, the study does not find sufficiently strong evidence that capital conservation buffers reduce non-performing loan ratios or improve the distance-to-default indicator in the short term. These findings suggest that capital conservation buffers strengthen banks’ profit resilience, but they cannot substitute for core risk management tools, such as credit risk management, loan loss provisioning, and stress testing, in enhancing overall banking resilience.
Keywords: Capital conservation buffer, profit resilience, ROA, NIM, commercial banks
JEL Classification: G21, G28, C23, E44
GIỚI THIỆU
Vốn ngân hàng giữ vai trò trung tâm trong quản trị ngân hàng và chính sách an toàn vĩ mô. Sau khủng hoảng tài chính toàn cầu 2007-2009, các chuẩn mực vốn quốc tế chuyển từ cách tiếp cận tuân thủ tối thiểu sang nhấn mạnh khả năng hấp thụ tổn thất, hạn chế tính khuếch đại chu kỳ và duy trì khả năng hỗ trợ nền kinh tế trong giai đoạn bất lợi. Về lý thuyết, vốn cao hơn giúp ngân hàng tăng khả năng hấp thụ tổn thất và củng cố niềm tin của thị trường, nhưng cũng có thể làm giảm đòn bẩy và tỷ suất sinh lời trên vốn chủ sở hữu. Do đó, tác động của vốn cần được xem xét theo trạng thái kinh tế, đặc biệt trong giai đoạn căng thẳng vĩ mô - tài chính.
Các nghiên cứu quốc tế cho thấy vai trò của vốn thường rõ hơn trong giai đoạn bất lợi. Berger và Bouwman (2013) chứng minh vốn cải thiện xác suất tồn tại và thị phần của ngân hàng, nhưng hiệu ứng phụ thuộc vào trạng thái khủng hoảng. Demirguc‐Kunt và cộng sự (2013) cũng cho thấy ngân hàng có vốn hóa tốt hơn thường đạt kết quả thuận lợi hơn trong khủng hoảng tài chính toàn cầu.
Đối với Việt Nam, vấn đề này có ý nghĩa thực tiễn vì hệ thống ngân hàng là kênh cung ứng vốn chủ đạo cho nền kinh tế. Khung pháp lý trong nước cho phép đo lường bộ đệm vốn theo từng giai đoạn. Trước khi áp dụng khung tính vốn theo Basel II, quy định an toàn vốn tại Việt Nam duy trì ngưỡng CAR tối thiểu 9%, trong đó Thông tư số 36/2014/TT-NHNN quy định tỷ lệ an toàn vốn tối thiểu và có hiệu lực từ ngày 1/2/2015 (Ngân hàng Nhà nước, 2014). Từ năm 2020, Thông tư số 41/2016/TT-NHNN có hiệu lực, thiết lập tỷ lệ an toàn vốn tối thiểu 8% theo phương pháp tiếp cận Basel II (Ngân hàng Nhà nước, 2016). Đến năm 2025, Thông tư số 14/2025/TT-NHNN tiếp tục cập nhật quy định về tỷ lệ an toàn vốn đối với ngân hàng thương mại (NHTM) và chi nhánh ngân hàng nước ngoài, có hiệu lực từ ngày 15/9/2025 (Ngân hàng Nhà nước, 2025).
Từ bối cảnh trên, nghiên cứu này nhằm kiểm định liệu bộ đệm vốn an toàn có gắn với khả năng duy trì sinh lời tốt hơn của các NHTM niêm yết tại Việt Nam trong điều kiện căng thẳng vĩ mô - tài chính hay không.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Vốn ngân hàng và khả năng chống chịu trong điều kiện bất lợi
Vốn ngân hàng là tuyến phòng thủ đầu tiên trước các khoản lỗ bất ngờ. Trong điều kiện bình thường, vốn có thể làm giảm mức độ khuếch đại lợi nhuận thông qua đòn bẩy; trong điều kiện căng thẳng, vốn trở thành nguồn lực bảo vệ bảng cân đối và giúp ngân hàng tránh điều chỉnh tài sản đột ngột. Cách tiếp cận này phù hợp với Basel III và các bằng chứng thực nghiệm cho thấy giá trị kinh tế của vốn nên được đánh giá trong trạng thái bất lợi thay vì chỉ đo tác động trung bình trong toàn bộ chu kỳ (Berger và Bouwman, 2013; Demirguc‐Kunt và cộng sự, 2013).
Trong bối cảnh NHTM, khả năng chống chịu về lợi nhuận thể hiện ở khả năng duy trì thu nhập và hiệu quả sinh lời khi điều kiện kinh doanh xấu đi, nếu bộ đệm vốn phát huy vai trò trong giai đoạn căng thẳng, tác động có thể xuất hiện trước hết ở kênh lợi nhuận, đặc biệt là tỷ suất sinh lời trên tổng tài sản.
Bộ đệm vốn và các kênh tác động
Bộ đệm vốn là phần vốn ngân hàng nắm giữ vượt trên yêu cầu tối thiểu. Jokipii và Milne (2011) cho thấy, quyết định điều chỉnh bộ đệm vốn gắn với hành vi rủi ro và mức độ vốn hóa ban đầu. Trong giai đoạn căng thẳng, vốn vượt chuẩn có thể giúp ngân hàng giảm áp lực thu hẹp tài sản có rủi ro, duy trì niềm tin thị trường và ổn định nguồn vốn, qua đó hỗ trợ thu nhập lãi và lợi nhuận hoạt động. Vì vậy, ngoài tỷ suất sinh lời trên tổng tài sản, biên lãi thuần và tỷ suất sinh lời trên tổng tài sản điều chỉnh rủi ro cũng là các chỉ tiêu phù hợp để kiểm định vai trò bảo vệ thu nhập của bộ đệm vốn.
Tác động của bộ đệm vốn đến tỷ suất sinh lời trên vốn chủ sở hữu có thể yếu hơn do chỉ tiêu này chịu ảnh hưởng trực tiếp của đòn bẩy tài chính. Một ngân hàng có vốn cao hơn có thể an toàn hơn nhưng không nhất thiết tạo ra tỷ suất sinh lời trên vốn chủ sở hữu cao hơn.
Đối với rủi ro tín dụng và ổn định tài chính, tác động của vốn có thể xuất hiện chậm hơn vì tỷ lệ nợ xấu phản ánh kết quả tích lũy của rủi ro tín dụng, còn chỉ số khoảng cách tới mất khả năng thanh toán nhạy với biến động lợi nhuận.
Giả thuyết nghiên cứu
Từ cơ sở lý thuyết, tác giả đề xuất các giả thuyết như sau:
H1: Bộ đệm vốn an toàn cao hơn trước giai đoạn căng thẳng giúp ngân hàng duy trì tỷ suất sinh lời trên tổng tài sản tốt hơn.
H2: Bộ đệm vốn an toàn có thể hỗ trợ biên lãi thuần và tỷ suất sinh lời trên tổng tài sản điều chỉnh rủi ro, đặc biệt trong pha căng thẳng đầu.
H3: Tác động của bộ đệm vốn an toàn đến tỷ suất sinh lời trên vốn chủ sở hữu yếu hơn so với tác động đến tỷ suất sinh lời trên tổng tài sản và biên lãi thuần.
H4: Tác động của bộ đệm vốn an toàn đến rủi ro tín dụng và ổn định tài chính có thể không xuất hiện ngay trong ngắn hạn.
Phương pháp nghiên cứu
Dữ liệu và đo lường biến
Nghiên cứu sử dụng dữ liệu bảng theo năm của 22 NHTM niêm yết tại Việt Nam trong giai đoạn 2014-2025. Dữ liệu có cấu trúc bảng cân bằng, gồm 264 quan sát ngân hàng - năm. Sau khi sử dụng biến trễ, mẫu hồi quy chính còn 242 quan sát. Các biến cấp ngân hàng được thu thập và tổng hợp từ các báo cáo và thông tin công bố của ngần hàng. Biến ngưỡng an toàn vốn pháp lý được xác định từ các thông tư của Ngân hàng Nhà nước. Các công thức đo lường chỉ tiêu lành mạnh tài chính và chỉ số khoảng cách tới mất khả năng thanh toán được đối chiếu với hướng dẫn của IMF (2019) và World Bank (2022).
Biến phụ thuộc
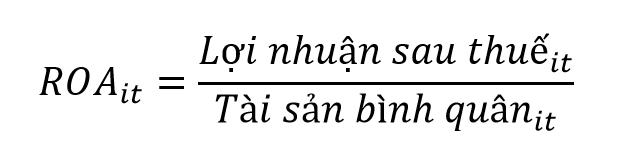
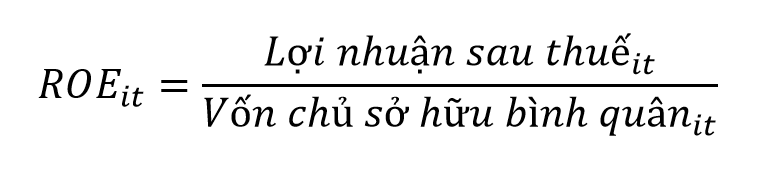
Khả năng chống chịu về lợi nhuận được đo lường bằng 3 biến chính: tỷ suất sinh lời trên tổng tài sản (ROA), biên lãi thuần (NIM) và tỷ suất sinh lời trên tổng tài sản điều chỉnh rủi ro (RAROA). Ngoài ra, nghiên cứu sử dụng tỷ suất sinh lời trên vốn chủ sở hữu (ROE), tỷ suất sinh lời trên vốn chủ sở hữu điều chỉnh rủi ro (RAROE), tỷ lệ nợ xấu (NPL) và chỉ số khoảng cách tới mất khả năng thanh toán (ZSCORE) như các biến bổ sung. Các chỉ tiêu ROA, ROE, NPL được sử dụng phổ biến trong hệ thống chỉ tiêu lành mạnh tài chính của IMF, NIM và ZSCORE được đối chiếu với cơ sở đo lường của World Bank; các chỉ tiêu sinh lời cũng phù hợp với cách phân tích hiệu quả ngân hàng (IMF, 2019; Nguyễn Văn Tiến, 2015; World Bank, 2022a, 2022b).
Tỷ suất sinh lời trên tổng tài sản được xác định như sau:
 |
Biên lãi thuần được xác định như sau:
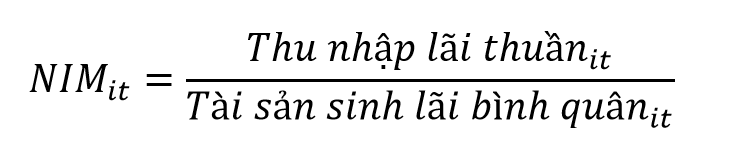 |
Tỷ suất sinh lời trên tổng tài sản điều chỉnh rủi ro được xác định như sau:
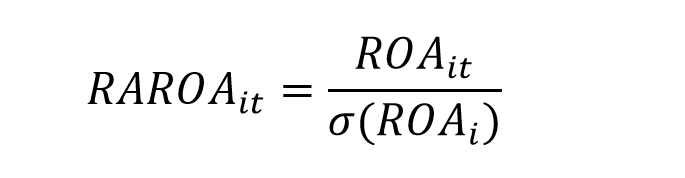 |
Trong đó, σ(ROAi) là độ lệch chuẩn của ROA của ngân hàng i trong giai đoạn nghiên cứu. RAROAit là biến nghiên cứu tự xây dựng nhằm đo mức sinh lời trên tổng tài sản sau khi điều chỉnh theo biến động lợi nhuận. Cách tiếp cận này kế thừa logic lợi nhuận trên một đơn vị biến động trong đo lường hiệu quả điều chỉnh rủi ro (Sharpe, 1966).
Tỷ suất sinh lời trên vốn chủ sở hữu được xác định như sau:
 |
Tỷ suất sinh lời trên vốn chủ sở hữu điều chỉnh rủi ro được xác định như sau:
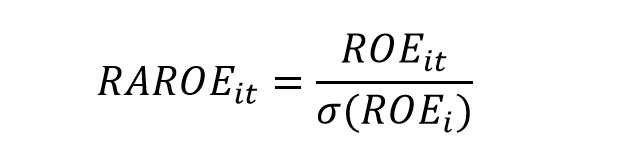 |
Trong đó, σ(ROEi) là độ lệch chuẩn của ROE của ngân hàng i trong giai đoạn nghiên cứu. Tương tự RAROAit, RAROEit là biến nghiên cứu tự xây dựng để đánh giá lợi nhuận trên vốn chủ sở hữu sau khi tính đến biến động của chỉ tiêu này.
Tỷ lệ nợ xấu được xác định như sau:
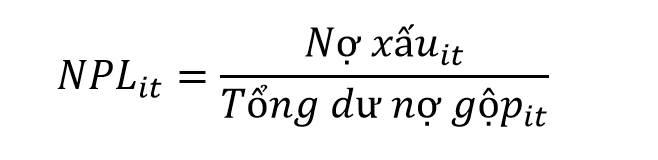 |
Chỉ số khoảng cách tới mất khả năng thanh toán được xác định như sau:
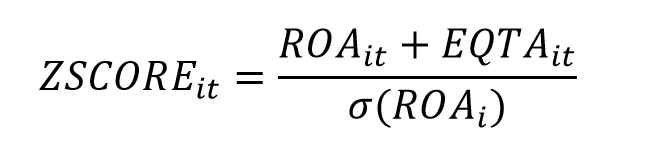 |
Trong đó, EQTAit là tỷ lệ vốn chủ sở hữu trên tổng tài sản của ngân hàng i tại năm t. Chỉ số ZSCORE đo lường bộ đệm gồm lợi nhuận và vốn hóa so với biến động lợi nhuận; giá trị cao hơn hàm ý ngân hàng có khoảng cách lớn hơn tới trạng thái mất khả năng thanh toán (World Bank, 2022b).
Các biến kiểm soát chính gồm: tỷ lệ vốn chủ sở hữu trên tổng tài sản, đòn bẩy tài chính và quy mô ngân hàng. Tỷ lệ vốn chủ sở hữu trên tổng tài sản được xác định như sau:
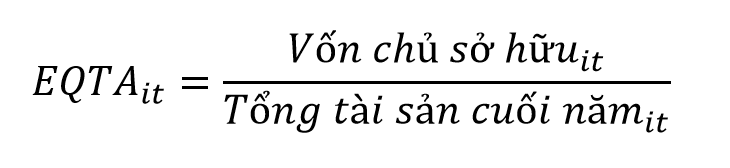 |
Đòn bẩy tài chính được xác định như sau:
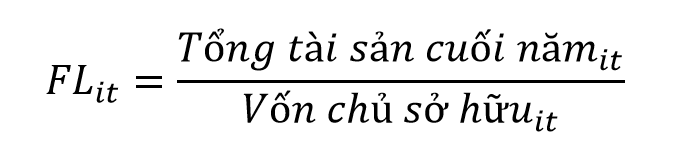 |
Quy mô ngân hàng được đo bằng logarit tự nhiên của tổng tài sản:
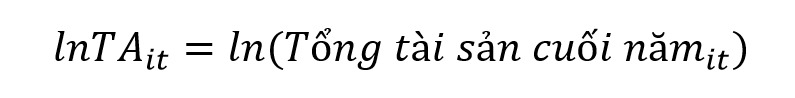 |
Do FL và EQTA cùng phản ánh cấu trúc vốn theo 2 chiều đo ngược nhau, nghiên cứu không đưa đồng thời hai biến này vào mô hình chính nhằm hạn chế đa cộng tuyến. Mô hình chính sử dụng FL để kiểm soát đòn bẩy tài chính; EQTA được sử dụng trong công thức ZSCORE và trong kiểm định độ bền thay thế. Đối với các chỉ tiêu sinh lời như ROA, ROE và NIM, nghiên cứu sử dụng mẫu số bình quân trong năm để phản ánh nguồn lực tạo lợi nhuận trong cả kỳ. Đối với các biến trạng thái như lnTA, FL và EQTA, nghiên cứu sử dụng số liệu cuối năm từ bảng cân đối kế toán.
Biến giải thích chính
Biến giải thích chính của nghiên cứu là bộ đệm vốn an toàn (CB), được đo bằng phần chênh lệch giữa tỷ lệ an toàn vốn thực tế của ngân hàng và ngưỡng tỷ lệ an toàn vốn tối thiểu theo quy định trong từng giai đoạn. Công thức xác định như sau:
CBit = CARit - MinCARt
Trong đó, CBit là bộ đệm vốn an toàn của ngân hàng i tại năm t; CARit là tỷ lệ an toàn vốn được ngân hàng công bố; MinCARt là ngưỡng tỷ lệ an toàn vốn tối thiểu theo quy định pháp lý tại năm t. Nghiên cứu mã hóa ngưỡng tỷ lệ an toàn vốn tối thiểu bằng 9% cho giai đoạn trước khi áp dụng Thông tư 41/2016/TT-NHNN, phù hợp với khung quy định an toàn vốn tối thiểu 9% được áp dụng tại Việt Nam trước Basel II. Từ năm 2020, ngưỡng này được mã hóa bằng 8% theo Thông tư 41/2016/TT-NHNN. Do dữ liệu được thu thập theo năm, Thông tư 14/2025/TT-NHNN không được mã hóa thành một ngưỡng mới cho toàn bộ năm 2025 vì văn bản có hiệu lực từ ngày 15/9/2025 và có tính chất chuyển tiếp.
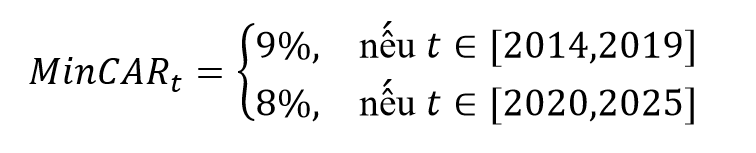 |
Cách đo lường CBit kế thừa hướng tiếp cận phổ biến trong các nghiên cứu về bộ đệm vốn ngân hàng, theo đó bộ đệm vốn được hiểu là phần vốn ngân hàng nắm giữ vượt trên yêu cầu vốn tối thiểu theo quy định (Ayuso và cộng sự, 2004; Jokipii và Milne, 2011; Stolz và Wedow, 2011).
Ngoài biến chính CBit, nghiên cứu sử dụng biến bộ đệm vốn thay thế theo ngưỡng 8% để kiểm định độ bền:
CB8it = CARit – 8%
Ngoài biến chính, nghiên cứu sử dụng biến bộ đệm vốn thay thế theo ngưỡng 8% như một kiểm tra tham khảo về độ nhạy của cách mã hóa ngưỡng vốn pháp lý. Tuy nhiên, do giai đoạn căng thẳng chính của nghiên cứu bắt đầu từ năm 2020, thời điểm ngưỡng 8% theo Thông tư 41/2016/TT-NHNN đã có hiệu lực, kiểm định này chủ yếu có ý nghĩa đối chiếu đối với phần biến bộ đệm vốn trong toàn mẫu, thay vì tạo khác biệt lớn trong hệ số tương tác giữa bộ đệm vốn và giai đoạn căng thẳng.
Biến giai đoạn căng thẳng
Nghiên cứu xây dựng 3 biến giả để phản ánh các giai đoạn căng thẳng vĩ mô - tài chính. Biến STRESSt nhận giá trị 1 cho giai đoạn 2020-2023 và nhận giá trị 0 cho các năm còn lại:
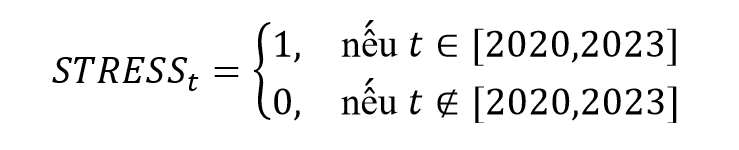 |
Để kiểm tra sự khác biệt giữa các pha căng thẳng, nghiên cứu tách STRESSt thành 2 biến: STRESS_Et cho pha căng thẳng đầu và STRESS_Lt cho pha căng thẳng sau. Biến STRESS_Et nhận giá trị 1 cho giai đoạn 2020-2021 và nhận giá trị 0 cho các năm còn lại:
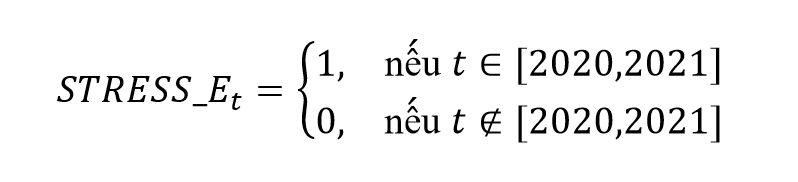 |
Biến STRESS_Lt nhận giá trị 1 cho giai đoạn 2022-2023 và nhận giá trị 0 cho các năm còn lại:
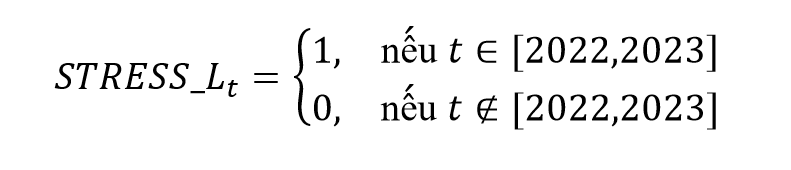 |
Cách phân tách này cho phép kiểm định liệu vai trò của bộ đệm vốn an toàn có khác nhau giữa pha căng thẳng ban đầu và pha căng thẳng tài chính kéo dài hay không.
Mô hình nghiên cứu
Mô hình cơ sở của nghiên cứu được xây dựng như sau:
Yit = αi + λt + β1CBi,t-1 + β2(CBi,t-1 × STRESSt) + γXi,t-1 + εit
Trong đó, Yit là biến phụ thuộc đo lường khả năng chống chịu về lợi nhuận của ngân hàng i tại năm t. Trong mô hình chính, Yit lần lượt là ROAit, NIMit và RAROAit. Trong các mô hình bổ sung, Yit lần lượt là ROEit, RAROEit, NPLit, NPLi,t+1 và ln(ZSCOREit). αi là hiệu ứng cố định theo ngân hàng, dùng để kiểm soát các đặc điểm không quan sát được nhưng ổn định theo thời gian của từng ngân hàng. λt là hiệu ứng cố định theo năm, dùng để kiểm soát các cú sốc chung theo thời gian. Xi,t-1 là vector biến kiểm soát trễ một kỳ, gồm lnTAi,t-1, NPLi,t-1 và FLi,t-1. εit là sai số ngẫu nhiên. Hệ số β2 là hệ số quan tâm chính. Hệ số này đo lường tác động tăng thêm của bộ đệm vốn an toàn trong giai đoạn căng thẳng so với giai đoạn thông thường. Do mô hình có hiệu ứng cố định theo năm, biến STRESSt đứng riêng bị hấp thụ bởi hiệu ứng cố định năm; tuy nhiên, biến tương tác CBi,t-1 × STRESSt vẫn được xác định nhờ sự khác biệt giữa các ngân hàng về mức bộ đệm vốn an toàn.
Để kiểm tra sự khác biệt giữa các pha căng thẳng, nghiên cứu ước lượng hai mô hình mở rộng. Mô hình thứ nhất kiểm định tác động của bộ đệm vốn trong pha căng thẳng đầu:
Yit = αi + λt + β1CBi,t-1 + β2(CBi,t-1 × STRESS_Et) + γXi,t-1 + εit
Mô hình thứ hai kiểm định tác động của bộ đệm vốn trong pha căng thẳng sau:
Yit = αt + λt + β1CBi,t-1 + β2(CBi,t-1 × STRESS_Lt) + γXi,t-1 + εit
Nghiên cứu sử dụng mô hình tác động cố định 2 chiều vì mô hình này kiểm soát được dị biệt không quan sát được theo từng ngân hàng và các cú sốc chung theo năm. Cách tiếp cận này phù hợp với dữ liệu bảng trong trường hợp các đặc điểm riêng của ngân hàng có thể ảnh hưởng đồng thời đến bộ đệm vốn và khả năng sinh lời. Ngoài ra, sai số chuẩn được cụm theo ngân hàng để xử lý khả năng phần dư có tương quan trong cùng một ngân hàng theo thời gian, phù hợp với khuyến nghị trong nghiên cứu dữ liệu bảng tài chính (Petersen, 2009; Wooldridge, 2010). Tuy nhiên, do mẫu nghiên cứu chỉ gồm 22 ngân hàng, số cụm theo ngân hàng còn tương đối hạn chế. Nghiên cứu thực hiện 4 nhóm kiểm định độ bền. Thứ nhất, sử dụng biến bộ đệm vốn thay thế theo ngưỡng 8% như một kiểm tra tham khảo về độ nhạy của cách mã hóa ngưỡng vốn pháp lý. Thứ hai, thay biến đòn bẩy tài chính bằng tỷ lệ vốn chủ sở hữu trên tổng tài sản để kiểm tra độ nhạy của kết quả với cách kiểm soát cấu trúc vốn. Thứ ba, ước lượng thêm mô hình đầy đủ có cả đòn bẩy tài chính và tỷ lệ vốn chủ sở hữu trên tổng tài sản như một kiểm tra bổ sung, nhưng không sử dụng đặc tả này làm mô hình chính do rủi ro đa cộng tuyến. Thứ tư, xử lý ngoại lệ ở ngưỡng 1%-99% nhằm đánh giá độ ổn định của kết quả.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Bảng 1 trình bày thống kê mô tả của mẫu hồi quy chính. Sau khi sử dụng biến trễ, mẫu còn 242 quan sát. ROA trung bình đạt 1,21%, NIM trung bình đạt 2,80% và ROE trung bình đạt 14,11%. Tỷ lệ an toàn vốn bình quân đạt 10,91%, trong khi bộ đệm vốn an toàn trung bình đạt khoảng 2,46 điểm phần trăm. Tỷ lệ nợ xấu bình quân đạt 1,96%, cho thấy chất lượng tín dụng trung bình của các ngân hàng trong mẫu vẫn ở mức tương đối kiểm soát được.
Bảng 1: Thống kê mô tả
| Ký hiệu biến | Tên biến cụ thể | Số quan sát | Trung bình | Độ lệch chuẩn | Nhỏ nhất | Lớn nhất |
|---|---|---|---|---|---|---|
| ROA | Tỷ suất sinh lời trên tổng tài sản | 242 | 0,0121 | 0,0085 | 0,0001 | 0,0760 |
| NIM | Biên lãi thuần | 242 | 0,0280 | 0,0101 | 0,0069 | 0,0583 |
| RAROA | Tỷ suất sinh lời trên tổng tài sản điều chỉnh rủi ro | 242 | 2,6620 | 1,8944 | 0,0482 | 9,7403 |
| ROE | Tỷ suất sinh lời trên vốn chủ sở hữu | 242 | 0,1411 | 0,0748 | 0,0008 | 0,3033 |
| RAROE | Tỷ suất sinh lời trên vốn chủ sở hữu điều chỉnh rủi ro | 242 | 2,9259 | 1,9631 | 0,0344 | 10,4451 |
| NPL | Tỷ lệ nợ xấu | 242 | 0,0196 | 0,0112 | 0,0047 | 0,0880 |
| ZSCORE | Chỉ số khoảng cách tới mất khả năng thanh toán | 242 | 23,4703 | 19,6111 | 3,6638 | 113,5596 |
| Ln(ZSCORE) | Logarit của chỉ số khoảng cách tới mất khả năng thanh toán | 242 | 2,9673 | 0,5622 | 1,2985 | 4,7323 |
| CAR | Tỷ lệ an toàn vốn | 242 | 0,1091 | 0,0348 | 0,0101 | 0,2175 |
| CB | Bộ đệm vốn an toàn | 242 | 0,0246 | 0,0360 | -0,0699 | 0,1375 |
| CB8 | Bộ đệm vốn theo ngưỡng 8% | 242 | 0,0291 | 0,0348 | -0,0699 | 0,1375 |
| EQTA | Tỷ lệ vốn chủ sở hữu trên tổng tài sản | 242 | 0,0845 | 0,0279 | 0,0180 | 0,1710 |
| lnTA | Quy mô ngân hàng | 242 | 19,3696 | 1,1181 | 17,0216 | 21,9265 |
| FL | Đòn bẩy tài chính | 242 | 12,1328 | 4,7423 | 4,8484 | 54,4227 |
Nguồn: Tác giả tính toán từ dữ liệu nghiên cứu
Kết quả nghiên cứu
Bảng 2 trình bày kết quả mô hình tác động cố định 2 chiều đối với 2 biến phụ thuộc chính. Biến tương tác giữa bộ đệm vốn an toàn trễ và giai đoạn căng thẳng có hệ số dương ở cả 3 mô hình. Trong đó, hệ số tương tác ở mô hình ROA đạt 0,0394 và có ý nghĩa thống kê ở mức 5%. Vì ROA và bộ đệm vốn đều được đo ở dạng thập phân, kết quả này hàm ý rằng, khi bộ đệm vốn cao hơn 1 điểm phần trăm, ROA trong giai đoạn căng thẳng cao hơn khoảng 0,0394 điểm phần trăm so với giai đoạn thông thường, trong điều kiện các yếu tố khác không đổi.
Bảng 2: Tác động của bộ đệm vốn an toàn đến khả năng chống chịu về lợi nhuận
| Biến giải thích | (1) ROA | (2) NIM | (3) RAROA |
|---|---|---|---|
| CBi,t-1 | -0,0197 (0,0445) | -0,0473 (0,0564) | -8,0489 (4,9019) |
| CBi,t-1 × STRESSt | 0,0394** (0,0190) | 0,0570 (0,0552) | 4,3352 (2,8830) |
| lnTAi,t-1 | 0,0024 (0,0020) | 0,0021 (0,0028) | 0,2756 (0,4410) |
| NPLi,t-1 | -0,1404** (0,0588) | -0,2214** (0,0974) | -19,6672** (8,5836) |
| FLi,t-1 | -0,0000 (0,0006) | -0,0004 (0,0003) | -0,0693 (0,0428) |
| Hiệu ứng cố định ngân hàng | Có | Có | Có |
| Hiệu ứng cố định năm | Có | Có | Có |
| Số quan sát | 242 | 242 | 242 |
Ghi chú: *, ** và *** lần lượt biểu thị mức ý nghĩa 10%, 5% và 1%
Nguồn: Tác giả tính toán từ dữ liệu nghiên cứu
Mối liên hệ giữa bộ đệm vốn và khả năng chống chịu trong toàn bộ giai đoạn căng thẳng 2020-2023 thể hiện rõ nhất ở ROA. Đối với NIM và RAROA, hệ số tương tác mang dấu dương nhưng chưa đạt ý nghĩa thống kê trong toàn bộ giai đoạn căng thẳng. Đáng chú ý, NPL trễ có hệ số âm và có ý nghĩa thống kê ở cả 3 mô hình, hàm ý chất lượng tín dụng yếu hơn ở kỳ trước làm suy giảm khả năng sinh lời hiện tại.
Bảng 3 trình bày kết quả khi tách giai đoạn căng thẳng thành pha 2020-2021 và pha 2022-2023. Trong pha 2020-2021, hệ số tương tác giữa CB trễ và biến căng thẳng có ý nghĩa thống kê đối với cả ROA, NIM và RAROA. Ngược lại, trong pha 2022-2023, các hệ số tương tác không đạt ý nghĩa thống kê.
Bảng 3: Phân tách tác động theo pha căng thẳng
| Biến giải thích | (1) ROA 2020-2021 | (2) ROA 2022-2023 | (3) NIM 2020-2021 | (4) NIM 2022-2023 | (5) RAROA 2020-2021 | (6) RAROA 2022-2023 |
|---|---|---|---|---|---|---|
| CBi,t-1 | -0,0053 (0,0371) | -0,0006 (0,0455) | -0,0252 (0,0594) | -0,0233 (0,0693) | -6,7910* (3,9017) | -4,9341 (4,5711) |
| CBi,t-1 × pha căng thẳng | 0,0584** (0,0206) | 0,0037 (0,0234) | 0,0734*** (0,0232) | 0,0141 (0,0630) | 9,4757** (3,7751) | -2,0209 (2,8699) |
| lnTAi,t-1 | 0,0025 (0,0021) | 0,0020 (0,0021) | 0,0022 (0,0030) | 0,0016 (0,0029) | 0,3080 (0,4430) | 0,2341 (0,4280) |
| NPLi,t-1 | -0,1365** (0,0579) | -0,1372** (0,0610) | -0,2159** (0,0958) | -0,2177** (0,0994) | -19,2193** (8,0864) | -19,0882** (8,5381) |
| FLi,t-1 | 0,0000 (0,0005) | 0,0000 (0,0006) | -0,0002 (0,0004) | -0,0003 (0,0004) | -0,0602 (0,0385) | -0,0578 (0,0423) |
| Hiệu ứng cố định ngân hàng | Có | Có | Có | Có | Có | Có |
| Hiệu ứng cố định năm | Có | Có | Có | Có | Có | Có |
| Số quan sát | 242 | 242 | 242 | 242 | 242 | 242 |
Nguồn: Tác giả tính toán từ dữ liệu nghiên cứu
Kết quả ở Bảng 3 cho thấy vai trò của bộ đệm vốn an toàn phụ thuộc vào pha căng thẳng. Bộ đệm vốn phát huy vai trò rõ hơn trong pha 2020-2021, khi cú sốc hệ thống tác động trực tiếp đến điều kiện hoạt động và năng lực tạo thu nhập của ngân hàng. Trong pha 2022-2023, tác động của bộ đệm vốn không còn rõ ràng, cho thấy vốn vượt chuẩn không tự động bảo vệ ngân hàng trước mọi dạng căng thẳng kéo dài.
Bảng 4 trình bày kết quả đối với các biến phụ thuộc bổ sung. Hệ số của biến tương tác CBi,t-1 × STRESSt không đạt ý nghĩa thống kê đối với ROE, RAROE, NPL, ln(ZSCORE) và NPLi,t+1. Kết quả này cho thấy tác động của bộ đệm vốn thể hiện rõ hơn ở kênh ROA, trong khi chưa có bằng chứng đủ mạnh cho thấy bộ đệm vốn làm giảm rủi ro tín dụng hoặc cải thiện ổn định tài chính trong ngắn hạn.
Bảng 4: Kiểm định mở rộng đối với lợi nhuận trên vốn chủ sở hữu, rủi ro tín dụng và ổn định tài chính
| Biến giải thích | (1) ROE | (2) RAROE | (3) NPL | (4) Ln(ZSCORE) | (5) NPLt+1 |
|---|---|---|---|---|---|
| CBi,t-1 | -0,8592*** (0,2444) | -11,0831** (4,3626) | 0,0258 (0,0519) | 1,3917 (1,4075) | -0,0705 (0,0674) |
| CBi,t-1 × STRESSt | 0,1691 (0,1485) | 3,1597 (2,5914) | 0,0391 (0,0378) | 0,0321 (0,6079) | 0,0668 (0,0391) |
| lnTAi,t-1 | 0,0232 (0,0254) | -0,1592 (0,4059) | 0,0004 (0,0041) | 0,1490* (0,0763) | 0,0032 (0,0037) |
| NPLi,t-1 | -1,4638** (0,6416) | -22,0308** (10,0069) | 0,3486*** (0,0672) | -2,8773*** (1,0121) | 0,0252 (0,0558) |
| FLi,t-1 | -0,0013 (0,0019) | 0,0173 (0,0380) | 0,0002 (0,0004) | -0,0370*** (0,0116) | -0,0007 (0,0005) |
| Hiệu ứng cố định ngân hàng | Có | Có | Có | Có | Có |
| Hiệu ứng cố định năm | Có | Có | Có | Có | Có |
| Số quan sát | 242 | 242 | 242 | 242 | 220 |
Nguồn: Tác giả tính toán từ dữ liệu nghiên cứu
Kiểm định độ bền
Bảng 5 trình bày các kiểm định độ bền tập trung vào ROA, vì đây là biến kết quả trung tâm của nghiên cứu. Các đặc tả gồm: mô hình cơ sở, mô hình sử dụng biến bộ đệm vốn thay thế theo ngưỡng 8%, mô hình thay đòn bẩy tài chính bằng tỷ lệ vốn chủ sở hữu trên tổng tài sản, mô hình đầy đủ có cả đòn bẩy tài chính và tỷ lệ vốn chủ sở hữu trên tổng tài sản, và mô hình xử lý ngoại lệ ở ngưỡng 1%-99%. Cần lưu ý rằng kiểm định theo ngưỡng 8% chủ yếu mang tính tham khảo vì trong giai đoạn căng thẳng chính từ năm 2020, ngưỡng 8% đã được áp dụng theo Thông tư số 41/2016/TT-NHNN.
Bảng 5: Kiểm định độ bền đối với ROA
| Biến giải thích | (1) Cơ sở | (2) CB8 | (3) Thay FL bằng EQTA | (4) Đầy đủ FL + EQTA | (5) Xử lý ngoại lệ |
|---|---|---|---|---|---|
| Bộ đệm vốn trễ | -0,0197 (0,0445) | -0,0197 (0,0445) | 0,0595 (0,0791) | 0,0525 (0,0810) | -0,0383 (0,0319) |
| Bộ đệm vốn trễ × giai đoạn căng thẳng | 0,0394** (0,0190) | 0,0394** (0,0190) | 0,0364* (0,0185) | 0,0429** (0,0195) | 0,0406** (0,0171) |
| Quy mô ngân hàng trễ | 0,0024 (0,0020) | 0,0024 (0,0020) | 0,0024 (0,0022) | 0,0031 (0,0024) | 0,0028 (0,0020) |
| Tỷ lệ nợ xấu trễ | -0,1404** (0,0588) | -0,1404** (0,0588) | -0,1406*** (0,0496) | -0,1354*** (0,0447) | -0,1306** (0,0521) |
| Đòn bẩy tài chính trễ | -0,0000 (0,0006) | -0,0000 (0,0006) | - | -0,0006* (0,0003) | -0,0004 (0,0003) |
| Vốn chủ sở hữu/Tổng tài sản trễ | - | - | -0,1053 (0,1215) | -0,1775 (0,1101) | - |
| Hiệu ứng cố định ngân hang và cố định năm | Có | Có | Có | Có | Có |
| Số quan sát | 242 | 242 | 242 | 242 | 242 |
Nguồn: Tác giả tính toán từ dữ liệu nghiên cứu
Kết quả kiểm định độ bền cho thấy hệ số tương tác giữa bộ đệm vốn và giai đoạn căng thẳng duy trì dấu dương trong tất cả các đặc tả, đồng thời phần lớn đạt ý nghĩa thống kê. Điều này củng cố phát hiện rằng bộ đệm vốn an toàn có vai trò bảo vệ ROA trong điều kiện căng thẳng vĩ mô - tài chính.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Kết quả nghiên cứu cho thấy, bộ đệm vốn an toàn có mối liên hệ tích cực với khả năng chống chịu về lợi nhuận của ngân hàng, nhưng bằng chứng này không đồng đều giữa các chỉ tiêu. Trong mô hình cơ sở, tác động rõ nhất thể hiện ở tỷ suất sinh lời trên tổng tài sản (ROA), trong khi biên lãi thuần (NIM) và tỷ suất sinh lời trên tổng tài sản điều chỉnh rủi ro (RAROA) chỉ thể hiện rõ hơn trong pha căng thẳng đầu. Điều này cho thấy bộ đệm vốn chủ yếu hỗ trợ kênh lợi nhuận trên tài sản, thay vì cải thiện đồng thời mọi khía cạnh rủi ro và ổn định tài chính.
Khi phân tách giai đoạn, tác động của bộ đệm vốn rõ hơn trong pha 2020-2021. Đây là giai đoạn môi trường kinh doanh biến động mạnh, khả năng duy trì thu nhập của ngân hàng chịu nhiều áp lực. Các ngân hàng có vốn vượt chuẩn cao hơn có thể có dư địa tốt hơn để duy trì tài sản sinh lời và hạn chế điều chỉnh bảng cân đối đột ngột. Ngược lại, trong pha 2022-2023, khi căng thẳng chuyển sang áp lực lãi suất, chi phí vốn và chất lượng tài sản, vai trò của bộ đệm vốn không còn rõ ràng. Kết quả này hàm ý bộ đệm vốn có giá trị chống chịu theo trạng thái, nhưng không phải công cụ bảo vệ ngân hàng trước mọi dạng căng thẳng kéo dài.
Đối với rủi ro tín dụng và ổn định tài chính, nghiên cứu chưa tìm thấy bằng chứng đủ mạnh cho thấy bộ đệm vốn làm giảm tỷ lệ nợ xấu hoặc cải thiện chỉ số khoảng cách tới mất khả năng thanh toán trong ngắn hạn. Vì vậy, vốn vượt chuẩn cần được kết hợp với quản trị tín dụng, trích lập dự phòng và giám sát chất lượng tài sản. Nói cách khác, bộ đệm vốn là điều kiện hỗ trợ khả năng chống chịu, nhưng không thay thế các công cụ quản trị rủi ro cốt lõi của ngân hàng.
Hàm ý chính sách
Từ kết quả trên, nghiên cứu gợi ý một số hàm ý chính như sau:
Thứ nhất, NHTM không nên quản trị tỷ lệ an toàn vốn theo hướng chỉ vừa đủ vượt ngưỡng pháp lý, mà cần xác định mức bộ đệm vốn nội bộ phù hợp với khẩu vị rủi ro, tăng trưởng tín dụng và chất lượng tài sản.
Thứ hai, bộ đệm vốn cần được tích hợp vào kế hoạch vốn trung hạn và kiểm tra sức chịu đựng để ngân hàng chủ động ứng phó với các kịch bản bất lợi.
Thứ ba, cơ quan giám sát có thể áp dụng cách tiếp cận phân tầng, yêu cầu mức bộ đệm cao hơn đối với ngân hàng có tăng trưởng tín dụng nhanh, đòn bẩy cao hoặc chất lượng tài sản yếu.
Thứ tư, chính sách vốn cần đi kèm với phân loại nợ thận trọng, trích lập dự phòng đầy đủ và giám sát chất lượng tín dụng theo ngành, lĩnh vực nhằm nâng cao khả năng chống chịu tổng thể của hệ thống ngân hàng.
Hạn chế của nghiên cứu là mẫu chỉ bao gồm các NHTM niêm yết và số lượng cụm ngân hàng còn tương đối nhỏ. Ngoài ra, dữ liệu theo năm chưa phản ánh đầy đủ các điều chỉnh ngắn hạn trong quản trị vốn và rủi ro. Các nghiên cứu tiếp theo có thể mở rộng sang toàn bộ hệ thống ngân hàng, sử dụng dữ liệu tần suất cao hơn hoặc bổ sung các biến cơ chế như chi phí dự phòng, tăng trưởng tín dụng, cấu trúc tiền gửi và chi phí vốn để làm rõ hơn kênh truyền dẫn từ bộ đệm vốn đến khả năng chống chịu về lợi nhuận.
Tài liệu tham khảo:
1. Ayuso, J., Pérez, D., & Saurina, J. (2004). Are capital buffers pro-cyclical? Evidence from Spanish panel data. Journal of Financial Intermediation, 13(2), 249-264.
2. Berger, A. N., & Bouwman, C. H. S. (2013). How does capital affect bank performance during financial crises? Journal of Financial Economics, 109(1), 146-176.
3. Demirguc‐Kunt, A., Detragiache, E., & Merrouche, O. (2013). Bank capital: Lessons from the financial crisis. Journal of Money, Credit and Banking, 45(6), 1147-1164.
4. International Monetary Fund. (2019). Financial soundness indicators compilation guide. International Monetary Fund.
5. Jokipii, T., & Milne, A. (2011). Bank capital buffer and risk adjustment decisions. Journal of Financial Stability, 7(3), 165-178.
6. Ngân hàng Nhà nước (2014). Thông tư số 36/2014/TT-NHNN ngày 20/11/2014 quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
7. Ngân hàng Nhà nước (2016). Thông tư số 41/2016/TT-NHNN ngày 30/12/2016 quy định tỷ lệ an toàn vốn đối với ngân hàng, chi nhánh ngân hàng nước ngoài.
8. Ngân hàng Nhà nước (2025). Thông tư số 14/2025/TT-NHNN ngày 30/6/2025 quy định tỷ lệ an toàn vốn đối với ngân hàng thương mại, chi nhánh ngân hàng nước ngoài.
9. Nguyễn, V. T. (2015). Giáo trình quản trị ngân hàng thương mại. Nxb Thống kê.
10. Petersen, M. A. (2009). Estimating standard errors in finance panel data sets: Comparing approaches. The Review of Financial Studies, 22(1), 435-480.
11. Sharpe, W. F. (1966). Mutual fund performance. The Journal of Business, 39(1), 119-138.
12. Stolz, S., & Wedow, M. (2011). Banks’ regulatory capital buffer and the business cycle: Evidence for Germany. Journal of Financial Stability, 7(2), 98-110.
13. Wooldridge, J. M. (2010). Econometric analysis of cross section and panel data (2nd ed.). MIT Press.
14. World Bank (2022a). Bank net interest margin (%): Metadata glossary. Global Financial Development Database.
15. World Bank (2022b). Bank Z-score: Metadata glossary. Global Financial Development Database.
| Ngày nhận bài: 8/4/2026; Ngày hoàn thiện biên tập: 24/5/2026; Ngày duyệt đăng: 16/6/2026 |
Tin liên quan
Các tin khác

Các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng AI của sinh viên tại TP. Hồ Chí Minh

Nâng cao khả năng giải quyết vấn đề và sáng tạo của sinh viên thông qua các công cụ AI: Phân tích trắc lượng thư mục sử dụng cơ sở dữ liệu Scopus

Ảnh hưởng của hành vi mua sắm tìm kiếm đến sự gắn kết của khách hàng trong xu hướng bán lẻ hợp kênh tại TP. Hồ Chí Minh

Tiếp cận du lịch sinh thái theo định hướng kinh tế tuần hoàn tại vườn quốc gia Yok Đôn từ lý thuyết tái sản xuất của C. Mác

Đề xuất mô hình nghiên cứu ảnh hưởng của chuyển đổi số đến hiệu quả quản trị nguồn nhân lực tại các trường đại học trên địa bàn TP. Hồ Chí Minh

Hoàn thiện quản lý nhà nước đối với doanh nghiệp nhỏ và vừa vùng Đông Nam Bộ trong bối cảnh chuyển đổi số: Bằng chứng thực nghiệm và hàm ý chính sách

Nghiên cứu tác động của thực hành quản trị nhân sự xanh đến hiệu quả môi trường: Vai trò trung gian của hành vi công dân tổ chức hướng về môi trường

Chuyển đổi số trong các trường đại học công lập: Thực trạng và giải pháp

Từ tập trung định chế đến khơi thông nguồn vốn qua trung tâm tài chính quốc tế: Hàm ý cho Việt Nam


