


Tác động phi tuyến của công bố thông tin ESG đến giá trị doanh nghiệp ngành dầu khí Việt Nam
TS. Vũ Thị Phương Thảo
Khoa Kế toán và Kinh doanh, Trường Đại học Thủy lợi
Email: [email protected]
Tóm tắt
Nghiên cứu kiểm định mối quan hệ phi tuyến giữa mức độ công bố thông tin môi trường, xã hội và quản trị (ESG) với giá trị doanh nghiệp, sử dụng dữ liệu của 30 doanh nghiệp dầu khí niêm yết tại Việt Nam giai đoạn 2018-2025, gồm 240 quan sát. Mức độ công bố được đo bằng chỉ số gồm 60 tiêu chí; giá trị doanh nghiệp được đo bằng hệ số Tobin’s Q. Kết quả ước lượng mô hình hiệu ứng cố định 2 chiều cho thấy hệ số bậc nhất của chỉ số công bố mang dấu âm, hệ số bậc hai mang dấu dương, với điểm ngoặt khoảng 0,453. Kiểm định độ dốc tại 2 đầu miền dữ liệu ủng hộ quan hệ hình chữ U ở mức ý nghĩa 5%. Kết quả vẫn vững khi sử dụng chỉ số công bố trễ một năm và khi xử lý giá trị ngoại lai. Từ đó, nghiên cứu đề xuất hàm ý nhằm nâng cao tính nhất quán và độ tin cậy của thông tin ESG do doanh nghiệp công bố.
Từ khóa: Công bố ESG, giá trị doanh nghiệp, tác động phi tuyến, ngành dầu khí
Abstract
This study examines the nonlinear relationship between the level of environmental, social, and governance (ESG) disclosure and firm value, using data from 30 publicly listed oil and gas companies in Viet Nam over the 2018-2025 period, comprising 240 observations. The level of ESG disclosure is measured using a 60-criterion index, while Tobin’s Q measures firm value. The estimation results from a two-way fixed-effects model indicate that the linear coefficient on the disclosure index is negative, whereas the quadratic coefficient is positive, with an estimated turning point of approximately 0.453. Slope tests at both endpoints of the data range support a U-shaped relationship at the 5% significance level. The results remain robust when using the one-year lagged disclosure index and after addressing outliers. Based on these findings, the study proposes implications for improving the consistency and reliability of corporate ESG disclosures.
Keywords: ESG disclosure, firm value, nonlinear effects, oil and gas industry
ĐẶT VẤN ĐỀ
Công bố thông tin ESG ngày càng trở thành căn cứ để đánh giá doanh nghiệp. Điều này đặc biệt rõ trong ngành dầu khí, nơi các hoạt động khai thác, chế biến, vận chuyển và phân phối gắn liền với phát thải, an toàn lao động và quan hệ cộng đồng. Công bố ESG có thể làm giảm bất cân xứng thông tin và giúp nhà đầu tư nhận diện năng lực quản trị rủi ro, nhưng việc xây dựng hệ thống dữ liệu và thực hiện cam kết cũng làm phát sinh chi phí.
Tuy nhiên, đặc tả tuyến tính ngầm giả định tác động của ESG không đổi theo mức độ công bố, trong khi chi phí và lợi ích có thể thay đổi khi thông tin chuyển từ rời rạc sang đầy đủ, nhất quán. Vì vậy, nghiên cứu kiểm định quan hệ phi tuyến giữa mức độ công bố ESG và giá trị của 30 doanh nghiệp dầu khí niêm yết giai đoạn 2018-2025, qua đó đề xuất hàm ý cho doanh nghiệp, nhà đầu tư và cơ quan quản lý.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Theo Lý thuyết các bên liên quan, doanh nghiệp tạo ra giá trị khi đáp ứng lợi ích của cổ đông, người lao động, khách hàng và cộng đồng (Freeman, 1984). Công bố ESG giúp các chủ thể này đánh giá trách nhiệm và rủi ro của doanh nghiệp, qua đó có thể giảm bất cân xứng thông tin và cải thiện khả năng tiếp cận vốn. Lý thuyết tính chính danh nhấn mạnh yêu cầu doanh nghiệp chứng minh hoạt động phù hợp với kỳ vọng xã hội (Suchman, 1995), đặc biệt trong các ngành có rủi ro môi trường cao. Theo Lý thuyết dựa trên nguồn lực, hệ thống kiểm soát phát thải, an toàn và dữ liệu có thể trở thành năng lực tổ chức tạo lợi thế cạnh tranh (Barney, 1991), song lợi ích này cần thời gian để tích lũy.
Tổng quan nghiên cứu và giả thuyết
Các nghiên cứu tổng hợp cho thấy quan hệ giữa ESG và kết quả tài chính phần lớn không âm nhưng khác biệt theo thước đo và bối cảnh (Friede và cộng sự, 2015; Whelan và cộng sự, 2021). Fatemi và cộng sự (2018) nhấn mạnh vai trò của công bố thông tin trong định giá doanh nghiệp, còn Atan và cộng sự (2018) không tìm thấy tác động đồng nhất giữa các cấu phần ESG. Sự phân hóa này đặt ra yêu cầu xem xét tính phi tuyến. Barnett và Salomon (2006) đề xuất quan hệ đường cong giữa trách nhiệm xã hội và kết quả tài chính. Nollet và cộng sự (2016) ghi nhận quan hệ chữ U giữa công bố ESG và một số thước đo tài chính, còn Trumpp và Guenther (2017) tìm thấy quan hệ tương tự giữa kết quả môi trường và khả năng sinh lời. Đây là cơ sở để kiểm định quan hệ phi tuyến trong ngành dầu khí Việt Nam.
Ở mức công bố thấp, doanh nghiệp phải đầu tư cho thu thập dữ liệu và kiểm soát trong khi lợi ích chưa rõ ràng, còn thông tin hạn chế có thể làm lộ khoảng cách giữa cam kết và thực hiện. Khi công bố có hệ thống, doanh nghiệp chứng minh được năng lực quản trị rủi ro, nên lợi ích tích lũy có thể vượt chi phí. Từ đó, tác giả đưa ra giả thuyết:
H1: Công bố ESG có quan hệ hình chữ U với giá trị doanh nghiệp. Ở mức ESG thấp, tác động biên là âm; sau khi vượt điểm ngoặt, tác động biên chuyển sang dương.
PHƯƠNG PHÁP NGHIÊN CỨU
Mẫu gồm 30 doanh nghiệp niêm yết thuộc chuỗi giá trị dầu khí Việt Nam giai đoạn 2018-2025, với 240 quan sát. Dữ liệu tài chính được thu thập từ báo cáo tài chính; thông tin ESG được thu thập từ báo cáo thường niên, báo cáo phát triển bền vững và các tài liệu công bố khác của doanh nghiệp.
Bảng 1: Định nghĩa và đo lường biến
| Biến | Ký hiệu | Đo lường | Vai trò |
|---|---|---|---|
| Giá trị doanh nghiệp | Tobin's Q | (Giá trị thị trường vốn chủ sở hữu + Nợ phải trả)/Tổng tài sản | Phụ thuộc |
| Công bố ESG | ESGDI | Số tiêu chí ESG được công bố/60 | Giải thích |
| Bình phương ESG | ESGDI² | Bình phương của ESGDI | Giải thích |
| Quy mô | SIZE | Logarit tự nhiên của tổng tài sản | Kiểm soát |
| Đòn bẩy | LEV | Nợ phải trả/Tổng tài sản | Kiểm soát |
| Tăng trưởng | GROWTH | (Doanh thu năm t - Doanh thu năm t-1)/Doanh thu năm t-1 | Kiểm soát |
Nguồn: Tổng hợp của tác giả
ESGDI gồm 60 tiêu chí (25 tiêu chí môi trường, 20 tiêu chí xã hội và 15 tiêu chí quản trị), được xây dựng trên cơ sở tham chiếu Bộ tiêu chuẩn GRI, GRI 11, IFRS S1, IFRS S2 và Thông tư số 96/2020/TT-BTC (Bộ Tài chính, 2020). Mỗi tiêu chí được chấm 1 điểm nếu có công bố và 0 điểm nếu không; ESGDI bằng tổng điểm chia cho 60. Chỉ số này đo mức độ công bố, không trực tiếp đo hiệu quả thực hiện ESG.
Nghiên cứu ước lượng mô hình tuyến tính (1) làm cơ sở so sánh và mô hình phi tuyến (2), có bổ sung thành phần bình phương, để kiểm định giả thuyết:
TobinQᵢₜ = β₀ + β₁ESGDIᵢₜ + γ′Xᵢₜ + μᵢ + λₜ + εᵢₜ (1)
TobinQᵢₜ = β₀ + β₁ESGDIᵢₜ + β₂ESGDIᵢₜ² + γ′Xᵢₜ + μᵢ + λₜ + εᵢₜ (2)
Trong đó: X gồm các biến kiểm soát SIZE, LEV và GROWTH. μᵢ và λₜ lần lượt là hiệu ứng cố định doanh nghiệp và hiệu ứng cố định năm, giúp kiểm soát đặc điểm không đổi theo thời gian của doanh nghiệp và các cú sốc chung theo năm. Sai số chuẩn vững phân cụm theo doanh nghiệp được sử dụng để xử lý phương sai sai số thay đổi và tự tương quan.
Quan hệ chữ U được chấp nhận khi đồng thời thỏa mãn 4 điều kiện: β₁ < 0, β₂ > 0, điểm ngoặt -β₁/(2β₂) nằm trong miền dữ liệu và độ dốc đổi dấu từ âm sang dương. Độ dốc được kiểm định tại phân vị thứ 5 và thứ 95 của ESGDI nhằm giảm ảnh hưởng của các giá trị cực trị.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả và tương quan
Bảng 2: Thống kê mô tả
| Biến | N | Trung bình | Độ lệch chuẩn | Nhỏ nhất | Lớn nhất |
|---|---|---|---|---|---|
| Tobin's Q | 240 | 0,9636 | 0,3168 | 0,3920 | 2,6101 |
| ESGDI | 240 | 0,4984 | 0,2912 | 0,0333 | 0,9500 |
| SIZE | 240 | 14,7987 | 1,7283 | 11,6662 | 18,3542 |
| LEV | 240 | 0,5336 | 0,2002 | 0,0784 | 1,1721 |
| GROWTH | 240 | 0,1441 | 0,5246 | -0,9442 | 6,1145 |
Nguồn: Tính toán của tác giả
ESGDI có giá trị trung bình 0,4984 và dao động từ 0,0333 - 0,9500 (Bảng 2), cho thấy mức độ công bố khác biệt lớn giữa các doanh nghiệp. Tobin’s Q có giá trị trung bình 0,9636. GROWTH đạt giá trị lớn nhất 6,1145, nên ảnh hưởng của các giá trị cực trị được kiểm tra bằng phương pháp winsorize.
Bảng 3: Ma trận tương quan Pearson
| Biến | Tobin's Q | ESGDI | SIZE | LEV | GROWTH |
|---|---|---|---|---|---|
| Tobin's Q | 1,000 |
|
|
|
|
| ESGDI | 0,336 | 1,000 |
|
|
|
| SIZE | 0,426 | 0,758 | 1,000 |
|
|
| LEV | 0,155 | -0,189 | -0,033 | 1,000 |
|
| GROWTH | 0,054 | 0,012 | -0,053 | -0,071 | 1,000 |
Nguồn: Tính toán của tác giả
ESGDI tương quan mạnh với SIZE (0,758), cho thấy doanh nghiệp quy mô lớn thường công bố nhiều hơn, do đó cần kiểm soát quy mô trong mô hình (Bảng 3). ESGDI cũng tương quan dương với Tobin’s Q. Tuy nhiên, tương quan đơn chưa loại bỏ được khác biệt giữa các doanh nghiệp và chưa phản ánh được dạng đường cong.
Kết quả mô hình tuyến tính và phi tuyến
Bảng 4: Tác động của công bố ESG đến Tobin's Q
| Biến | Mô hình tuyến tính | Mô hình phi tuyến |
|---|---|---|
| ESGDI | 0,1983 (0,2397) | -1,0915* (0,5444) |
| ESGDI² | - | 1,2055*** (0,4140) |
| SIZE | -0,0308 (0,0632) | -0,0514 (0,0577) |
| LEV | 0,2076 (0,1666) | 0,2496 (0,1490) |
| GROWTH | 0,0152* (0,0078) | 0,0147* (0,0082) |
| Hiệu ứng cố định doanh nghiệp | Có | Có |
| Hiệu ứng cố định năm | Có | Có |
| Số quan sát | 240 | 240 |
| R² tổng thể | 0,8515 | 0,8569 |
| R² within | 0,0289 | 0,0643 |
Nguồn: Tính toán của tác giả
Bảng 4 cho thấy hệ số ESGDI trong mô hình tuyến tính không có ý nghĩa thống kê. Trong mô hình bậc hai, hệ số ESGDI âm (p = 0,054) và hệ số ESGDI² dương (p = 0,007), phù hợp với quan hệ chữ U. Điểm ngoặt 0,4527 nằm trong miền quan sát, với 53,8% số quan sát nằm dưới và 46,2% nằm trên điểm này. R² within tăng từ 0,0289 lên 0,0643, cho thấy mô hình phi tuyến giải thích tốt hơn biến động trong nội bộ doanh nghiệp, dù mức tăng còn khiêm tốn.
Kiểm định hình chữ U và điểm ngoặt
Bảng 5: Kiểm định độ dốc tại 2 đầu miền ESG
| Vị trí | Mức ESG | Độ dốc biên | Sai số chuẩn | p hai phía | p một phía |
|---|---|---|---|---|---|
| Phân vị 5% | 0,1167 | -0,8103 | 0,4558 | 0,086 | 0,043 |
| Điểm ngoặt | 0,4527 | 0,0000 | - | - | - |
| Phân vị 95% | 0,9500 | 1,1989 | 0,3425 | 0,002 | 0,001 |
Ghi chú: Độ dốc biên được xác định bởi β₁ + 2β₂ESGDI. Kiểm định chữ U là kiểm định 1 phía; p tổng hợp = 0,043
Nguồn: Tính toán của tác giả
Tại phân vị thứ 5, độ dốc bằng -0,8103 và có ý nghĩa thống kê một phía ở mức 5%. Tại phân vị thứ 95, độ dốc bằng 1,1989 và có ý nghĩa ở mức 1%. Kiểm định tổng hợp (p = 0,043) ủng hộ giả thuyết H1. Hình dưới đây thể hiện sự đổi dấu của tác động biên quanh điểm ngoặt.
Hình: Tác động biên của ESGDI lên Tobin's Q
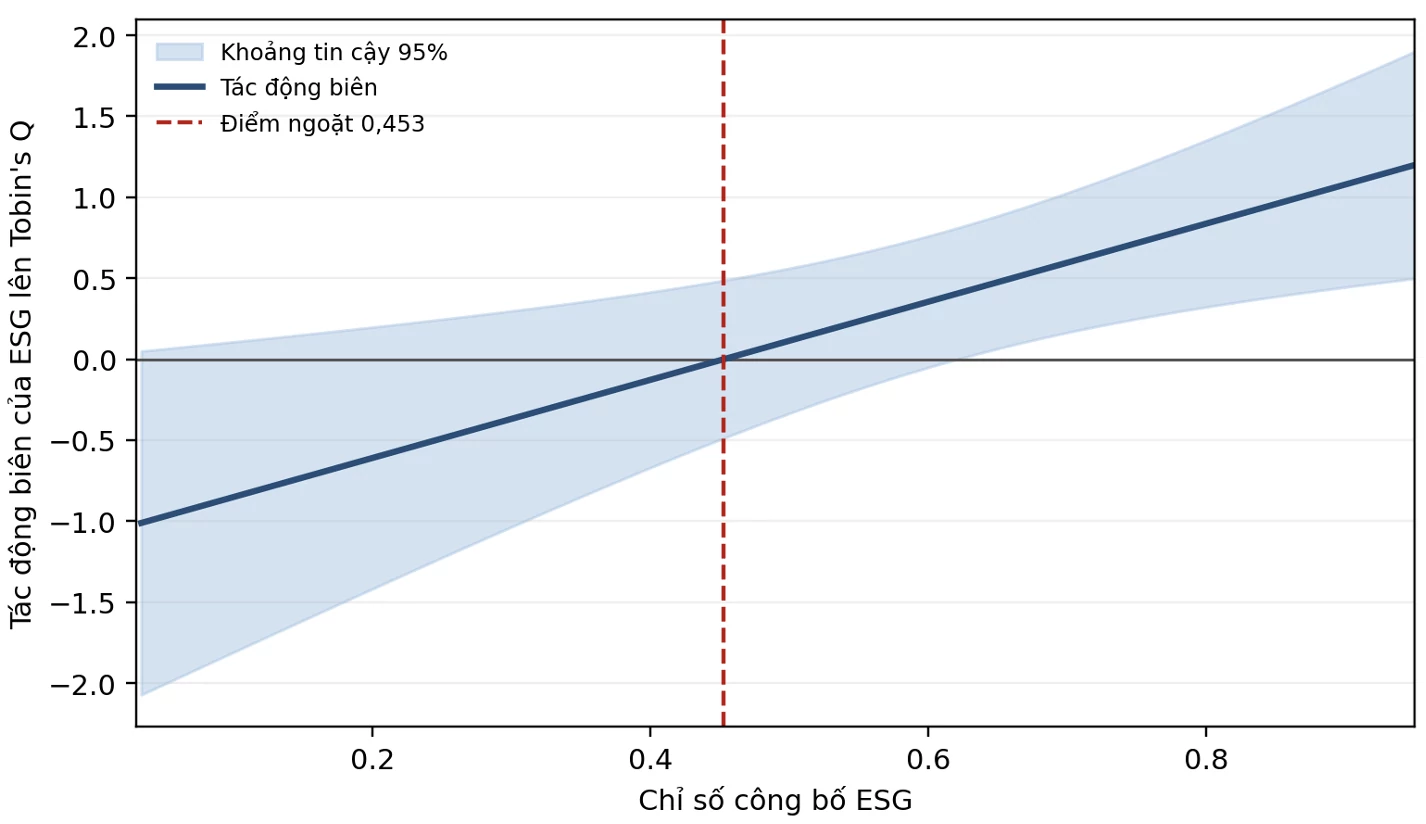 |
Ghi chú: Dải màu thể hiện khoảng tin cậy 95%; đường đứt đoạn thể hiện điểm ngoặt
Nguồn: Tính toán của tác giả từ mô hình FE 2 chiều.
Kiểm định độ vững
Bảng 6: Kết quả các kiểm định độ vững
| Đặc tả | ESG | ESG² | Điểm ngoặt | N | R² |
|---|---|---|---|---|---|
| Mô hình chính | -1,0915* (0,5444) | 1,2055*** (0,4140) | 0,453 | 240 | 0,857 |
| ESG trễ một năm | -1,1742** (0,5601) | 1,2816*** (0,4267) | 0,458 | 210 | 0,855 |
| Winsorize 1-99% | -1,1903** (0,5601) | 1,2744*** (0,4271) | 0,467 | 240 | 0,862 |
Ghi chú: Các mô hình kiểm soát SIZE, LEV, GROWTH, hiệu ứng cố định doanh nghiệp và năm. Sai số chuẩn phân cụm theo doanh nghiệp trong ngoặc. *, ** và *** tương ứng 10%, 5% và 1%
Nguồn: Tính toán của tác giả
Với ESGDI trễ một năm, hệ số bậc nhất bằng -1,1742, hệ số bình phương bằng 1,2816 và điểm ngoặt bằng 0,458, gần với mô hình chính. Đặc tả này giúp giảm một phần lo ngại về quan hệ đồng thời, song chưa giải quyết triệt để vấn đề nội sinh. Khi winsorize tại phân vị thứ 1 và thứ 99, ESGDI² vẫn dương và có ý nghĩa ở mức 1%, với điểm ngoặt bằng 0,467. Khi lần lượt loại từng doanh nghiệp khỏi mẫu, ESGDI² dương trong cả 30/30 trường hợp và có ý nghĩa ở mức 5% trong 29/30 trường hợp, với điểm ngoặt dao động trong khoảng 0,406-0,501. Tuy nhiên, khi thay Tobin’s Q bằng ROA, ESGDI² không có ý nghĩa thống kê. Như vậy, quan hệ phi tuyến thể hiện rõ hơn đối với giá trị thị trường so với hiệu quả kế toán.
THẢO LUẬN VÀ HÀM Ý
Thảo luận kết quả nghiên cứu
Ở vùng ESG thấp, tác động biên âm phù hợp với lập luận rằng chi phí xây dựng hệ thống dữ liệu và kiểm soát phát sinh trước khi có lợi ích, trong khi thông tin phân tán chưa giúp nhà đầu tư phân biệt thực hành thực chất với tuân thủ hình thức. Sau điểm ngoặt, công bố nhất quán cung cấp tín hiệu đáng tin cậy hơn về năng lực quản trị rủi ro, qua đó giảm bất cân xứng thông tin. Cần lưu ý, điểm ngoặt khoảng 0,453 chỉ là giá trị ước lượng trong mẫu, không phải ngưỡng chuẩn cho mọi doanh nghiệp. Vượt qua điểm này chỉ phản ánh sự đổi dấu của tác động biên, không có nghĩa giá trị thị trường đã bù đắp toàn bộ mức sụt giảm trước đó hay hiệu quả ESG thực tế đã đạt yêu cầu.
Hàm ý
Đối với doanh nghiệp, cần xây dựng hệ thống công bố liên tục, có số liệu định lượng, so sánh được qua các năm và gắn với mục tiêu vận hành, đồng thời phân định rõ trách nhiệm thu thập, kiểm tra và phê duyệt dữ liệu. Doanh nghiệp dầu khí nên ưu tiên công bố thông tin về phát thải, năng lượng, an toàn và quản trị rủi ro để người sử dụng thông tin có thể đối chiếu cam kết với kết quả thực hiện.
Đối với nhà đầu tư, cần đánh giá điểm ESG cùng với mức độ hoàn thiện của hệ thống công bố và năng lực tài chính của doanh nghiệp. Nhà đầu tư không nên mặc định mọi mức tăng điểm đều tạo ra lợi ích như nhau mà cần kiểm tra tính nhất quán giữa báo cáo, kết quả môi trường, an toàn và cơ chế giám sát.
Đối với cơ quan quản lý, cần chuẩn hóa chỉ tiêu công bố theo đặc thù ngành để tăng khả năng so sánh và khuyến khích bảo đảm độc lập đối với thông tin ESG. Cơ quan quản lý cũng nên ban hành hướng dẫn về dữ liệu định lượng và hỗ trợ nâng cao năng lực báo cáo, nhằm giảm chi phí triển khai và hạn chế tình trạng công bố mang tính hình thức.
Tài liệu tham khảo:
1. Atan, R., Alam, M. M., Said, J., & Zamri, M. (2018). The impacts of environmental, social, and governance factors on firm performance: Panel study of Malaysian companies. Management of Environmental Quality, 29(2), 182-194. https://doi.org/10.1108/MEQ-03-2017-0033
2. Barnett, M. L., & Salomon, R. M. (2006). Beyond dichotomy: The curvilinear relationship between social responsibility and financial performance. Strategic Management Journal, 27(11), 1101-1122. https://doi.org/10.1002/smj.557
3. Bộ Tài chính (2020). Thông tư số 96/2020/TT-BTC ngày 16/11/2020 hướng dẫn công bố thông tin trên thị trường chứng khoán.
4. Barney, J. B. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
5. Fatemi, A., Glaum, M., & Kaiser, S. (2018). ESG performance and firm value: The moderating role of disclosure. Global Finance Journal, 38, 45-64. https://doi.org/10.1016/j.gfj.2017.03.001
6. Freeman, R. E. (1984). Strategic management: A stakeholder approach. Pitman.
7. Friede, G., Busch, T., & Bassen, A. (2015). ESG and financial performance: Aggregated evidence from more than 2000 empirical studies. Journal of Sustainable Finance & Investment, 5(4), 210-233. https://doi.org/10.1080/20430795.2015.1118917
8. Global Reporting Initiative (2021). GRI 1: Foundation 2021. Global Reporting Initiative.
9. Global Reporting Initiative (2021). GRI 11: Oil and Gas Sector 2021. Global Reporting Initiative.
10. IFRS Foundation (2023). IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information and IFRS S2 Climate-related Disclosures. International Sustainability Standards Board.
11. Nollet, J., Filis, G., & Mitrokostas, E. (2016). Corporate social responsibility and financial performance: A non-linear and disaggregated approach. Economic Modelling, 52, 400-407. https://doi.org/10.1016/j.econmod.2015.09.019
12. Suchman, M. C. (1995). Managing legitimacy: Strategic and institutional approaches. Academy of Management Review, 20(3), 571-610. https://doi.org/10.2307/258788
13. Trumpp, C., & Guenther, T. (2017). Too little or too much? Exploring U-shaped relationships between corporate environmental performance and corporate financial performance. Business Strategy and the Environment, 26(1), 49-68. https://doi.org/10.1002/bse.1900
14. Whelan, T., Atz, U., Van Holt, T., & Clark, C. (2021). ESG and financial performance: Uncovering the relationship by aggregating evidence from 1,000 plus studies published between 2015-2020. NYU Stern Center for Sustainable Business.
| Ngày nhận bài: 5/10/2026; Ngày hoàn thiện biên tập: 6/11/2026; Ngày duyệt đăng: 18/11/2026 |
Tin liên quan


Các tin khác

Tăng trưởng dựa vào hạ tầng: Lý luận, thực tiễn và hàm ý chính sách cho Việt Nam

Sự tham gia của cộng đồng và phát triển du lịch tái sinh tại Việt Nam: Kết quả phân tích trắc lượng thư mục

Ảnh hưởng của giá trị thương hiệu, niềm tin thương hiệu đến ý định sử dụng dịch vụ khám chữa bệnh tại Bệnh viện Đại học Phenikaa

Tác động của chất lượng dịch vụ đến lòng trung thành của khách hàng tại Công ty TNHH Xây dựng và Sản xuất kết cấu thép Hợp Phát: Vai trò trung gian của sự hài lòng

Tác động của hóa đơn điện tử đến công tác kế toán và quản lý thuế tại Việt Nam

Lựa chọn ngành đào tạo đại học trong mối quan hệ với kỳ vọng thị trường lao động và chuyển đổi số: Nghiên cứu tại tỉnh Nghệ An

Khung khái niệm đa chiều về phát triển thanh toán điện tử của ngân hàng thương mại

Mô hình các yếu tố ảnh hưởng đến ý định chấp nhận xe điện và sử dụng các dịch vụ số trong hệ sinh thái xe điện của người tiêu dùng tại Hà Nội

Năng lực kế toán quản trị số trong ngành khách sạn Việt Nam: Vai trò đối với quá trình ra quyết định quản trị


