


Đánh giá sự ổn định của các ngân hàng thương mại niêm yết tại Việt Nam
Trần Thị Thu Hương
Email: [email protected]
Phạm Tiến Mạnh
Email: [email protected]
Khoa Tài chính, Học viện Ngân hàng
Tóm tắt
Hệ thống ngân hàng Việt Nam đóng vai trò quan trọng cung cấp vốn cho phát triển kinh tế. Ngành ngân hàng đã chứng kiến những thay đổi mạnh mẽ như gia tăng đáng kể về quy mô tổng tài sản, mở rộng tín dụng. Tuy nhiên bên cạnh sự tăng trưởng mạnh mẽ, ngành ngân hàng cũng đối mặt với nhiều rủi ro, thách thức trong bối cảnh hội nhập sâu rộng của Việt Nam vào thị trường tài chính quốc tế. Sự ổn định của ngành ngân hàng là nhân tố hàng đầu quan trọng, ảnh hưởng đến hệ thống tài chính quốc gia. Bài viết sử dụng chỉ tiêu đánh giá sự ổn định của các ngân hàng thương mại niêm yết tại Việt Nam và đề xuất giải pháp phù hợp.
Từ khoá: Ổn định ngân hàng, ngân hàng thương mại niêm yết, Việt Nam, Z-score
Abstract
The Vietnamese banking system plays a crucial role in providing capital for economic development. In recent years, the banking sector has undergone significant changes, including substantial growth in total assets and credit expansion. However, alongside this rapid growth, the banking industry has also faced numerous risks and challenges amid Viet Nam's deepening integration into the international financial market. Banking stability is therefore considered a critical factor affecting the resilience and sustainability of the national financial system. This study employs indicators measuring the stability of listed commercial banks in Viet Nam and proposes appropriate policy recommendations to enhance banking stability.
Keywords: Banking stability, listed commercial banks, Viet Nam, Z-score
GIỚI THIỆU
Ổn định của hệ thống tài chính được xem là nền tảng cốt lõi để đảm bảo sự ổn định và phát triển bền vững của hệ thống ngân hàng. Một hệ thống ngân hàng ổn định không chỉ góp phần đảm bảo sự vận hành liên tục, trơn tru của thị trường tài chính mà còn là nền tảng để hỗ trợ tăng trưởng kinh tế bền vững, duy trì niềm tin của công chúng và hạn chế khả năng xảy ra khủng hoảng tài chính lan rộng (Allen & Wood, 2006; Schinasi, 2004). Sự ổn định của hệ thống ngân hàng đóng vai trò then chốt trong việc đảm bảo an toàn tài chính và duy trì sự phát triển bền vững của nền kinh tế. Hệ thống ngân hàng không chỉ là kênh dẫn vốn chủ yếu cho nền kinh tế mà còn là trung tâm phân phối rủi ro và điều tiết thanh khoản. Tuy nhiên, sự ổn định này không phải là trạng thái bất biến mà thường xuyên chịu tác động từ nhiều yếu tố khác nhau, cả từ bên ngoài lẫn bên trong hệ thống.
Tại Việt Nam, tính đến đầu năm 2026, Việt Nam có 31 ngân hàng thương mại (NHTM) cổ phần, 4 NHTM nhà nước, trong đó có khoảng 27 NHTM cổ phần niêm yết. Các NHTM đóng vai trò quan trọng trong hệ thống tài chính. Do đó hiểu thực trạng ổn định của các NHTM nói chung và cụ thể tại các NHTM niêm yết tạiViệt Nam là cần thiết để có thể đề xuất các giải pháp phù hợp tăng cường sự ổn định. Bài viết sử dụng chỉ tiêu đánh giá sự ổn định của hệ thống các NHTM niêm yết tại Việt Nam, là nền tảng đề xuất các giải pháp phù hợp. Phạm vi nghiên cứu tập trung vào các NHTM niêm yết nhằm đảm bảo yêu cầu về dữ liệu cho bài viết.
TỔNG QUAN NGHIÊN CỨU
Ổn định ngân hàng là khả năng ngân hàng hoặc hệ thống ngân hàng duy trì hoạt động an toàn, liên tục và hiệu quả, đồng thời chống chịu được các cú sốc và rủi ro từ môi trường bên trong lẫn bên ngoài.
Theo Markus Brunnermeier và cộng sự (2009), ổn định ngân hàng được thể hiện qua sự vắng mặt của các cuộc khủng hoảng ngân hàng. Miguel Segoviano và Charles Goodhart (2009) nhấn mạnh rằng ổn định hệ thống còn phụ thuộc vào mối liên kết và khả năng lan truyền rủi ro giữa các ngân hàng.
Ổn định ngân hàng thường được đo lường thông qua các chỉ số tài chính tổng hợp và mô hình đánh giá rủi ro hệ thống.
Chỉ số Z-score
Chỉ số Z-score là công cụ được sử dụng rộng rãi trong lĩnh vực tài chính – ngân hàng để đánh giá mức độ ổn định tài chính và khả năng chống chịu rủi ro của các tổ chức tín dụng. Nhiều nghiên cứu đã sử dụng Z-score để đo lường mức độ ổn định của ngân hàng như Phạm và cộng sự (2021). Dựa trên lý thuyết xác suất phá sản, chỉ số này phản ánh mức độ an toàn tài chính thông qua sự kết hợp giữa khả năng sinh lời, mức độ vốn hóa và biến động hiệu quả hoạt động của ngân hàng (Laeven & Levine, 2009). Cụ thể, Z-score được tính toán theo công thức:
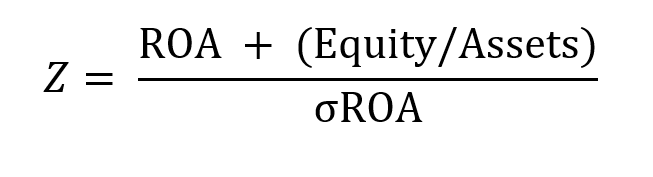 |
Trong đó:
ROA (Return on Assets): lợi nhuận ròng trên tổng tài sản bình quân, cho thấy khả năng sinh lời từ các hoạt động kinh doanh của ngân hàng
Equity/Assets: tỷ lệ phản ánh mức độ vốn tự có so với tổng tài sản – một chỉ tiêu thể hiện sức chống chịu tài chính,
σ_ROA: độ lệch chuẩn của ROA, cho thấy mức độ biến động của lợi nhuận – yếu tố rủi ro tài chính.
Z-score càng cao cho thấy ngân hàng có khả năng chống chịu tốt hơn trước các cú sốc tài chính hoặc suy thoái kinh tế, đồng nghĩa với xác suất phá sản thấp hơn. Ngược lại, Z-score thấp phản ánh sự suy giảm năng lực tài chính, làm gia tăng rủi ro tín dụng, thanh khoản và rủi ro thị trường, qua đó có thể làm tăng rủi ro hệ thống trong lĩnh vực ngân hàng.
Tỷ lệ nợ xấu (NPL)
Một chỉ số khác thường được sử dụng để đánh giá sự ổn định của hệ thống ngân hàng là NPL (non-performing loan ratio), được Mazreku và các cộng sự (2018), Ijaz và các cộng sự (2020) sử dụng. Khi NPL thấp hàm ý mức độ ổn định của ngân hàng sẽ tăng lên và ngược lại (Caporale và các cộng sự, 2015).
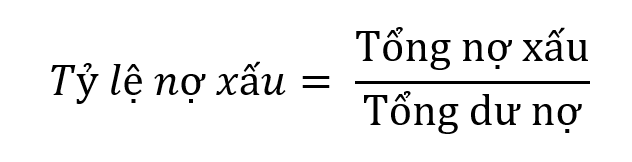 |
PHÂN TÍCH THỰC TRẠNG
Giai đoạn từ 2006- 2011
Sau khi Việt Nam gia nhập Tổ chức Thương mại Thế giới (WTO), số lượng ngân hàng tăng nhanh, đặc biệt với sự tham gia của các ngân hàng nước ngoài, tạo áp lực cạnh tranh lớn đối với các NHTM. Điều này thúc đẩy các ngân hàng nâng cao năng lực cạnh tranh và từng bước đáp ứng chuẩn mực quốc tế, góp phần cải thiện mức độ an toàn của hệ thống.
Tuy nhiên, cạnh tranh gay gắt cũng khiến một số ngân hàng huy động vốn và cấp tín dụng thiếu lành mạnh, làm gia tăng rủi ro hệ thống. Cuộc đua lãi suất đẩy lãi suất cho vay có thời điểm lên tới 21%, kèm nhiều khoản phí phát sinh.
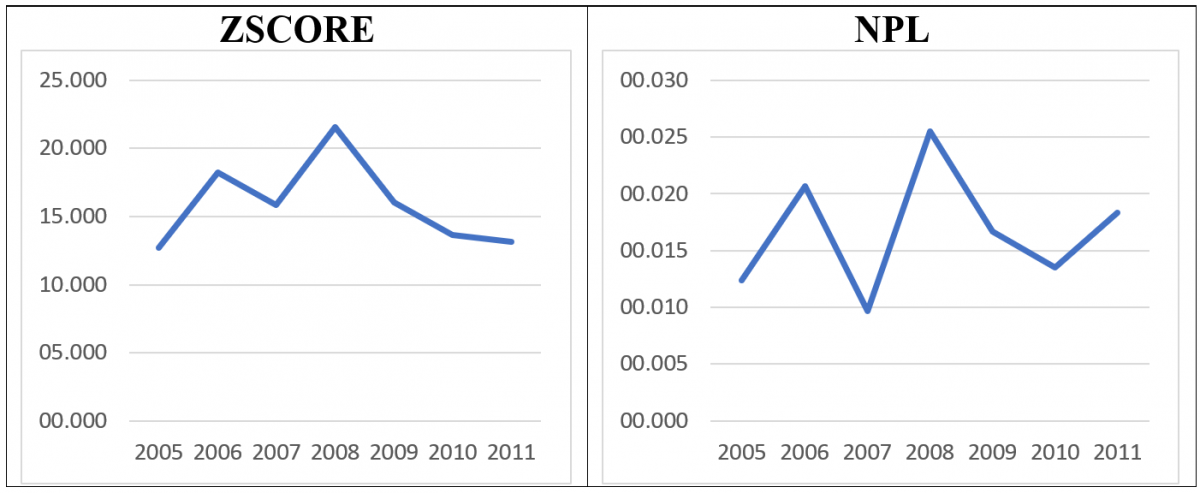
Chỉ số Z-score bình quân của các NHTM niêm yết giai đoạn 2005–2008 duy trì ở mức cao, dù giảm trong giai đoạn 2009–2011. Nhìn chung, Z-score toàn giai đoạn vẫn trên 10, cho thấy hệ thống ngân hàng duy trì mức độ an toàn và ổn định tương đối cao (Hình 1).
Hình 1: Đo lường sự ổn định của các NHTM niêm yết
(Giai đoạn 2005-2011)
 |
Nguồn: Tính toán của nhóm tác giả
Trái ngược với chỉ số Z-score, NPL của các NHTM giai đoạn này có xu hướng biến động mạnh. Năm 2008, NPL tăng vọt, đây là hệ quả của cuộc khủng hoảng năm 2007. Tỷ lệ này giảm nhẹ vào năm 2009, 2010 nhưng tăng trở lại vào năm 2011 cho thấy những bất ổn trong hệ thống ngân hàng.
Giai đoạn từ 2012- 2015
Những bất ổn của hệ thống ngân hàng vào năm 2011 đặt toàn ngành ngân hàng trước thách thức lớn. Nhằm đảm bảo mục tiêu duy trì ổn định hệ thống, không để xảy ra tình trạng đổ vỡ, NHNN đã triển khai nhiều giải pháp bao gồm nhóm giải pháp sắp xếp lại hệ thống ngân hàng, cải thiện hiệu quả kinh doanh ngân hàng, xử lý nợ xấu. Giai đoạn này chứng kiến quá trình mua bán, sáp nhập mạnh mẽ tại các ngân hàng yếu kém, giảm bớt các hành vi cạnh tranh không lành mạnh, giảm thiểu rủi ro hệ thống, tạo ra một hệ thống ngân hàng lành mạnh hơn. Có thể thấy trong giai đoạn 2011-2015, số lượng các NHTM tại Việt Nam giảm nhưng tổng tài sản toàn hệ thống ngân hàng tăng cho thấy kết quả tích cực từ hoạt động tái cơ cấu. Số lượng NHTM giảm từ 42 ngân hàng xuống còn 34 ngân hàng vào cuối giai đoạn, giảm 8 ngân hàng, trong đó có nhiều ngân hàng yếu kém được hợp nhất, sáp nhập hoặc được ngân hàng nhà nước mua lại với giá 0 đồng (Thùy Liên, 2023). Trong khi đó, theo số liệu của NHNN, tổng tài sản có của toàn hệ thống TCTD tăng từ 5.085.780 tỷ đồng năm 2012 lên 7.319.317 tỷ đồng vào cuối năm 2015, tương ứng tăng khoảng 43,9% (Minh Trí, 2016).
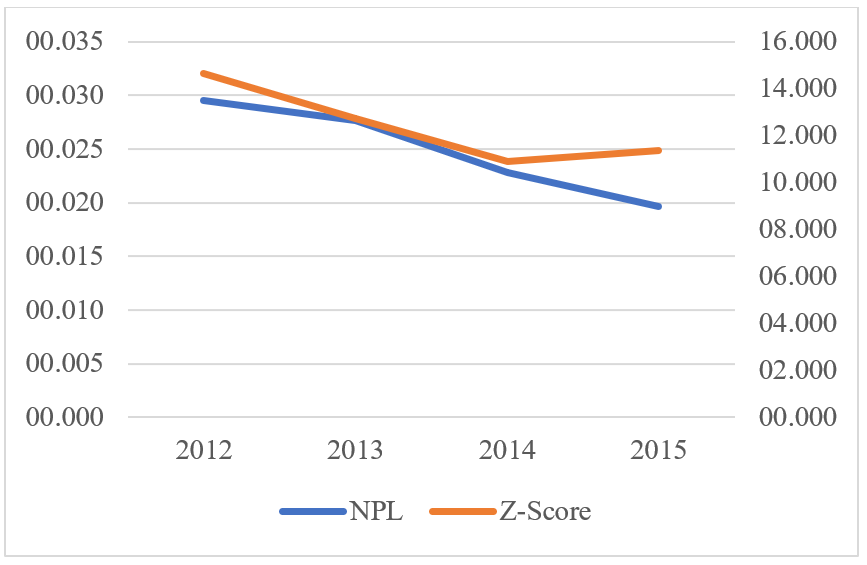
Bên cạnh đó, NHNN cũng đẩy mạnh thực hiện các giải pháp nâng cao năng lực của hệ thống ngân hàng như đẩy mạnh áp dụng các chuẩn mực quản trị rủi ro theo Basel II, cải tiến công nghệ, đồng thời cơ cấu lại bảng cân đối. NHNN đã kiểm soát được và từng bước xử lý các TCDT yếu kém. NHNN cũng đã xử lý kịp thời các sự cố thanh khoản, không để xảy ra rút tiền trên diện rộng, không để đổ vỡ, khủng hoảng ngân hàng xảy ra ngoài tầm kiểm soát của nhà nước, nguy cơ đổ vỡ, mất an toàn hệ thống giảm đáng kể. NPL bình quân của các NHTM cho thấy xu hướng liên tục giảm mạnh từ năm 2012 đến năm 2015 (Hình 2). Các giải pháp xử lý nợ xấu được triển khai đồng bộ cùng với các biện pháp nâng cao chất lượng tín dụng. NPL của hệ thống NHTM ở mức dưới 3%, đảm bảo an toàn hệ thống.
Hình 2: NPL và chỉ số Z-score bình quân của các NHTM niêm yết
(Giai đoạn 2012-2015)
 |
Nguồn: Tính toán của nhóm tác giả
Mặc dù NPL trong hệ thống NHTM giảm trong giai đoạn này, kết quả chủ yếu đến từ các biện pháp kỹ thuật như cơ cấu lại nợ hoặc bán nợ cho VAMC, thay vì được xử lý thực chất. Các khoản nợ cơ cấu lại vẫn có nguy cơ chuyển thành nợ xấu nếu khách hàng không cải thiện được khả năng trả nợ. Đồng thời, sau khi bán nợ cho VAMC, các ngân hàng vẫn phải trích lập dự phòng và chịu trách nhiệm đối với các khoản nợ này. Vì vậy, dù NPL giảm, chỉ số Z-score suy giảm trong giai đoạn 2012–2014 vẫn phản ánh sự suy giảm ổn định của hệ thống ngân hàng.
Giai đoạn tái cơ cấu hệ thống ngân hàng từ năm 2016-2020
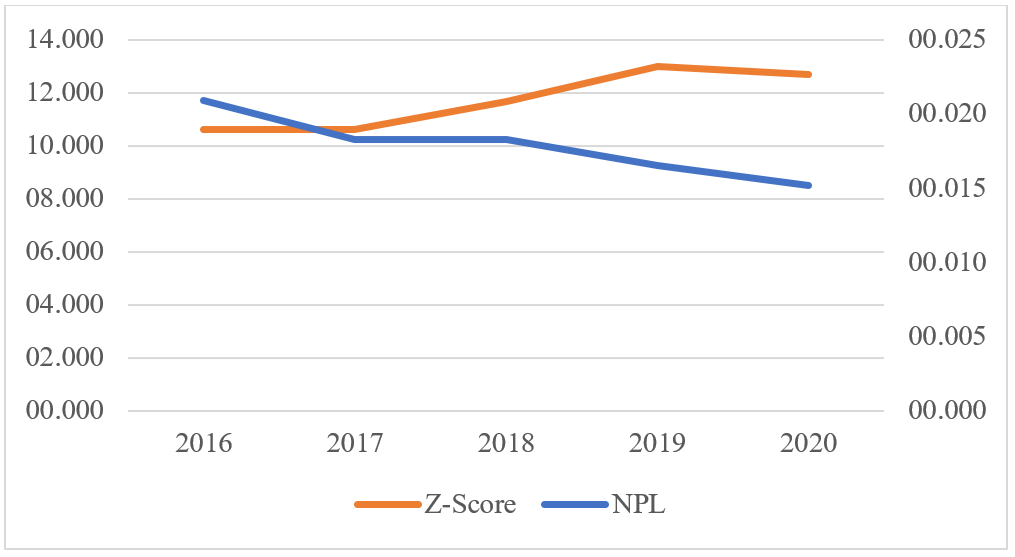
Sau giai đoạn 2011–2015 tập trung xử lý nợ xấu, giai đoạn 2016–2020, Chính phủ chuyển trọng tâm sang nâng cao quản trị và năng lực tài chính của các NHTM thông qua Quyết định số 1058/QĐ-TTg ngày 19/7/2017 phê duyệt Đề án “Cơ cấu lại hệ thống các tổ chức tín dụng gắn với xử lý nợ xấu giai đoạn 2016 - 2020” (Thủ tướng Chính phủ, 2017). Công tác xử lý nợ xấu đạt kết quả tích cực, với giá trị xử lý bình quân gần 8.000 tỷ đồng mỗi tháng trong giai đoạn 2017–2022, cao gấp đôi giai đoạn trước (Trần Huy Tùng và cộng sự, 2023). Nhờ đó, chất lượng tín dụng được cải thiện, nợ xấu duy trì dưới 2%, thanh khoản hệ thống được đảm bảo và không xảy ra đổ vỡ ngân hàng. Đồng thời, NPL giảm mạnh và chỉ số Z-score tăng cho thấy mức độ ổn định của hệ thống NHTM được cải thiện đáng kể (Hình 3).
Hình 3: NPL và chỉ số Z-score bình quân của các NHTM niêm yết
(Giai đoạn 2016-2020)
 |
Nguồn: Tính toán của nhóm tác giả
Mặc dù công tác cơ cấu lại hệ thống TCTD gắn với xử lý nợ xấu đạt nhiều kết quả tích cực, vẫn còn một số hạn chế đáng kể. Quy mô nợ xấu vượt xa vốn điều lệ của VAMC, gây áp lực huy động nguồn lực tài chính. Thị trường mua bán nợ vẫn thiếu hành lang pháp lý hoàn thiện, chưa đủ hấp dẫn nhà đầu tư và thiếu tiêu chuẩn cụ thể cho hoạt động thẩm định giá khoản nợ. Bên cạnh đó, các biện pháp tái cơ cấu mang tính định hướng hành chính như sáp nhập bắt buộc làm giảm tính thị trường, trong khi việc tăng vốn để đáp ứng chuẩn Basel II tại một số TCTD còn chậm.
Giai đoạn 2021-2025
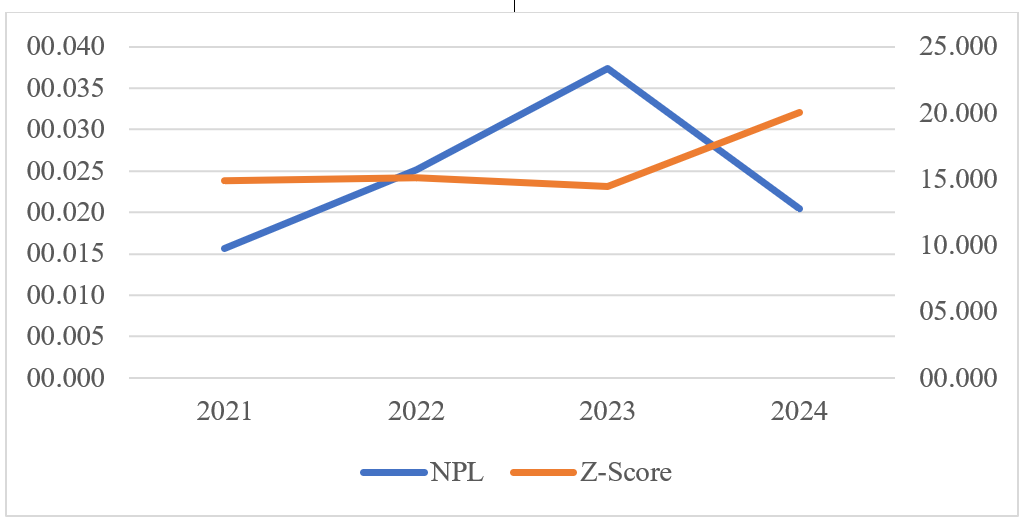
Giai đoạn 2021–2025 tiếp tục ghi nhận những bước tiến trong cơ cấu lại hệ thống TCTD gắn với xử lý nợ xấu (Hình 4). Quyết định số 689/2022/QĐ-TTg đã đặt mục tiêu thúc đẩy áp dụng chuẩn Basel II trong toàn hệ thống (Thủ tướng Chính phủ, 2022). Theo đó, các TCTD triển khai phương án cơ cấu lại gắn với xử lý nợ xấu, và đến nay hầu hết các NHTM, ngoại trừ một số ngân hàng yếu kém, đã áp dụng Basel II theo phương pháp tiêu chuẩn. Đã có 90 tổ chức tín dụng (trong đó 25 NHTM cổ phần) triển khai áp dụng tỷ lệ an toàn vốn theo Thông tư số 41/2016/TT-NHNN (Thùy Liên, 2025).
Hình 4: NPL và chỉ số Z-score bình quân của các NHTM niêm yết
(Giai đoạn 2021-2024)
 |
Nguồn: Tính toán của nhóm tác giả
Giai đoạn 2021–2023, nợ xấu trong hệ thống NHTM gia tăng do tác động của đại dịch Covid-19, khó khăn của thị trường bất động sản và biến động kinh tế toàn cầu. Theo Cấn Văn Lực (2022), NPL gộp tăng từ 5,1% cuối năm 2020 lên 7,31% cuối năm 2021. Áp lực nợ xấu tiếp tục kéo dài trong các năm 2022–2023 do suy giảm tổng cầu, chi phí đầu vào tăng cao và khó khăn thanh khoản của doanh nghiệp.
Dù vậy, rủi ro hệ thống ngân hàng vẫn được đánh giá ở mức thấp khi chỉ số Z-score tăng nhẹ trở lại vào năm 2024. Giai đoạn 2021–2025 cũng ghi nhận nhiều bước tiến trong tái cơ cấu hệ thống ngân hàng. Nghị định số 69/2025/NĐ-CP cho phép nâng tỷ lệ sở hữu nước ngoài tại các ngân hàng nhận chuyển giao bắt buộc lên tối đa 49%, góp phần tăng nguồn lực tài chính và hiện đại hóa quản trị ngân hàng (Chính phủ, 2025). Đến năm 2025, quá trình xử lý các ngân hàng yếu kém cơ bản hoàn tất, với 4 ngân hàng được chuyển giao bắt buộc thành công, góp phần củng cố ổn định và an toàn hệ thống tổ chức tín dụng.
KẾT LUẬN
Kết quả nghiên cứu thực trạng ổn định hệ thống NHTM niêm yết tại Việt Nam cho thấy đã có sự cải thiện đáng kể trong những năm gần đây. Tuy nhiên hệ thống ngân hàng vẫn tiềm ẩn những rủi ro bất ổn do các yếu tố chủ quan và khách quan. Một số giải pháp có thể được cần nhắc thực hiện nhằm nâng cao mức độ ổn định hệ thống ngân hàng.
Thứ nhất, công tác xử lý nợ xấu tại các NHTM cần tiếp tục được triển khai một cách đồng bộ, hiệu quả và bền vững nhằm củng cố chất lượng tài sản, nâng cao năng lực quản trị rủi ro và đảm bảo sự ổn định của hệ thống tài chính.
Thứ hai, các NHTM cần chủ động tăng cường năng lực tài chính và quy mô vốn nhằm đáp ứng các yêu cầu về an toàn hoạt động, nâng cao khả năng chống chịu trước các biến động kinh tế, đồng thời tạo nền tảng cho sự phát triển ổn định và lành mạnh trong dài hạn.
Thứ ba, các NHTM cần phát huy lợi thế cạnh tranh sẵn có, đồng thời đẩy mạnh ứng dụng công nghệ và thúc đẩy chuyển đổi số nhằm tối ưu hóa chi phí hoạt động, cải thiện chất lượng dịch vụ và gia tăng năng lực cạnh tranh trên thị trường tài chính – ngân hàng.
Tài liệu tham khảo:
1. Allen, W. A., & Wood, G. (2006). Defining and achieving financial stability. Journal of Financial Stability, 2(2), 152–172. DOI: https://doi.org/10.1016/j.jfs.2005.10.001.
2. Brunnermeier, M. K., Pedersen, L. H., (2009). Market liquidity and funding liquidity. The review of Financial Studies, 22(6), 2201-2238.
3. Chính phủ. (2025). Nghị định số 69/2025/NĐ-CP Sửa đổi, bổ sung một số điều của Nghị định số 01/2014/NĐ-CP về việc nhà đầu tư nước ngoài mua cổ phần của tổ chức tín dụng Việt Nam.
4. Caporale et al,. (2015). Loan loss provision: Some empirical evidence for Italian banks, DIW Discussion Papers, No. 1459.
5. Cấn Văn Lực (2021). Cơ cấu lại ngân hàng và những điểm cần phấn đấu. https://www.tinnhanhchungkhoan.vn/co-cau-lai-ngan-hang-va-nhung-diem-can-phan-dau-post268490.html.
6. Ijaz, S., Hassan, A., Tarazi, A., & Fraz, A. (2020). Linking bank competition, financial stability, and economic growth. Journal of Business Economics and Management, 21(1), 200-221.
7. Laeven, L., & Levine, R. (2009). Bank governance, regulation and risk taking. Journal of financial economics, 93(2), 259-275.
8. Mazreku et al,. (2018). Determinants of the Level of Non-Performing Loans in Commercial Banks of Transition Countries. European Research Studies Journal, XXI (3), pp.3-13.
9. Minh Trí (2016). Đến cuối năm 2015, tổng tài sản của hệ thống TCTD đạt trên 7,3 triệu tỷ đồng. https://cafef.vn/tai-chinh-ngan-hang/den-cuoi-nam-2015-tong-tai-san-cua-he-thong-tctd-dat-tren-7-3-trieu-ty-dong-2016022021262227.chn
10. Pham, T. T., Dao, L. K. O., & Nguyen, V. C. (2021). The determinants of bank's stability: a system GMM panel analysis. Cogent Business & Management, 8(1), 1963390.
11. Schinasi, G. J. (2004). Defining financial stability. DOI: https://doi.org/10.5089/9781451859645.001
12. Segoviano, M.A., Goodhart, C.A.E. (2009). Banking stability measures. DOI: https://doi.org/10.1080/23311975.2021.1963390.
13. Shahriar, A., Mehzabin, S., & Azad, M. A. K. (2023). Diversification and bank stability in the MENA region. Social Sciences & Humanities Open, 8(1), 100520.
14. Thủ tướng Chính phủ. (2017). Quyết định số 1058/QĐ-TTg ngày 19 tháng 7 năm 2017 phê duyệt Đề án “Cơ cấu lại hệ thống các tổ chức tín dụng gắn với xử lý nợ xấu giai đoạn 2016 - 2020”.
15. Thủ tướng Chính phủ (2022). Quyết định số 689/QĐ-TTg của: Phê duyệt Đề án “Cơ cấu lại hệ thống các tổ chức tín dụng gắn với xử lý nợ xấu giai đoạn 2021 - 2025”.
16. Thuỳ Liên (2023). Toàn cảnh 5 cuộc đại phẫu ngân hàng hơn 2 thập kỷ qua. https://baodautu.vn/toan-canh-5-cuoc-dai-phau-ngan-hang-hon-2-thap-ky-qua-d201520.html.
17. Thùy Liên (2025). 5 năm đại phẫu ngân hàng: Sức khỏe hệ thống cải thiện; nhà băng vẫn rót nhiều vốn vào “sân sau”. https://www.tinnhanhchungkhoan.vn/5-nam-dai-phau-ngan-hang-suc-khoe-he-thong-cai-thien-nha-bang-van-rot-nhieu-von-vao-san-sau-post378954.html.
18. Trần Huy Tùng, Lê Thị Minh Ngọc (2023). Nhìn lại quá trình tái cơ cấu hệ thống ngân hàng gắn với xử lý nợ xấu giai đoạn 2011 – 2022 và một số khuyến nghị. https://thitruongtaichinhtiente.vn/nhin-lai-qua-trinh-tai-co-cau-he-thong-ngan-hang-gan-voi-xu-ly-no-xau-giai-doan-2011-2022-va-mot-so-khuyen-nghi-46666.html.
| Ngày nhận bài: 12/3/2026; Ngày hoàn thiện biên tập: 4/5/2026; Ngày duyệt đăng: 16/5/2026 |
Tin liên quan


Các tin khác

Tài chính bao trùm và tiếp cận công nghệ số của các nhóm yếu thế ở Việt Nam: Thực trạng và hàm ý chính sách

Mô hình phân phối tiền kỹ thuật số của ngân hàng trung ương (CBDC) bán lẻ: Kinh nghiệm quốc tế và sự lựa chọn tối ưu cho hệ thống tài chính Việt Nam

Quản trị GenAI có trách nhiệm trong dịch vụ khách hàng: Nghiên cứu trường hợp tại MBBank, TPBank và Techcombank

Thực hành ESG tại ngân hàng thương mại: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Quản lý thuế thu nhập doanh nghiệp đối với doanh nghiệp có vốn đầu tư trực tiếp nước ngoài trên địa bàn TP. Huế

Đầu tư công nghệ trong định giá tài sản: Đề xuất mở rộng mô hình Carhart tại Việt Nam

Quản trị chi phí đào tạo và hiệu quả sử dụng nguồn lực: Nghiên cứu trường hợp Trường Đại học Sao Đỏ


