


Tác động của tài chính toàn diện kỹ thuật số đến ổn định ngân hàng tại một số quốc gia ASEAN
TS. Dư Thị Lan Quỳnh
Trường Đại học Ngân hàng TP. Hồ Chí Minh
Email: [email protected]
ThS. NCS. Trần Minh Tâm
Trường Đại học Ngân hàng TP. Hồ Chí Minh
Email: [email protected]
ThS. Lâm Yến Vy
Ngân hàng SMBC - Chi nhánh TP. Hồ Chí Minh
Email: [email protected]
Tóm tắt
Bài viết khám phá tác động của tài chính toàn diện số đến sự ổn định của các ngân hàng trong nền kinh tế ASEAN. Nghiên cứu thực hiện trên dữ liệu thu thập từ 315 ngân hàng tại 7 quốc gia Campuchia, Indonesia, Malaysia, Myanmar, Phillippines, Thái Lan và Việt Nam với số quan sát 2691 trong giai đoạn 2014-2024. Chỉ số tài chính toàn diện số (DFI) được tính toán trên dựa trên mức độ sử dụng (số giao dịch và giá trị giao dịch thông qua mobile và internet banking) theo phương pháp phân tích nhân tố chính (PCA). Phương pháp hồi quy SGMM được sử dụng để phân tích tác động của tài chính toàn diện đến sự ổn định của ngân hàng (nợ xấu và Zscore). Kết quả cho thấy tác động tích cực của Chỉ số tài chính toàn diện số (DFI) đến sự ổn định của ngân hàng, do vậy việc tăng số lượng và giá trị giao dịch dịch thông qua mobile và internet banking được khuyến khích tại các quốc gia ASEAN.
Từ khóa: Tài chính toàn diện (kỹ thuật) số, DFI, ổn định ngân hàng.
Summary
This article explores the impact of digital financial inclusion on bank stability in the ASEAN economies. The study is conducted using data collected from 315 banks across seven countries: Cambodia, Indonesia, Malaysia, Myanmar, the Philippines, Thailand, and Viet Nam, with 2,691 observations over the period 2014-2024. The Digital Financial Inclusion (DFI) index is constructed from usage intensity (the number and value of transactions conducted via mobile and internet banking) using Principal Component Analysis (PCA). The System Generalized Method of Moments (SGMM) regression is employed to examine the impact of digital financial inclusion on bank stability, measured by non-performing loans and the Z-score. The results indicate a positive effect of the Digital Financial Inclusion Index (DFI) on bank stability; therefore, increasing the volume and value of transactions conducted through mobile and internet banking is encouraged across ASEAN countries.
Keywords: Digital financial inclusion, DFI, bank stability
GIỚI THIỆU
Trong bối cảnh phát triển mạnh mẽ của công nghệ thông tin, tài chính toàn diện kỹ thuật số (Digital Financial Inclusion - DFI) đã trở thành giai đoạn mới của cuộc cách mạng tài chính, tiếp nối tín dụng vi mô, tài chính vi mô và tài chính toàn diện. Khác với tài chính toàn diện truyền thống tập trung vào khả năng tiếp cận dịch vụ tài chính chính thức, DFI nhấn mạnh việc ứng dụng công nghệ số, đặc biệt là điện thoại di động và internet nhằm mở rộng phạm vi tiếp cận tài chính. Nhiều nghiên cứu trước đây khẳng định tài chính toàn diện góp phần tăng cường ổn định ngân hàng. Tuy nhiên, mối quan hệ giữa tài chính toàn diện kỹ thuật số và ổn định ngân hàng vẫn chưa được nghiên cứu sâu, mặc dù DFI đã chứng minh vai trò tích cực đối với tăng trưởng kinh tế, năng lượng và môi trường. Từ thực tiễn đó, nghiên cứu này được thực hiện nhằm đánh giá tác động của tài chính toàn diện kỹ thuật số đến sự ổn định của ngân hàng tại các quốc gia ASEAN. Kết quả thực nghiệm chỉ ra rằng DFI có ảnh hưởng tích cực đến ổn định ngân hàng, gợi ý rằng việc tăng cường các giao dịch tài chính thông qua nền tảng số sẽ góp phần củng cố hệ thống ngân hàng khu vực giai đoạn 2014-2024.
CƠ SỞ LÝ THUYẾT VÀ PHÁT TRIỂN GIẢ THUYẾT NGHIÊN CỨU
Tài chính toàn diện số (DFI) được hiểu là việc sử dụng các dịch vụ tài chính kỹ thuật số để thúc đẩy sự tiếp cận và sử dụng các sản phẩm tài chính chính thức của các đối tượng bị loại trừ hoặc chưa được phục vụ đầy đủ bởi hệ thống ngân hàng truyền thống (Basnayake và cộng sự, 2024). DFI là nỗ lực cung cấp các dịch vụ tài chính thông qua các công nghệ kỹ thuật số như điện thoại di động, Internet, hệ thống thanh toán điện tử, ví điện tử và ngân hàng di động (Nguyen Quoc và cộng sự, 2025). Đây là một sự phát triển vượt bậc từ tài chính toàn diện truyền thống, chuyển đổi từ các giao dịch trực tiếp tại chi nhánh sang chế độ không dùng tiền mặt.
Ở các quốc gia Hồi giáo (OIC), tài chính toàn diện dựa trên công nghệ tài chính cao hơn sẽ kiểm soát hành vi chấp nhận rủi ro của ngân hàng (Banna & Alam, 2021). Tài chính toàn diện số làm giảm rủi ro tín dụng của các ngân hàng thương mại, nhất là các ngân hàng có lợi nhuận càng cao, tác động này càng rõ hơn (Ruan & Jiang, 2024). Từ những lập luận trên, đối với các quốc gia ASEAN, nhóm tác giả ủng hộ quan điểm rằng việc tiếp cận dịch vụ tài chính số rộng rãi hơn sẽ dẫn đến các ngân hàng ổn định hơn; hay nói cách khác thúc đẩy tài chính toàn diện số giúp gia tăng sự ổn định. Từ đó nghiên cứu đề xuất giả thuyết:
Tài chính toàn diện số tác động tích cực đến ổn định ngân hàng tại các quốc gia ASEAN
MÔ HÌNH, BIẾN VÀ DỮ LIỆU
Mô hình
Nghiên cứu thực hiện phân tích hồi quy cơ bản theo công thức do Ahamed & Mallick (2019) và Banna & Alam (2021a) gợi ý, có dạng như sau:
Bank Stabilityijt = β0 + β1 Digital Financial Inclusionjt + β2 Bank Sizeijt + + β3Income Diversificationijt + β4Bank Equityijt + β5 Management Qualityijt + β6GDP Growthjt + ԑijt (1)
Trong đó:
i, j và t: ngân hàng, quốc gia và năm tương ứng
Bank Stability: Các biến đại diện cho sự ổn định của hệ thống ngân hàng
Digital Financial Inclusion: Các biến đại diện cho mức độ tài chính toàn diện. Chỉ số tài chính toàn diện IFI - được tính dựa trên 2 khía cạnh chính của mực độ sử dụng các dịch vụ tài chính số.
Các biến kiểm soát: Đặc điểm ngân hàng bao gồm quy mô ngân hàng (Bank size), đa dạng hóa thu nhập (Income Diversification), chất lượng quản lý (Management Quality), vốn hóa (Capitalisaion); biến kiểm soát về tốc độ tăng trưởng GDP (GDP Growth).
Cách xác định các biến
Biến đại diện cho sự ổn định ngân hàng
Chỉ số đầu tiên được tác giả lựa chọn làm biến đại diện cho sự ổn định của ngân hàng là Zscore, chỉ số này được sử dụng rộng rãi - có thể thấy chỉ số này được sử dụng ở khá nhiều nghiên cứu. Chỉ số được tính theo công thức trình bày như sau:
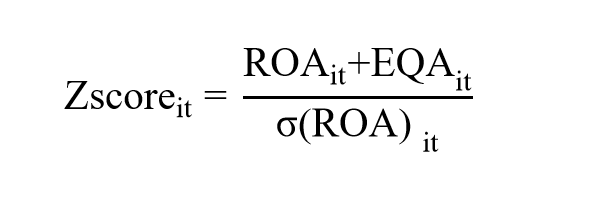 |
Trong đó:
ROA: tỷ lệ lợi nhuận bình quân trên tổng tài sản
EQA: vốn chủ sở hữu trên tổng tài sản.
(ROA)it: Độ lệch chuẩn của ROA (được tính bằng cách lấy độ lệch chuẩn trong 3 năm: năm nay và 2 năm trước đó).
Chỉ số này có ý nghĩa vô cùng quan trọng trong việc đo lường sự ổn định của ngân hàng và cho biết lợi nhuận mà ngân hàng tạo ra trên độ rủi ro khi vốn chủ sở hữu trở nên cạn kiệt. Lợi nhuận cao và giá trị vốn hóa cao sẽ mang lại sự ổn định cho ngân hàng và ngược lại. Hơn nữa, chỉ số này có độ lệch khá cao, do vậy nhóm tác giả sử dụng logarit tự nhiên của chỉ số Zscore, ký hiệu: ln (Zscore).
Ngoài ra, nhóm tác giả sử dụng tỷ lệ nợ xấu - ký hiệu NPL (so với tổng nợ hoặc so với tổng tài sản) đại diện cho sự ổn định của ngân hàng. Thước đo truyền thống này được khá nhiều tác giả sử dụng nhằm đánh giá mức ổn định của ngân hàng, (chẳng hạn như Nier & Baumann, 2006; S. Kasman & A. Kasman, 2015). Trong nghiên cứu này nhóm tác giả sử dụng - NPL nhằm đồng thuận về chiều hướng cùng với biến Zscore.
Biến đại diện cho mức độ tài chính toàn diện số (DFI)
Nhóm tác giả ước tính các biến đại diện cho tài chính toàn diện số dựa trên dữ liệu có sẵn trên cơ sở dữ liệu IMF-FAS, bằng cách lấy các biến chỉ liên quan đến các hoạt động tài chính kỹ thuật số, bao gồm các dịch vụ tài chính trên thiết bị di động và internet, có thể được sử dụng thông qua các thiết bị điện tử theo cách không dùng tiền mặt. Cụ thể, nhóm tác giả quan tâm đến chỉ số liên quan đến mức độ sử dụng của DFI như số lượng giao dịch ngân hàng di động và internet (trong năm tham chiếu) trên 1.000 người lớn và giá trị của các giao dịch ngân hàng di động và internet (trong năm tham chiếu) (% GDP). Vì các đại diện được sử dụng để xây dựng chỉ số DFI có mối tương quan cao với nhau, nên một chỉ số DFI đã được xây dựng bằng cách sử dụng phân tích thành phần chính - PCA (Ahamed & Mallick, 2019). Chỉ số DFI được tính ra có kết quả trong khoảng 0 đến 1.
Các biến khác
Bank Size (Quy mô ngân hàng): Logarit tự nhiên của tổng tài sản (ký hiệu lnTA) đại diện cho quy mô ngân hàng để tính đến ảnh hưởng của quy mô tiềm năng đối với sự ổn định của ngân hàng. Nhiều nghiên cứu cho thấy, các ngân hàng lớn có sự ổn định tốt hơn.
Income Diversification (Đa dạng hóa thu nhập): Tỷ lệ thu nhập ngoài lãi trên tổng thu nhập hoạt động (ký hiệu NonIncome) đại diện cho sự đa dạng trong thu nhập. Chỉ tiêu này được DeYoung & Rice (2004) tìm thấy là có tác động làm gia tăng sự biến động của lợi nhuận, hay nói cách khác là có ảnh hưởng tiêu cực đến sự ổn định.
Bank Equity (Vốn hóa): Tác giả sử dụng tỷ lệ vốn chủ sở hữu (ký hiệu EQA) để kiểm soát rủi ro vốn vì các ngân hàng có vốn hóa tốt được cho là ít rủi ro hơn và từ đó cho thấy biến này có tác động tích cực đến sự ổn định của hệ thống ngân hàng.
Management Quality (Chất lượng quản lý): Tỷ lệ giữa tổng tài sản sinh lời trên tổng tài sản (ký hiệu EAtoTA) được sử dụng đại diện cho chất lượng quản lý. Chất lượng quản lý tốt hơn có thể giảm thiểu việc chấp nhận rủi ro quá mức (Ahamed & Mallick, 2019).
Tăng trưởng kinh tế: Tốc độ tăng trưởng GDP (ký hiệu GDPrate) được sử dụng để kiểm soát sự phát triển kinh tế và chu kỳ kinh doanh của nền kinh tế. Tác giả đồng thuận với quan điểm của Ahamed & Mallick (2019), cần phải có biến kiểm soát này khi thực hiện đánh giá mối liên hệ giữa tài chính toàn diện số và ổn định ngân hàng.
Nguồn dữ liệu
Các dữ liệu về tài chính toàn diện số được lấy từ IMF-FAS của 7 quốc gia ASEAN bao gồm Cambodia, Indonesia, Malaysia, Myanmar, Philippines, Thái Lan, Việt Nam. Dữ liệu về tốc độ tăng trưởng GDP được xuất từ bộ dữ liệu World Development Indicators. Các dữ liệu cấp độ ngân hàng nhóm tác giả lấy dữ liệu từ Orbis Bank Focus (trước đây là Bankscope) từ tài khoản của một thành viên trong nhóm nghiên cứu. Tất cả dữ liệu ở các cấp độ (quốc gia và ngân hàng) đều được lấy từ năm 2014-2024.
KẾT QUẢ VÀ THẢO LUẬN
Thống kê mô tả và ma trận tương quan
Kết quả thống kê mô tả được trình bày trong Bảng 1, bao gồm giá trị trung bình, độ lệch chuẩn, giá trị nhỏ nhất, giá trị lớn nhất và số quan sát của các biến. Độ lệch chuẩn của hầu hết các biến đều nhỏ hơn giá trị trung bình của chúng sau khi dữ liệu đã được giảm bớt các dị biệt.
Bảng 1. Bảng thống kê mô tả
| Biến | Giá trị trung bình | Độ lệch chuẩn | Giá trị nhỏ nhất | Max | Obs. |
| lnZscore | 3,8123 | 1,3061 | -1,3434 | 9,6832 | 2691 |
| NPL | 0,0227 | 0,0197 | 0 | 0,2976 | 2691 |
| DFI | 0,2560 | 0,1760 | 0 | 0,7537 | 2691 |
| lnTA | 15,7680 | 1,9337 | 9,597 | 27,4174 | 2691 |
| NonIncome | 0,9566 | 0,9086 | 0,03915 | 6,6814 | 2691 |
| EQA | 0,1638 | 0,1369 | 0,1800 | 0,9935 | 2691 |
| EAtoTA | 0,8575 | 0,0757 | 0,5503 | 0,9854 | 2691 |
| GDPrate | 0,0554 | 0,0159 | -0,0151 | 0,1453 | 2691 |
Nguồn: Nhóm tác giả tổng hợp từ phần mềm STATA 18
Đối với các biến phụ thuộc, giá trị trung bình của lnZscore và NPL lần lượt là 3,8123 và 0,0227, với độ lệch chuẩn là 1,3061 và 0,0197. Về biến giải thích, giá trị trung bình của DFI là 0,2560, với độ lệch chuẩn là 0,1760, cho thấy sự khác biệt đáng kể về mức độ tiếp cận tài chính giữa năm (05) quốc gia trong ASEAN.
Kết quả về tác động của DFI đến ổn định ngân hàng
Kết quả đo lường sự ổn định của ngân hàng cho thấy rằng việc tiếp cận dịch vụ tài chính số có tác động tích cực. Thông tin chi tiết được trình bày trong Bảng 2 cho thấy các hệ số hồi quy trong các mô hình khác nhau đều có chiều hướng như kỳ vọng và có ý nghĩa thống kê.
Xét về việc kiểm soát nợ xấu, kết quả ở bảng 2 cho thấy hệ số hồi quy của biến DFI là 0,0155, tức là khi DFI tăng 0,01 đơn vị, tỷ lệ nợ xấu giảm 0,0155 đơn vị. Kết quả này cho thấy mức độ tài chính toàn diện số càng cao thì tỷ lệ nợ xấu càng thấp, từ đó giúp ngân hàng an toàn và ổn định hơn. Kết quả này đồng thuận với quan điểm của Pazarbasioglu và cộng sự (2020) với lập luận rằng khi tài chính toàn diện số được thúc đẩy, ngân hàng có thể “truy vết dữ liệu" của khách hàng (như lịch sử giao dịch điện tử, hóa đơn điện thoại) để xây dựng hệ thống chấm điểm tín dụng chính xác hơn.
Bảng 2: Tổng hợp kết quả tác động của DFI đến Zscore và NPL
| Các biến | LnZscore | - NPL |
| l.(lnZscore) | 0,4384*** |
|
| l.(NPL) |
| -0,6032*** |
| DFI | 0,2767*** | 0,0155** |
| lnTA | 0,1071*** | 0,3205*** |
| NonIncome | -0,0001** | -0,0005*** |
| EQA | 0,0127*** | 0,0081*** |
| EAtoTA | 0 ,0067*** | 0,0654*** |
| GDPrate | 0,1071** | 0,1151*** |
| Constant | 0,8166*** | 0,1407*** |
| Observations | 2691 | 2691 |
| AR2 | 0,598 | 0,735 |
| Hansen | 0,856 | 0,253 |
| ***, **, và * mức ý nghĩa thống kê lần lượt là 1%, 5% and 10% | ||
Nguồn: Nhóm tác giả tổng hợp từ phần mềm STATA 18
Việc gia tăng DFI có tác động tích cực đến sự ổn định ngân hàng tại các nước ASEAN trong giai đoạn năm từ 2014 - 2024 được khẳng định mạnh mẽ hơn khi xét đến hệ số hồi quy của biến DFI ở mô hình 1, với kết quả là 0,2767. Khi DFI tăng 0,01 đơn vị, chỉ số Zscore tăng 0,2767%. Yếu tố công nghệ trong tài chính toàn diện số giúp các ngân hàng tối ưu hóa hiệu suất kinh doanh, cải thiện tỷ lệ an toàn vốn và nâng cao khả năng kiểm soát rủi ro, từ đó giảm thiểu hành vi chấp nhận rủi ro quá mức của ngân hàng (Xi & Wang, 2023). Hơn nữa, mọi giao dịch kỹ thuật số (ngân hàng di động và internet) đều để lại dấu vết, giúp giảm bớt tình trạng gian lận, đồng thời nâng cao niềm tin vào hệ thống tài chính chính thống như ngân hàng (Pazarbasioglu và cộng sự, 2020) và điều này giúp ngân hàng gia tăng sự ổn định.
KẾT LUẬN VÀ KIẾN NGHỊ
Nghiên cứu cho thấy, mức độ tiếp cận dịch vụ tài chính số cao hơn hay nói cách khác mức độ tài chính toàn diện số càng cao sẽ góp phần tạo nên sự ổn định ngân hàng. Kết quả này phù hợp với các nghiên cứu thực nghiệm trước đó thực hiện tại nhiều quốc gia khác nhau. Từ kết quả nghiên cứu với mẫu quan sát 2691 tại 315 ngân hảng ở một số quốc gia ASEAN từ 2014-2024, nhóm tác giả đề xuất hàm ý chính sách quan trọng tại các quốc gia này, cụ thể cần thúc đẩy gia tăng số lượng giao dịch cũng như giá trị giao dịch ngân hàng di động và internet từ đó đảm bảo sự ổn định của ngân hàng. Việc thúc đẩy tài chính toàn diện số cần lưu ý tập trung vào hạ tầng mạng Internet và sự phát triển của mạng 5G giúp giảm rào cản địa lý, cho phép dịch vụ tài chính chính thống tiếp cận các vùng sâu vùng xa nơi ngân hàng truyền thống khó hiện diện.
Tài liệu tham khảo
1. Ahamed, M. M., & Mallick, S. K. (2019). Is financial inclusion good for bank stability? International evidence. Journal of Economic Behavior and Organization, 157(2019), 403-427, https://doi.org/10.1016/j.jebo.2017.07.027.
2. Banna, H., & Alam, M. R. (2021a). Does Digital Financial Inclusion Matter for Bank Risk-Taking? Evidence From the Dual-Banking System. Journal of Islamic Monetary Economics and Finance, 7(2), 401-430, https://doi.org/10.21098/jimf.v7i2.1320.
3. Banna, H., & Alam, M. R. (2021b). Impact of digital financial inclusion on ASEAN banking stability: Implications for the post-Covid-19 era. Studies in Economics and Finance, 38(2), 504-523, https://doi.org/10.1108/SEF-09-2020-0388.
4. Basnayake, D., Naranpanawa, A., Selvanathan, S., & Bandara, J. S. (2024). Financial inclusion through digitalization and economic growth in Asia-Pacific countries. International Review of Financial Analysis, 96, 103596, https://doi.org/10.1016/j.irfa.2024.103596.
5. DeYoung, R., & Rice, T. (2004). Non-Interest Income and Financial Performance at Commercial Banks in the Caribbean. The Financial Review, 2003(January), 101–127.
6. Nguyen Quoc, H., Le Quoc, D., & Nguyen Van, H. (2025). Assessing digital financial inclusion and financial crises: The role of financial development in shielding against shocks. Heliyon, 11(1), e41231, https://doi.org/10.1016/j.heliyon.2024.e41231.
7. Nier, E., & Baumann, U. (2006). Market discipline, disclosure and moral hazard in banking. Journal of Financial Intermediation, 15(3), 332-361.
8. Pazarbasioglu, C., Mora, A. G., Uttamchandani, M., Natarajan, H., Feyen, E., & Saal, M. (2020). Digital Financial. World Bank Group.
9. Ruan, P. J., & Jiang, R. (2024). Does Digital Inclusive Finance Affect the Credit Risk of Commercial Banks? Finance Research Letters, 105153, https://doi.org/10.1016/j.frl.2024.105153.
10. S.Kasman, S., & A.Kasman, A. (2015). Bank competition, concentration and financial stability in the Turkish banking industry. Economic Systems, 39(3), 502-517, https://doi.org/10.1016/j.ecosys.2014.12.003.
11. Xi, W., & Wang, Y. (2023). Digital financial inclusion and quality of economic growth. Heliyon, 9(9), e19731-e19731, https://doi.org/10.1016/j.heliyon.2023.e19731.
| Ngày nhận bài: 28/11/2025; Ngày hoàn thiện biên tập: 8/1/2026; Ngày duyệt đăng: 12/1/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của hành vi mua sắm giải trí qua TikTok Shop đến khả năng quản lý tài chính của sinh viên các trường thuộc Đại học Thái Nguyên

Kinh nghiệm một số nước về phát triển nguồn nhân lực khu vực công và hàm ý cho Việt Nam trong bối cảnh chuyển đổi số

Chi đầu tư phát triển của ngân sách xã trong giai đoạn đầu thực hiện mô hình chính quyền địa phương hai cấp: Thực trạng và giải pháp tại xã Đông Hưng, tỉnh Hưng Yên

Ảnh hưởng của marketing mạng xã hội đến ý định lựa chọn hãng hàng không của hành khách tại Việt Nam

Nghiên cứu tác động của thương mại dịch vụ số đến cường độ năng lượng: Phân tích thực nghiệm các nước OECD

Liên kết kinh tế trong phát triển du lịch sinh thái ở tỉnh Ninh Bình hiện nay

Xu hướng công nghệ lượng tử và hoạt động ngân hàng: Kinh nghiệm quốc tế, cơ hội - thách thức và khuyến nghị đối với ngành ngân hàng Việt Nam

Triển khai thực hiện tài chính toàn diện tại các tổ chức tín dụng: Kinh nghiệm từ Trung Quốc và Malaysia

Thực tiễn phát triển chính quyền số tại các nước ASEAN và bài học kinh nghiệm cho Việt Nam


