


Tác động chính sách vùng trong lộ trình giảm phát thải carbon ngành lúa gạo và mức độ sẵn sàng của hệ thống MRV tại Đồng bằng sông Cửu Long
Nguyễn Tường Châu
Trường Đại học Kinh tế - Luật, Đại học Quốc gia TP. Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghị định số 29/2026/NĐ-CP của Chính phủ về sàn giao dịch carbon trong nước được xem là dấu mốc quan trọng, đánh dấu sự chuyển đổi từ giai đoạn hoàn thiện khung pháp lý sang triển khai vận hành thực chất thị trường carbon tại Việt Nam. Trong bối cảnh đó, việc phát triển thị trường carbon tự nguyện đòi hỏi hệ thống dữ liệu minh bạch và đáng tin cậy, đặc biệt là Hệ thống đo đạc, báo cáo và thẩm tra (MRV) đối với các hoạt động giảm phát thải khí nhà kính ở cả cấp quốc gia và cấp ngành. Đồng thời, Quyết định số 1490/QĐ-TTg ngày 27/11/2023 đã đề ra các mục tiêu cụ thể cho ngành lúa gạo, bao gồm giảm lượng giống xuống dưới 70 kg/ha, giảm 30% lượng phân bón sử dụng và bảo đảm tỷ suất lợi nhuận trên 40% (Thủ tướng Chính phủ, 2023). Trên cơ sở đó, nghiên cứu đánh giá tác động của mức độ sẵn sàng của hệ thống MRV và chính sách vùng đến hiệu quả kinh tế của hoạt động giảm phát thải carbon trong sản xuất lúa tại Đồng bằng sông Cửu Long giai đoạn 2024–2025. Kết quả nghiên cứu cung cấp cơ sở thực tiễn cho việc đề xuất các giải pháp và khuyến nghị chính sách nhằm nâng cao hiệu quả kinh tế, đồng thời góp phần thực hiện các mục tiêu giảm phát thải carbon trong ngành lúa gạo tại năm tỉnh thuộc Đồng bằng sông Cửu Long trong giai đoạn tiếp theo.
Từ khóa: Mức sẵn sàng, hệ thống đo đạc, báo cáo và thẩm tra (MRV), chi phí giao dịch, hiệu quả kinh tế, tín chỉ carbon
Abstract
Government Decree No. 29/2026/ND-CP on the domestic carbon exchange is regarded as a significant milestone, marking the transition from the phase of completing the legal framework to the practical operation of Viet Nam's carbon market. In this context, the development of the voluntary carbon market requires a transparent and reliable data system, particularly a Measurement, Reporting, and Verification (MRV) system for greenhouse gas emission reduction activities at both national and sectoral levels. Furthermore, Decision No. 1490/QD-TTg dated November 27, 2023, established specific targets for the rice sector, including reducing seed usage to below 70 kg/ha, cutting fertilizer application by 30%, and maintaining a profit margin of over 40% (Prime Minister, 2023). Against this backdrop, this study evaluates the impact of MRV system readiness and regional policy implementation on the economic efficiency of carbon emission reduction activities in rice production in the Mekong Delta during the 2024–2025 period. The findings provide practical evidence for proposing solutions and policy recommendations aimed at enhancing economic efficiency while contributing to the achievement of carbon emission reduction targets in the rice sector across five provinces in the Mekong Delta in the coming years.
Keywords: Readiness level, measurement, reporting, and Verification (MRV) system, transaction costs, economic efficiency, carbon credits
GIỚI THIỆU
Cam kết phát thải ròng bằng không (Net Zero) vào năm 2050 của Việt Nam được cụ thể hóa thông qua Quyết định số 540/QĐ-TTg, trong đó ngành lúa gạo vùng Đồng bằng sông Cửu Long (ĐBSCL) được xác định là một trong những lĩnh vực trọng điểm trong lộ trình giảm phát thải khí mê-tan (Thủ tướng Chính phủ, 2024). Tiếp nối định hướng này, Chính phủ đã ban hành Nghị định số 29/2026/NĐ-CP về sàn giao dịch carbon trong nước, đánh dấu bước chuyển từ giai đoạn hoàn thiện khung pháp lý sang triển khai vận hành thực chất thị trường carbon tại Việt Nam (Chính phủ, 2026). Nghị định không chỉ thiết lập cơ sở pháp lý cho hoạt động giao dịch hạn ngạch phát thải và tín chỉ carbon mà còn tạo nền tảng cho sự hình thành hạ tầng kinh tế phục vụ quá trình chuyển đổi xanh. Trong bối cảnh đó, sự phát triển của thị trường carbon tự nguyện đòi hỏi hệ thống dữ liệu minh bạch và đáng tin cậy, đặc biệt là Hệ thống đo đạc, báo cáo và thẩm tra (MRV), nhằm bảo đảm tính xác thực của các kết quả giảm phát thải (World Bank, 2025).
Song song với việc hoàn thiện thể chế thị trường carbon, Quyết định số 1490/QĐ-TTg ngày 27/11/2023 (Quyết định số 1490) phê duyệt Đề án “Phát triển bền vững một triệu héc-ta chuyên canh lúa chất lượng cao và phát thải thấp gắn với tăng trưởng xanh vùng Đồng bằng sông Cửu Long đến năm 2030” đã đặt ra các mục tiêu cụ thể như giảm lượng giống gieo sạ xuống dưới 70 kg/ha, giảm 30% lượng phân bón sử dụng và bảo đảm tỷ suất lợi nhuận trên 40% (Thủ tướng Chính phủ, 2023).
Trên cơ sở đó, nghiên cứu này phân tích tác động của mức độ sẵn sàng của hệ thống MRV và các chính sách vùng đến hiệu quả kinh tế của hoạt động giảm phát thải carbon trong sản xuất lúa tại năm tỉnh thuộc ĐBSCL giai đoạn 2024–2025. Kết quả nghiên cứu là cơ sở thực tiễn để đề xuất các giải pháp và khuyến nghị chính sách nhằm nâng cao hiệu quả kinh tế, góp phần thực hiện các mục tiêu giảm phát thải carbon và đạt được mức lợi nhuận kỳ vọng theo định hướng của Quyết định số 1490 trong giai đoạn tiếp theo.
TỔNG QUAN NGHIÊN CỨU VÀ GIẢ THUYẾT NGHIÊN CỨU
Tổng quan nghiên cứu
Hệ thống đo đạc, báo cáo và thẩm tra (MRV)
Khung đo đạc, báo cáo và thẩm tra (Measurement, Reporting and Verification – MRV) là hệ thống quy định về quy trình, phương pháp và cơ chế tổ chức nhằm thực hiện các hoạt động đo đạc, báo cáo và thẩm tra kết quả giảm phát thải khí nhà kính. Khung MRV không chỉ xác định trình tự triển khai các hoạt động MRV mà còn làm rõ vai trò, trách nhiệm của các cơ quan, tổ chức và các bên liên quan trong quá trình thực hiện. Theo JICA (2017), việc xây dựng một khung MRV rõ ràng và thống nhất là điều kiện cần thiết để bảo đảm tính minh bạch, hiệu quả và bền vững của các hoạt động giảm phát thải.
Trong bối cảnh triển khai Nghị định số 29/2026/NĐ-CP về sàn giao dịch carbon trong nước, việc thiết lập hệ thống MRV có ý nghĩa đặc biệt quan trọng nhằm bảo đảm tính minh bạch và độ tin cậy của dữ liệu phục vụ giao dịch tín chỉ carbon. Theo đó, Việt Nam cần xây dựng một hệ thống MRV công khai, thống nhất và có khả năng áp dụng cho các hoạt động giảm nhẹ phát thải khí nhà kính ở cả cấp quốc gia, cấp ngành và cấp dự án. Hệ thống này không chỉ hỗ trợ theo dõi, đánh giá kết quả giảm phát thải mà còn là cơ sở để huy động nguồn lực tài chính carbon, thực hiện các mục tiêu thích ứng với biến đổi khí hậu và thúc đẩy phát triển kinh tế carbon thấp.
Mặc dù khung pháp lý về biến đổi khí hậu và giảm phát thải khí nhà kính tại Việt Nam đã từng bước được hoàn thiện, việc xây dựng một hệ thống MRV đồng bộ vẫn còn nhiều hạn chế. Hiện nay, chưa có mô hình MRV hoàn chỉnh hoặc hướng dẫn kỹ thuật chuyên biệt cho một số lĩnh vực phát thải, trong đó có lĩnh vực quản lý chất thải. Các quy định liên quan đến MRV chủ yếu được đề cập trong các văn bản pháp luật về bảo vệ môi trường và biến đổi khí hậu, như Luật Bảo vệ môi trường và các văn bản hướng dẫn thi hành, cùng với các chính sách về quản lý phát thải khí nhà kính và phát triển thị trường carbon. Tuy nhiên, các quy định hiện hành vẫn chưa đủ để hình thành một hệ thống MRV quốc gia thống nhất, đáp ứng đầy đủ yêu cầu về đo đạc, báo cáo và thẩm tra phục vụ vận hành thị trường carbon theo các tiêu chuẩn quốc tế.
Lý thuyết chi phí giao dịch trong thị trường carbon
Williamson (1985) chỉ ra chi phí giao dịch gồm 3 thành phần: (1) chi phí tìm kiếm thông tin về giá và đối tác; (2) chi phí đàm phán và ký kết hợp đồng; (3) chi phí giám sát thực hiện hợp đồng. Trong thị trường carbon nông nghiệp, Coase (1960) nhấn mạnh quyền sở hữu rõ ràng và chi phí giao dịch thấp là điều kiện hiệu quả phân bổ tài nguyên môi trường. Với hàng triệu nông dân nhỏ lẻ ĐBSCL, chi phí MRV (đo đạc, thẩm định) thường cao hơn giá trị tín chỉ carbon tạo ra, dẫn đến thất bại thị trường nếu thiếu can thiệp Nhà nước. Quyết định số 1490 tạo khung thể chế giảm chi phí qua: (1) chuẩn hóa quy trình kỹ thuật; (2) xây dựng hệ thống MRV công; (3) thiết lập Sàn giao dịch tập trung. Việc quy hoạch vùng 1 triệu ha chuyển đổi hàng triệu giao dịch nhỏ lẻ thành giao dịch quy mô lớn qua hợp tác xã, làm giảm chi phí đơn vị sản phẩm.
Lý thuyết hiệu quả kinh tế và phân tích chi phí-lợi ích
Theo tiếp cận kinh tế vi mô, hiệu quả kinh tế đạt được khi tỷ suất lợi nhuận (profit margin) tối đa hóa trong điều kiện ràng buộc chi phí và công nghệ sẵn có. Phân tích chi phí-lợi ích (Cost-Benefit Analysis) là công cụ đánh giá hiệu quả kinh tế dự án, so sánh giá trị hiện tại ròng (NPV) và tỷ suất hoàn vốn nội bộ (IRR) (Boardman et al, 2001). Trong bối cảnh Đề án 1 triệu ha, NPV được tính bằng tổng giá trị hiện tại dòng lợi ích (tiết kiệm chi phí, tăng năng suất, tín chỉ carbon, rơm rạ) trừ tổng chi phí (đầu tư MRV, chi phí vận hành). Nếu NPV > 0 và IRR > lãi suất chiết khấu, dự án hiệu quả về kinh tế. Mục tiêu lợi nhuận 40% tại Quyết định số 1490 tương đương tỷ suất lợi nhuận (profit margin = lợi nhuận/chi phí) cần đạt 0,4, cao hơn mức trung bình canh tác truyền thống 0,25-0,28.
Thể chế bao hàm và tiếp cận thị trường carbon
Acemoglu & Robinson (2012) khẳng định, thể chế bao hàm phân phối quyền lợi công bằng và tạo cơ hội kinh tế rộng rãi là nền tảng tăng trưởng bền vững. Đề án 1 triệu ha thể hiện: cho phép nông dân nhỏ tham gia thị trường carbon quốc tế (trước chỉ dành doanh nghiệp lớn); đảm bảo phân phối lợi ích từ tín chỉ minh bạch qua HTX. Nghị định số 330/2025/NĐ-CP của Chính phủ về thành lập và hoạt động của Sở giao dịch hàng hóa trong Trung tâm tài chính quốc tế tại Việt Nam và Nghị định số 323/2025/NĐ-CP của Chính phủ về thành lập Trung tâm tài chính quốc tế tại Việt Nam, tăng cường bao hàm bằng cơ chế cho vay dựa tài sản carbon (carbon-backed lending), giúp nông dân tiếp cận vốn đầu tư với lãi suất ưu đãi 4-5%/năm thay vì 8-10% thông thường (Chính phủ, 2025a; Chính phủ, 2025b).
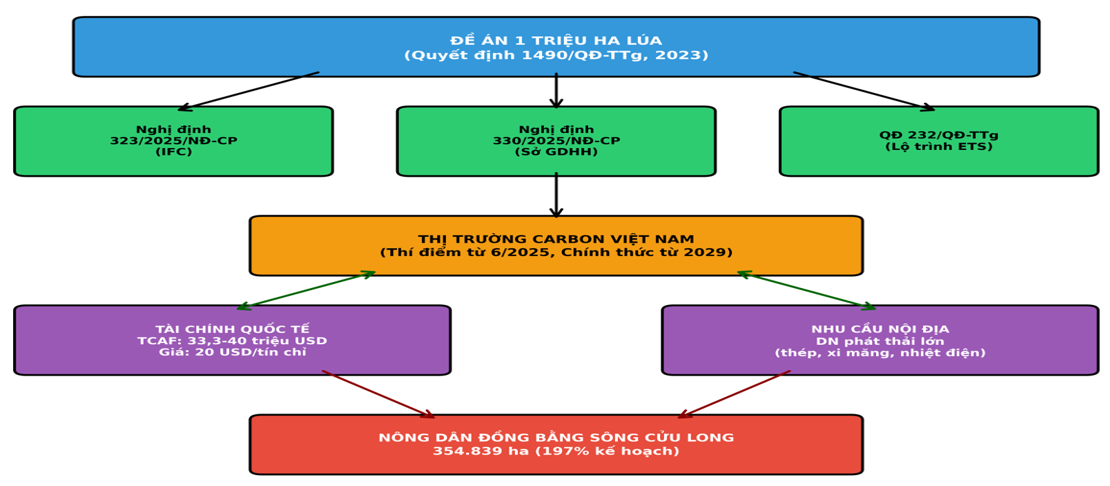
Để chuyển hóa các kết quả giảm phát thải thành giá trị tài chính, hệ thống cơ chế chính sách mới đóng vai trò then chốt (Hình 1).
Hình 1: Tác động của Nghị định số 330/2025/NĐ-CP và Nghị định số 323/2025/NĐ-CP
 |
Nguồn: Tác giả tổng hợp
Dòng vốn không chảy trực tiếp tự phát mà được điều tiết qua Sàn giao dịch hàng hóa để đảm bảo tính minh bạch và giảm thiểu chi phí trung gian (Chính phủ, 2025a), đây là cơ sở để kết nối thị trường trong nước với thị trường quốc tế.
Giả thuyết nghiên cứu
Dựa trên lý thuyết chi phí giao dịch và phân tích hiệu quả kinh tế, nghiên cứu xây dựng 3 giả thuyết theo logic kinh tế sau:
Hiệu quả kỹ thuật: Williamson (1985) chỉ ra chi phí thông tin và giám sát cao là rào cản chính trong giao dịch môi trường. Hạ tầng MRV hoàn thiện (hệ thống thủy lợi chủ động kiểm soát nước) giảm chi phí giám sát và tăng độ tin cậy dữ liệu phát thải.
H1: Mức độ sẵn sàng MRV (MRI) có tương quan dương mạnh với hiệu quả giảm phát thải (ER). Tỉnh có MRI cao sẽ đạt ER cao hơn đáng kể so với tỉnh MRI thấp.
Hiệu quả kinh tế: Phân tích chi phí-lợi ích cho thấy để đạt NPV dương và tỷ suất lợi nhuận 40%, cần đa dạng hóa nguồn thu. Tuân thủ quy trình kỹ thuật (Quyết định số 1490) tạo tiết kiệm chi phí và tăng năng suất, nhưng tín chỉ carbon chỉ đóng góp nhỏ (5%) do chi phí MRV cao. Kinh tế tuần hoàn (rơm rạ) là nguồn thu bổ sung cần thiết.
H2: Chính sách vùng (kỹ thuật kinh tế tuần hoàn) tác động tích cực đến lợi nhuận, nhưng chưa đủ đạt mục tiêu 40% nếu thiếu tích hợp kinh tế tuần hoàn do chi phí MRV cao chiếm tỷ trọng lớn.
Hiệu quả thể chế: Coase (1960) chỉ ra thiết chế trung gian giảm chi phí tìm kiếm và đàm phán. Sàn giao dịch hàng hóa (Nghị định số 330/2025) chuẩn hóa quy trình, tăng tính minh bạch giá, giảm thời gian thanh toán. Trung tâm tài chính cung cấp công cụ phòng ngừa rủi ro giá.
H3: Thiết chế tài chính mới (Sàn giao dịch Trung tâm tài chính) giảm chi phí giao dịch đáng kể (40-60%), tăng biên lợi nhuận ròng cho người sản xuất so với các nước thiếu cơ chế tương đương.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp tiếp cận hỗn hợp, kết hợp giữa phân tích định tính và định lượng nhằm đánh giá tác động của mức độ sẵn sàng hệ thống MRV đến hiệu quả kinh tế giảm phát thải carbon trong sản xuất lúa. Về định lượng, nghiên cứu sử dụng hệ số tương quan Pearson (r) để kiểm định mối quan hệ tuyến tính giữa chỉ số mức độ sẵn sàng MRV (MRI) và hiệu quả kinh tế giảm phát thải (ER) (giả thuyết H1). Đồng thời, nghiên cứu tiến hành so sánh tỷ suất lợi nhuận thực tế với mục tiêu 40% theo Quyết định số 1490/QĐ-TTg (H2) và đối chiếu chi phí giao dịch carbon của Việt Nam với mức trung bình ASEAN (H3). Các kiểm định được thực hiện với mức ý nghĩa thống kê p
Đối tượng nghiên cứu bao gồm 5 địa phương trọng điểm sản xuất lúa của Đồng bằng sông Cửu Long, gồm Cần Thơ, Sóc Trăng, Kiên Giang, Đồng Tháp và Trà Vinh, đại diện cho ba tiểu vùng sinh thái đặc trưng của khu vực. Dữ liệu thứ cấp được thu thập từ Sở Nông nghiệp và Môi trường các địa phương về diện tích và năng suất vụ Đông Xuân 2024–2025; Cục Thống kê về giá lúa và phân bón; các báo cáo MRV theo phương pháp luận Verra VM0051 đối với mô hình canh tác lúa giảm phát thải methane tại các hợp tác xã thí điểm; và dữ liệu giá carbon từ World Bank (2025).
Với phương trình:
ERit = (BEmethan – PEmethan) ( BEn2o – PE n2o) (1)
Trong đó: ERit: mức giảm phát thải tỉnh i vụ t; BE: phát thải cơ sở; PE: phát thải dự án.
Π = (Y x Pmao) (ER x Poar βon) (Mrơm x Prơm) – (C đầuvào Cmrv) (2)
Với: Π: tổng lợi nhuận; Y: năng suất; P: giá bán; M: khối lượng rơm; C: chi phí. Phương trình 2 tích hợp kinh tế tuần hoàn (rơm rạ) theo Quyết định số 687.
KẾT QUẢ VÀ THẢO LUẬN
Kết quả kiểm định
Thống kê mô tả được thể hiện tại Bảng 1.
Bảng 1: Thống kê mô tả PSI, MRI và ER của 5 tỉnh
| Tỉnh | PSI (1-5) | MRI (1-5) | ER (tấn CO₂e/ha) | Nguyên nhân chính |
| Cần Thơ | 5,0 | 4,0 | 12,0 | Hạ tầng thủy lợi hoàn chỉnh, chủ động điều tiết nước. |
| Sóc Trăng | 4,0 | 3,6 | 5,4 | Ảnh hưởng triều cường làm gián đoạn quy trình ngập khô xen kẽ. |
| Đồng Tháp | 4,0 | 3,4 | 4,8 | Quy mô lớn nhưng dữ liệu thu thập còn thủ công. |
| Kiên Giang | 4,0 | 3,0 | 4,2 | Đồng ruộng chưa được san phẳng hoàn toàn. |
| Trà Vinh | 3,0 | 2,8 | 3,7 | Khó khăn về nguồn nước ngọt, hạ tầng MRV hạn chế. |
Nguồn: Tính toán từ dữ liệu
Quy mô triển khai và tương quan MRV-Phát thải
Đề án đạt 354.839 ha (197% kế hoạch 180.000 ha). Kết quả đo đạc 5 tỉnh cho thấy phân hóa mạnh về hiệu quả giảm phát thải (ER) tương ứng mức đầu tư hạ tầng MRV (MRI).
Hệ số tương quan Pearson giữa MRI và ER đạt r = 0,95 (p 2e/ha, cao gấp 3,2 lần Trà Vinh (MRI=2,8; ER=3,7 tấn). Mỗi tăng 1 điểm MRI dẫn đến tăng trung bình 6,9 tấn CO2e/ha giảm phát thải. Kết quả chấp nhận H1, có nghĩa hạ tầng MRV là yếu tố quyết định hiệu quả giảm phát thải, phù hợp lý thuyết Williamson về giảm chi phí giám sát.
Hiệu quả kinh tế và phân tích chi phí - lợi ích
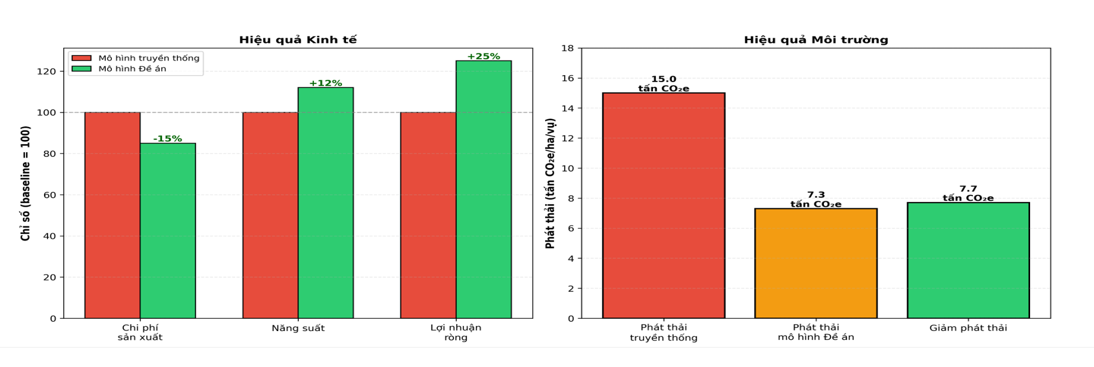
Kết quả cho thấy chi phí sản xuất giảm 1,7–4,9 triệu đồng/ha (trung bình 15%), năng suất tăng 1,4–15,9 tạ/ha và lợi nhuận ròng tăng khoảng 20–30% so với mô hình truyền thống. Tuy nhiên, tỷ suất lợi nhuận chỉ đạt 26–32%, thấp hơn mục tiêu 40% (Hình 2). Phân tích chi phí – lợi ích cho thấy tín chỉ carbon chỉ đóng góp khoảng 5% lợi nhuận, trong khi chi phí MRV chiếm gần 30% giá trị tín chỉ. Đồng thời, việc chưa khai thác giá trị từ rơm rạ làm giảm 15–20% lợi nhuận tiềm năng. Mặc dù NPV đạt 1,2 triệu đồng/ha và IRR đạt 18%, khẳng định hiệu quả kinh tế của mô hình, kết quả kiểm định H2 chỉ chấp nhận một phần. Điều này cho thấy chính sách vùng có tác động tích cực nhưng chưa đủ để đạt mục tiêu lợi nhuận 40% do chi phí MRV còn cao và kinh tế tuần hoàn chưa được khai thác hiệu quả.
Hình 2: So sánh chi phí đầu vào giữa mô hình truyền thống và Đề án
 |
Nguồn: Kết quả nghiên cứu
So sánh khu vực và lợi thế cạnh tranh
So với ASEAN, Việt Nam có 3 lợi thế: Thứ nhất, quy mô 354.839 ha tập trung, gấp 3 lần Thái Lan; Thứ hai, cơ chế Nghị định số 330/2025/NĐ-CP cho phép nhà đầu tư ngoại không hạn chế; Thứ ba, sản phẩm phái sinh phòng ngừa rủi ro. Indonesia và Philippines thiếu khung tương đương, chi phí giao dịch cao hơn 40-60% (World Bank, 2025).
Bảng 2: So sánh năng lực phát triển carbon lúa trong ASEAN
| Tiêu chí | Việt Nam | Thái Lan | Indonesia |
| Quy mô | Tập trung (1 triệu ha) | Phân tán (Dự án NAMA) | Rời rạc tại các đảo |
| Pháp lý | Hoàn thiện (NĐ 330, QĐ 232) | Chưa có sàn giao dịch nông nghiệp | Sàn IDX thanh khoản thấp |
| Chi phí giao dịch | 10-15% (Sàn tập trung) | 30-40% (phân tán) | 40-60% (không chuẩn hóa) |
Nguồn: Tổng hợp từ World Bank (2025) và IMF & World Bank (2025).
Bảng 2 cho thấy, chi phí giao dịch Việt Nam (10-15%) thấp hơn Thái Lan (30-40%) và Indonesia (40-60%) từ 67-75%. Sàn giao dịch tập trung giúp: chuẩn hóa quy trình, minh bạch giá, giảm thời gian thanh toán từ 6-12 tháng xuống 1-2 tháng. Cơ chế carbon-backed lending giảm lãi suất từ 8-10% xuống 4-5%/năm, tăng biên lợi nhuận ròng khoảng 200.000-300.000 đồng/ha. Thiết chế tài chính mới tạo lợi thế cạnh tranh đáng kể, phù hợp lý thuyết Coase về vai trò thiết chế trung gian giảm chi phí giao dịch, kết quả này thể hiện giả thuyết H3 được chấp thuận.
Thảo luận
Kết quả kiểm định ba giả thuyết khẳng định vai trò của cơ chế giảm chi phí giao dịch trong phát triển thị trường carbon nông nghiệp, phù hợp với lý thuyết của Coase (1960) và Williamson (1985). Việc chấp nhận H1 (r = 0,95) cho thấy mức độ sẵn sàng MRV không chỉ là yếu tố kỹ thuật mà còn quyết định hiệu quả kinh tế của hoạt động giảm phát thải. Mỗi điểm tăng của chỉ số MRI tương ứng với giá trị kinh tế tăng thêm khoảng 82,8 USD/ha, góp phần lý giải sự khác biệt về lợi nhuận giữa các địa phương có mức độ sẵn sàng MRV khác nhau.
Kết quả H2 được chấp nhận một phần khi tỷ suất lợi nhuận thực tế chỉ đạt 26–32%, thấp hơn mục tiêu 40%. Nguồn gia tăng lợi nhuận chủ yếu đến từ giảm chi phí đầu vào, tăng năng suất và tín chỉ carbon, trong khi phần thiếu hụt còn lại cần được bù đắp thông qua phát triển kinh tế tuần hoàn, đặc biệt là khai thác giá trị từ rơm rạ. Điều này cho thấy cần có các chính sách hỗ trợ logistics và giảm chi phí MRV để nâng cao hiệu quả kinh tế.
Việc chấp nhận H3 khẳng định lợi thế của Việt Nam về thiết chế tài chính trong thị trường carbon. Sàn giao dịch carbon giúp giảm đáng kể chi phí giao dịch thông qua chuẩn hóa quy trình, minh bạch thông tin và tập trung thanh toán. Đồng thời, các cơ chế tài chính xanh như cho vay dựa trên tín chỉ carbon có thể giảm chi phí vốn cho hợp tác xã. So với một số quốc gia ASEAN, lợi thế về chi phí giao dịch tạo điều kiện để Việt Nam mở rộng quy mô thị trường carbon nông nghiệp và thu hút dòng vốn đầu tư xanh trong giai đoạn tới.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết quả nghiên cứu cho thấy cả ba giả thuyết nghiên cứu đều nhận được sự hỗ trợ ở các mức độ khác nhau. Đối với giả thuyết H1, chỉ số mức độ sẵn sàng MRV (MRI) có mối tương quan thuận và có ý nghĩa thống kê với hiệu quả giảm phát thải carbon (ER) (r = 0,95; p
Đối với giả thuyết H2, kết quả nghiên cứu chỉ hỗ trợ một phần. Việc áp dụng các biện pháp giảm phát thải giúp gia tăng lợi nhuận từ 20–30% so với phương thức sản xuất truyền thống, tuy nhiên vẫn chưa đạt mục tiêu tỷ suất lợi nhuận trên 40% theo Quyết định số 1490/QĐ-TTg. Nguyên nhân chủ yếu xuất phát từ chi phí triển khai MRV còn cao, chiếm khoảng 30% tổng chi phí bổ sung, đồng thời các nguồn thu từ kinh tế tuần hoàn chưa được khai thác hiệu quả.
Đối với giả thuyết H3, kết quả nghiên cứu cho thấy các thiết chế tài chính và thị trường mới có tác động tích cực trong việc giảm chi phí giao dịch, với mức giảm từ 67–75% so với mặt bằng chung của một số quốc gia ASEAN. Phân tích hiệu quả đầu tư cho thấy giá trị hiện tại ròng (NPV) đạt khoảng 1,2 triệu đồng/ha và tỷ suất hoàn vốn nội bộ (IRR) đạt 18%, cho thấy mô hình giảm phát thải trong sản xuất lúa có tính khả thi về mặt kinh tế, mặc dù vẫn còn dư địa để nâng cao hiệu quả.
Trên cơ sở các kết quả nghiên cứu, một số khuyến nghị chính sách được đề xuất như sau.
Thứ nhất, cần ưu tiên giảm chi phí triển khai hệ thống MRV thông qua việc chuẩn hóa quy trình đo đạc, báo cáo và thẩm tra theo các tiêu chuẩn quốc tế, điển hình như phương pháp luận Verra VM0051 dành cho hệ thống canh tác lúa nước phát thải thấp. Đồng thời, cần đẩy mạnh ứng dụng các công nghệ số như Internet vạn vật (IoT), viễn thám và trí tuệ nhân tạo trong giám sát phát thải nhằm giảm chi phí MRV từ khoảng 300.000 đồng xuống còn 100.000 đồng/ha. Việc giảm chi phí này có thể góp phần nâng giá trị NPV lên trên 2 triệu đồng/ha, qua đó cải thiện đáng kể hiệu quả kinh tế của mô hình.
Thứ hai, cần phát triển các cơ chế tài chính xanh gắn với thị trường carbon, trong đó tín chỉ carbon có thể được sử dụng như tài sản bảo đảm hoặc căn cứ xác định lãi suất trong hoạt động tín dụng xanh (carbon-backed lending). Các cơ quan quản lý trung ương và địa phương cần phối hợp triển khai các chương trình thí điểm quỹ tín dụng xanh với mức lãi suất ưu đãi khoảng 4–5%/năm, tạo điều kiện cho các hợp tác xã và nông hộ tiếp cận nguồn vốn đầu tư cho hệ thống MRV, cơ giới hóa sản xuất và thu gom phụ phẩm nông nghiệp.
Thứ ba, cần thúc đẩy phát triển kinh tế tuần hoàn trong chuỗi giá trị lúa gạo theo hướng bắt buộc hoặc khuyến khích mạnh mẽ việc thu gom và tái sử dụng rơm rạ sau thu hoạch. Việc lồng ghép chỉ tiêu thu gom rơm rạ vào hệ thống đánh giá kết quả thực hiện các chương trình phát triển nông nghiệp không chỉ góp phần giảm phát thải khí nhà kính và hạn chế ô nhiễm môi trường mà còn tạo thêm nguồn thu từ các hoạt động chế biến sinh khối, sản xuất phân hữu cơ hoặc năng lượng tái tạo. Bên cạnh đó, cần áp dụng các chính sách ưu đãi về thuế và tín dụng đối với doanh nghiệp tham gia chế biến phụ phẩm nông nghiệp, qua đó tạo nguồn thu bổ sung ổn định khoảng 600.000–800.000 đồng/ha và góp phần hiện thực hóa mục tiêu tỷ suất lợi nhuận trên 40% theo định hướng của Đề án một triệu héc-ta lúa chất lượng cao, phát thải thấp vùng ĐBSCL.
Tài liệu tham khảo:
1. Acemoglu, D., & Robinson, J. A. (2012). Why nations fail: The origins of power, prosperity, and poverty. Crown Business.
2. Boardman et al,. (2001). Cost-benefit analysis: Concepts and practice (2nd ed.). Prentice Hall.
3. Chính phủ. (2026). Nghị định số 29/2026/NĐ-CP ngày 19 tháng 01 năm 2026 về sàn giao dịch các-bon trong nước.
4. Chính phủ (2025a). Nghị định số 330/2025/NĐ-CP về Sàn giao dịch hàng hóa. https://datafiles.chinhphu.vn/cpp/files/vbpq/2025/12/330-nd.signed.pdf.
5. Chính phủ (2025b). Nghị định số 323/2025/NĐ-CP về Trung tâm tài chính quốc tế. https://datafiles.chinhphu.vn/cpp/files/vbpq/2025/12/323-nd.signed.pdf.
6. Coase, R. H. (1960). The problem of social cost. Journal of Law and Economics, 3, 1-44.
7. IMF & World Bank. (2025). ASEAN GDP Growth and Carbon Emissions Data. https://data.worldbank.org.
8. JICA (2017). Hỗ trợ lên kế hoạch và thực hiện các hành động giảm nhẹ phát thải khí nhà kính phù hợp với điều kiện quốc gia. https://www.jica.go.jp/Resource/project/vietnamese/vietnam/036/activities/c8h0vm00009vi23p-att/activities_02_10.pdf.
9. Thủ tướng Chính phủ. (2023). Quyết định số 1490/QĐ-TTg Đề án 1 triệu ha lúa chất lượng cao. https://datafiles.chinhphu.vn/cpp/files/vbpq/2023/11/1490-ttg.signed.pdf.
10. Thủ tướng Chính phủ. (2024). Quyết định số 540/QĐ-TTg Kế hoạch hành động thực hiện cam kết COP26. https://thuvienphapluat.vn/van-ban/Linh-vuc-khac/Quyet-dinh-540-QD-TTg-2024-De-an-ung-dung-cong-nghe-thuc-day-kinh-te-tuan-hoan-nong-nghiep-615481.aspx.
11. Williamson, O. E. (1985). The economic institutions of capitalism. Free Press.
12. World Bank. (2025). State and Trends of Carbon Pricing. https://www.worldbank.org/en/publication/state-and-trends-of-carbon-pricing.
| Ngày nhận bài: 7/1/2026; Ngày hoàn thiện biên tập: 17/6/2026; Ngày duyệt đăng: 25/6/2026 |
Tin liên quan


Các tin khác

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn

Tác động của AI Marketing đến giá trị vòng đời khách hàng trong thương mại điện tử Việt Nam: Thực trạng và hàm ý quản trị


