


Hoạt động mua bán và sáp nhập trong ngành bán lẻ Việt Nam: So sánh thương vụ của Tập đoàn Masan và Central Retail
Phạm Phương Ngọc Anh
Viện Sau Đại học, Trường Đại học Văn Lang
Email: [email protected]
Tóm tắt
Bài viết phân tích chiến lược mua bán và sáp nhập (M&A) trong ngành bán lẻ Việt Nam giai đoạn 2016-2024 thông qua nghiên cứu tình huống so sánh trực diện giữa Tập đoàn Masan (thâu tóm VinCommerce) và Central Retail (thâu tóm Big C). Kết quả chỉ ra sự phân hóa rõ rệt: khối nội (Masan) tập trung tối ưu hóa chuỗi giá trị dọc và bành trướng hệ sinh thái cửa hàng tinh gọn mini-mall, trong khi khối ngoại (Central Retail) khuếch đại lợi thế quy mô toàn cầu và chiến lược bản địa hóa nguồn cung để thống lĩnh phân khúc đại siêu thị phức hợp. Trên cơ sở đó, tác giả đề xuất khung mô hình 4 trụ cột chiến lược nhằm nâng cao hiệu quả quản trị hội nhập sau sáp nhập (PMI) cho các doanh nghiệp bán lẻ Việt Nam..
Từ khoá: M&A, ngành bán lẻ, Masan Group, Central Retail, hội nhập sau sáp nhập (PMI)
Abstract
This article analyzes mergers and acquisitions (M&A) strategies in Viet Nam’s retail sector during 2016-2024 through a comparative case study of Masan Group’s acquisition of VinCommerce and Central Retail’s acquisition of Big C. The findings reveal a clear divergence in strategic approaches: the domestic group, Masan, focused on optimizing the vertical value chain and expanding a lean mini-mall store ecosystem, whereas the foreign group, Central Retail, leveraged global economies of scale and a localized sourcing strategy to strengthen its position in the integrated hypermarket segment. Based on these findings, the article proposes a four-pillar strategic framework to enhance the effectiveness of post-merger integration (PMI) management among Vietnamese retail enterprises.
Keywords: M&A, retail sector, Masan Group, Central Retail, post-merger integration (PMI)
GIỚI THIỆU
Quy mô thị trường bán lẻ Việt Nam hiện đã vượt 200 tỷ USD với tốc độ tăng trưởng bình quân đạt 10-12%/năm, thuộc nhóm cao nhất khu vực Đông Nam Á (Bộ Công thương, 2025). Trong bối cảnh cạnh tranh gay gắt, việc mở rộng quy mô thông qua tăng trưởng hữu cơ diễn ra chậm chạp và tốn kém, khiến hoạt động mua bán và sáp nhập (M&A) trở thành đòn bẩy chiến lược tối ưu để các tập đoàn nhanh chóng mở rộng thị phần và tối ưu chuỗi cung ứng. Thị trường chứng kiến cuộc đối đầu trực diện giữa 2 trường phái điển hình: Tập đoàn Masan (đại diện khối nội với thương vụ thâu tóm lịch sử chuỗi VinCommerce nhằm xây dựng hệ sinh thái “Point of Life”) và Central Retail (đại diện khối ngoại với thương vụ mua lại chuỗi Big C nhằm tái cấu trúc và củng cố vị thế bán lẻ đa quốc gia). Tuy nhiên, phần lớn các nghiên cứu trước đây chỉ dừng lại ở mức thống kê thị trường hoặc mô tả thương vụ ở giai đoạn đầu (định giá, thương lượng), tạo ra một khoảng trống học thuật lớn về việc phân tích hệ thống và so sánh trực diện chiến lược quản trị hội nhập sau sáp nhập (PMI) của 2 tập đoàn. Nghiên cứu này được thực hiện nhằm thu hẹp khoảng trống đó, cung cấp bằng chứng thực nghiệm thiết thực cho cộng đồng doanh nghiệp Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết về M&A
M&A (Mergers and Acquisitions) là hoạt động giành quyền kiểm soát doanh nghiệp thông qua hình thức sáp nhập hoặc mua lại giữa 2 hay nhiều doanh nghiệp để sở hữu một phần hoặc toàn bộ doanh nghiệp đó. Trong đó, Mergers có ý nghĩa là sáp nhập và Acquisitions là hoạt động thâu tóm hay mua lại. Hoạt động M&A nhằm mục đích giành quyền kiểm soát doanh nghiệp ở một mức độ nhất định, chứ không đơn thuần sở hữu một phần hoặc toàn bộ doanh nghiệp đó như những nhà đầu tư nhỏ lẻ (Kiểm toán AMA, 2023). Nguyên tắc cơ bản của M&A là phải tạo ra những giá trị mới cho các cổ đông, mà việc duy trì tình trạng cũ không đạt được, như: mở rộng thị phần, đạt hiệu quả kinh doanh tốt hơn, giảm số lượng nhân viên cần thiết, giảm những chi phí phát sinh không cần thiết, tận dụng công nghệ được chuyển giao...
“Sáp nhập doanh nghiệp là việc một hoặc một số công ty (gọi là công ty bị sáp nhập) có thể sáp nhập vào một công ty khác (gọi là công ty nhận sáp nhập) bằng cách chuyển toàn bộ tài sản, quyền, nghĩa vụ và lợi ích hợp pháp sang công ty nhận sáp nhập, đồng thời chấm dứt sự tồn tại của công ty bị sáp nhập” (Quốc hội, 2020a).
“Mua lại doanh nghiệp là việc một doanh nghiệp mua toàn bộ hoặc một phần vốn góp, tài sản của doanh nghiệp khác đủ để kiểm soát, chi phối doanh nghiệp hoặc một ngành, nghề của doanh nghiệp bị mua lại” (Quốc hội, 2018).
Ngoài ra, “Mua lại phần vốn góp, cổ phần và sáp nhập doanh nghiệp được quy định chính thức là một trong các hình thức đầu tư trực tiếp tại Việt Nam” (Quốc hội, 2020b). Như vậy, hoạt động M&A tại Việt Nam có thể hiểu là hình thức đầu tư trực tiếp, bao gồm: hoạt động mua lại và sáp nhập doanh nghiệp.
Nghiên cứu vận dụng các lý thuyết nền tảng để giải mã động cơ và thách thức M&A (Trautwein, 1990):
Lý thuyết về hiệu quả (Efficiency Theory): Giải thích kỳ vọng đạt được hiệu ứng cộng hưởng ($1 + 1 > 2$) về mặt hoạt động (tiết kiệm chi phí nhờ quy mô, logistics) và tài chính (nâng cao khả năng tiếp cận vốn).
Lý thuyết về sức mạnh thị trường (Market Power Theory): Doanh nghiệp thực hiện M&A nhằm loại bỏ đối thủ, gia tăng thị phần và nâng cao quyền lực đàm phán với nhà cung ứng.
Khung phân tích các khía cạnh khoảng cách (CAGE Framework) của Ghemawat (2001): Xem xét 4 rào cản cốt lõi đối với M&A xuyên biên giới bao gồm Văn hóa (C), Hành chính (A), Địa lý (G) và Kinh tế (E).
Ma trận hội nhập sau sáp nhập (PMI Framework) của Haspeslagh và Jemison (1991): Phân tích sự đối lập giữa mô hình “hấp thụ” (hợp nhất nhanh chóng) và mô hình “bảo tồn/cộng sinh” (giữ lại các giá trị cốt lõi cũ trong giai đoạn đầu).
Phương pháp nghiên cứu
Nghiên cứu áp dụng thiết kế nghiên cứu tình huống so sánh định tính làm chủ đạo.
Dữ liệu thứ cấp: Trích xuất từ Báo cáo tài chính kiểm toán (Big 4) và Báo cáo thường niên giai đoạn 2016-2024 của Tập đoàn Masan (MSN) và Central Retail Corporation (CRC.BK).
Quy trình phân tích: Thực hiện theo 4 bước gồm hệ thống làm sạch dữ liệu, phân tích nội dung mã hóa theo chủ đề lý thuyết, phân tích chi tiết từng thương vụ và đối sánh trực quan giữa 2 tình huống.
KẾT QUẢ NGHIÊN CỨU
Chiến lược M&A và Hội nhập sau sáp nhập (PMI) của Tập đoàn Masan
Bối cảnh và động cơ: Cuối năm 2019, Masan tiếp quản VinCommerce theo hình thức hoán đổi cổ phần để thành lập The CrownX (Tập đoàn Masan, 2021). Động cơ cốt lõi là thiết lập cấu trúc tích hợp dọc, làm chủ kênh bán lẻ hiện đại để bảo vệ đầu ra cho ngành sản xuất FMCG sẵn có và sở hữu dữ liệu người dùng khổng lồ.
Chiến lược PMI quyết liệt: Tối ưu mạng lưới và đổi tên thương hiệu, đóng cửa hơn 400 cửa hàng hoạt động yếu kém ngay trong năm 2020 để cắt lỗ. Đồng loạt chuyển đổi nhận diện thương hiệu từ VinMart thành WinMart/WinMart+.
Hợp nhất chuỗi cung ứng: Thành lập công ty logistics nội bộ The Supra, nâng tỷ lệ dòng hàng qua kho tổng từ dưới 30% lên hơn 60%, kéo giảm chi phí logistics chặng cuối xuống dưới mốc 9%.
Hệ sinh thái Point of Life: Tích hợp nhiều tiện ích vào một cửa hàng mini-mall (nhu yếu phẩm WinMart+, trà sữa Phúc Long, tài chính Techcombank, viễn thông Wintel) giúp doanh thu định dạng mới tăng 15-20%. Số hóa tệp khách hàng đạt 10 triệu Hội viên WiN vào năm 2024 để ứng dụng AI tối ưu hóa danh mục hàng hóa.
Văn hóa quản trị: Chuyển đổi triệt để từ văn hóa tăng trưởng nóng sang tư duy dữ liệu vi mô, giao chỉ tiêu P&L và tỷ lệ hao hụt hàng tươi sống cụ thể đến từng cửa hàng trưởng.
Chiến lược M&A và Hội nhập sau sáp nhập (PMI) của Central Retail Việt Nam
Bối cảnh và động cơ: Năm 2016, Central Retail chi 1,14 tỷ USD tiền mặt mua lại Big C Việt Nam trong bối cảnh Casino Group khủng hoảng nợ (Central Retail Corporation, 2016). Động cơ chính là thực hiện M&A theo chiều ngang nhằm thâu tóm nhanh các vị trí mặt bằng “đất vàng” nội đô và vượt qua các rào cản hành chính pháp lý (như quy định ENT) đối với dòng vốn FDI.
Hóa giải rào cản khoảng cách CAGE:
Khoảng cách văn hóa & hành chính: Chấp nhận giữ nguyên thương hiệu Big C trong suốt 5 năm đầu theo mô hình “bảo tồn” để giữ chân khách hàng trung thành. Xử lý khủng hoảng may mặc năm 2019 bằng chiến lược “Đồng hành cùng nông sản Việt”, ký kết đưa hơn 1.000 sản phẩm OCOP vào siêu thị nhằm tạo lá chắn ngoại giao và giành sự ủng hộ của chính quyền địa phương.
Tái cấu trúc trung tâm thương mại phức hợp: Chuyển đổi thành công sang thương hiệu GO! Mall và Tops Market. Giảm diện tích siêu thị tự chọn, tăng không gian cho thuê dịch vụ ẩm thực, giải trí và tích hợp các chuỗi phi thực phẩm thuộc hệ sinh thái (Nguyễn Kim, Supersports, LookKool) để tối đa hóa doanh thu trên một mặt sàn.
Khoảng cách địa lý và kinh tế: Xây dựng hệ thống kho tổng, kho lạnh nội địa kết nối trực tiếp với vùng nguyên liệu (Đà Lạt, miền Tây) thay vì vận chuyển xuyên biên giới. Tận dụng bệ đỡ tài chính toàn cầu của công ty mẹ để thu mua khối lượng lớn, ép chiết khấu và cam kết mặt bằng giá rẻ bằng hoặc thấp hơn chợ truyền thống.
So sánh hiệu ứng cộng hưởng tài chính (2020-2024)
Để đánh giá hiệu quả hoạt động M&A, tác giả đã tiến hành trích xuất số liệu từ Hệ thống Báo cáo tài chính hợp nhất đã được kiểm toán bởi các công ty kiểm toán thuộc nhóm Big 4 (PwC và KPMG) của Tập đoàn Masan (Mã chứng khoán: MSN) và Báo cáo tài chính năm của Central Retail Corporation (Mã: CRC.BK) giai đoạn hậu sáp nhập 2020-2024.
Các chỉ số tài chính cốt lõi giai đoạn hậu sáp nhập (2020-2024) của Masan và Central Retail được thể hiện ở Bảng 1.
Bảng 1: Các chỉ số tài chính cốt lõi giai đoạn hậu sáp nhập (2020-2024)
| Chỉ số tài chính | Doanh nghiệp | 2020 | 2021 | 2022 | 2023 | 2024 |
| Biên lợi nhuận gộp | WinCommerce (Masan) | 16,5% | 20,0% | 23,0% | 24,4% | 25,8% |
| Central Retail VN | 24,2% | 24,5% | 24,8% | 25,2% | 25,5% | |
| Biên EBITDA | WinCommerce (Masan) | -1,2% | 1,5% | 3,0% | 3,5% | 4,8% |
| Central Retail VN | 5,5% | 4,8% | 5,8% | 6,2% | 6,5% | |
| Tỷ suất sinh lời Tài sản (ROA) | WinCommerce (Masan) | -5,4% | -3,8% | -1,5% | ~0 | 0,8% |
| Central Retail VN | 0,2% | -3,1% | -0,2% | 1,5% | 2,2% | |
| Hệ số nợ/Vốn chủ sở hữu (D/E) | WinCommerce (Masan) | 1,65x | 1,21x | 1,12x | 1,05x | 0,92x |
| Central Retail VN | 0,62x | 0,70x | 0,65x | 0,60x | 0,55x | |
| Vòng quay hàng tồn kho | WinCommerce (Masan) | 11,2 vòng | 13,5 vòng | 14,8 vòng | 15,6 vòng | 17,2 vòng |
| Central Retail VN | 8,5 vòng | 7,8 vòng | 8,8 vòng | 9,2 vòng | 9,5 vòng |
Nguồn: Tác giả tính toán và tổng hợp từ BCTC kiểm toán của MSN (Tập đoàn Masan, 2024) và CRC (Central Retail Corporation, 2023) giai đoạn 2020-2024
Về Biên lợi nhuận và EBITDA: Biên lợi nhuận gộp của WCM cải thiện từ 16,5% lên 25,8% nhờ tối ưu hóa từ tổng kho The Supra, đưa lợi nhuận sau thuế toàn chuỗi chính thức đạt mốc dương vào nửa cuối năm 2024 (CafeF, 2024). Trong khi đó, biên EBITDA của Central Retail luôn duy trì ở mức vượt trội (6,5% năm 2024) nhờ nguồn thu có biên lợi nhuận rất cao từ mảng cho thuê sàn thương mại phi thực phẩm tại các trung tâm phức hợp.
Về Hiệu suất sử dụng tài sản: Mô hình siêu thị mini tập trung vào FMCG và thực phẩm tươi sống giúp WCM đạt tốc độ quay vòng hàng tồn kho rất cao (17,2 vòng/năm vào năm 2024), giúp ROA chuyển biến tích cực lên mức 0,8%. Ngược lại, Central Retail có chỉ số ROA thay đổi đáng chú ý, đặc biệt giảm mạnh xuống 3,1% vào năm 2021. Qua phân tích báo cáo tài chính, sự sụt giảm này xuất phát từ 2 nguyên nhân: Do ảnh hưởng nặng nề của đại dịch COVID-19 làm đứt gãy chuỗi cung ứng và các đợt giãn cách xã hội khiến chuỗi điện máy Nguyễn Kim cùng các đại siêu thị phải đóng cửa diện rộng; Do tập đoàn đẩy mạnh chi phí đầu tư tài sản cố định (CAPEX) trong giai đoạn 2020-2021 để thực hiện hành vi tái định vị toàn bộ chuỗi Big C sang GO! Mall/Tops Market. Khi việc chuyển đổi hoàn tất và thị trường hồi phục, ROA của Central Retail đã tăng trở lại đạt 2,2% vào năm 2024.
Về Cấu trúc vốn: Masan chịu áp lực đòn bẩy tài chính lớn ở giai đoạn đầu do gánh nợ trái phiếu từ VinCommerce cũ (D/E = 1,65 lần) nhưng đã hạ an toàn về mức 0,92 lần vào năm 2024 nhờ thu hút thành công dòng vốn chủ sở hữu từ Alibaba, SK Group, Bain Capital vào The CrownX. Central Retail duy trì cấu trúc vốn cực kỳ an toàn (D/E duy trì dưới 0,70x) nhờ sử dụng trực tiếp dòng vốn ứng từ công ty mẹ ở Bangkok mà không phụ thuộc vào nợ vay nội địa Việt Nam.
KHUYẾN NGHỊ
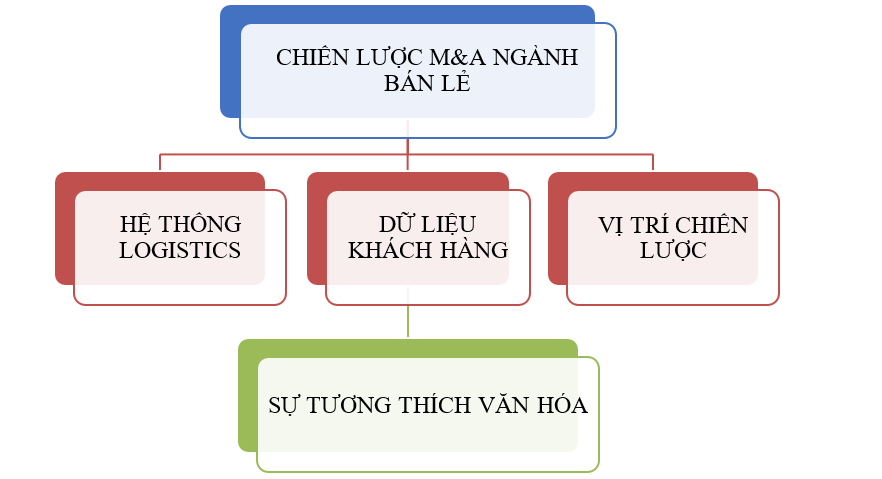
Từ kết quả nghiên cứu thực chứng của 2 thương vụ, tác giả đề xuất mô hình các yếu tố cần đánh giá toàn diện trước và sau khi thực hiện M&A bán lẻ như Hình.
Hình: Khung mô hình 4 trụ cột chiến lược M&A ngành bán lẻ
 |
Nguồn: Đề xuất của tác giả
Định hướng cho các trụ cột được khuyến nghị cụ thể như sau:
Hệ thống logistics và hạ tầng chuỗi cung ứng: Thẩm định nghiêm ngặt mức độ tương thích về kho bãi và chuỗi cung ứng lạnh. Doanh nghiệp cần chủ động làm chủ hạ tầng vận tải riêng để trực tiếp kéo giảm tỷ lệ chi phí logistics toàn chuỗi xuống dưới mốc 9% và giảm tỷ lệ hao hụt hàng tươi sống.
Dữ liệu khách hàng và nền tảng số hóa: Xem xét năng lực liên thông hệ thống công nghệ thông tin và khả năng chuyển hóa dữ liệu thô thành các quyết định thương mại (cá nhân hóa ưu đãi, tự động dự báo nhu cầu kho). Định vị chương trình khách hàng thân thiết là công cụ PMI cốt lõi để thúc đẩy doanh thu khai thác chéo.
Vị trí chiến lược và định dạng chuỗi: Xác định rõ mô hình mục tiêu thích nghi với quỹ đất. Nếu chọn mô hình đại siêu thị, cần ưu tiên tiếp cận các “khu đất vàng” quy mô lớn đón đầu xu hướng hiện đại hóa nông thôn tỉnh lẻ; nếu phát triển siêu thị mini, cần len lỏi sâu vào các khu nội đô có mật độ dân số cao để khai thác tần suất mua sắm hàng ngày.
Sự tương thích văn hóa và nhân sự: Xây dựng kế hoạch dung hòa xung đột văn hóa giữa tổ chức cũ và mới (Nguyễn, 2022). Đồng thời, áp dụng hệ thống chỉ số đánh giá KPI tài chính chi tiết (doanh thu/m2, tỷ lệ hao hụt) gắn liền với trách nhiệm cá nhân của cấp quản lý cơ sở để bẻ gãy tư duy tăng trưởng nóng thời kỳ cũ.
Tài liệu tham khảo:
1. Bộ Công thương (2025). Báo cáo thị trường nội địa Việt Nam. Cục Quản lý và Phát triển thị trường trong nước.
2. Central Retail Corporation (2023). Annual report 2023 and strategic investment plan 2023-2027 in Vietnam market. CRC Investor Relations Hub.
3. Ghemawat, P. (2001). Distance still matters. Harvard Business Review, 79(8), 137-147.
4. Haspeslagh, P. C., & Jemison, D. B. (1991). Managing acquisitions: Creating value through corporate renewal (Vol. 416). New York: Free Press.
5. Kianaging acquisition Honaging acquisitions: Creating value through corporate renewal (Vol. 4BHonaging acquisitions: Creatin.
6. Nguyễn, T. M. L. (2022). Rào cản chênh lệch văn hóa doanh nghiệp và tính minh bạch thông tin trong các thương vụ M&A nội địa. Tạp chí Phát triển Kinh tế, 33(4), 19-27.
7. Quốc hội (2018). Luật Cạnh tranh (Luật số 23/2018/QH14).
8. Quốc hội (2020a). Luật Doanh nghiệp (Luật số 59/2020/QH14).
9. Quốc hội (2020b). Luật Đầu tư (Luật số 61/2020/QH14).
10. Tập đoàn Masan (2021). Các thông cáo báo chí và tài liệu thuyết trình cổ đông về thương vụ sáp nhập VinCommerce và thành lập The CrownX. Masan Group Investor Relations.
11. Tập đoàn Masan (2024). Báo cáo thường niên và Báo cáo tài chính kiểm toán hợp nhất qua các năm (2020 -2024). Masan Group Investor Relations.
12. Trautwein, F. (1990). Merger motives and merger prescriptions. Strategic Management Journal, 11(4), 283-295. https://doi.org/10.1002/smj.4250110404.
| Ngày nhận bài: 30/6/2026; Ngày hoàn thiện biên tập: 12/8/2026; Ngày duyệt đăng: 27/8/2026 |
Các tin khác

Giải pháp nâng cao sự hài lòng, thúc đẩy ý định quay lại của khách hàng tại chuỗi cà phê thương hiệu Nón Coffee ở TP. Hồ Chí Minh

Tác động phi tuyến của chuyển đổi xanh đến giá trị thị trường của các doanh nghiệp niêm yết tại Việt Nam

Đổi mới sản phẩm xanh, đổi mới quy trình xanh và hiệu quả hoạt động của doanh nghiệp chế biến thực phẩm: Đề xuất mô hình nghiên cứu

Tác động của chất lượng lập kế hoạch và ngân sách hằng năm đến hiệu quả hoạt động doanh nghiệp: Vai trò của kiểm soát ngân sách và khả năng thích ứng chiến lược

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Các yếu tố ảnh hưởng đến hiệu quả hoạt động kinh doanh của các doanh nghiệp FDI trên địa bàn TP. Đồng Nai

Xây dựng tiêu chí đánh giá năng lực cạnh tranh các doanh nghiệp nhỏ và vừa tại Việt Nam thông qua Bộ chỉ số Năng lực cạnh tranh công nghệ tài chính

Công bố thông tin ESG của doanh nghiệp niêm yết Việt Nam: Thực trạng và khuyến nghị

Các giải pháp tài chính phi thuế thu hút vốn đầu tư trực tiếp nước ngoài vào TP. Hà Nội


