Đề xuất mô hình nghiên cứu về các yếu tố ảnh hưởng đến hiệu quả phát triển bền vững của doanh nghiệp nhỏ và vừa: Tiếp cận từ lý thuyết thể chế và năng lực động
PGS.,TS. Nguyễn Minh Đức
Đại học Văn Hiến
TS. Nguyễn Thị Ngọc Duyên
Đại học Lạc Hồng
Lê Văn Trường (Tác giả liên hệ)
Nghiên cứu sinh Đại học Lạc Hồng
Email: [email protected]
Tóm tắt
Trong bối cảnh chuyển đổi số và phát triển bền vững trở thành xu thế toàn cầu, các doanh nghiệp nhỏ và vừa đang chịu áp lực lớn từ các tiêu chuẩn môi trường, xã hội và quản trị (ESG). Nghiên cứu này đề xuất mô hình phân tích tác động của áp lực thể chế và năng lực số hóa đến hiệu quả phát triển bền vững của các doanh nghiệp nhỏ và vừa tại TP. Hồ Chí Minh. Dựa trên sự tích hợp các lý thuyết nền tảng như Lý thuyết thể chế và Lý thuyết năng lực động, nghiên cứu tập trung làm rõ vai trò trung gian nối tiếp của chiến lược ESG, thực hành chuỗi cung ứng tuần hoàn, cùng vai trò điều tiết của năng lực trao đổi thông tin môi trường. Kết quả nghiên cứu không chỉ góp phần hệ thống hóa lý thuyết về cơ chế chuyển hóa nguồn lực số thành giá trị bền vững, mà còn cung cấp hàm ý quản trị thiết thực giúp doanh nghiệp nhỏ và vừa nâng cao năng lực cạnh tranh và thích ứng với lộ trình tăng trưởng xanh hiện nay.
Từ khoá: Áp lực thể chế, chiến lược ESG, doanh nghiệp nhỏ và vừa, hiệu quả phát triển bền vững
Abstract
In the context of digital transformation and sustainable development becoming global trends, small and medium-sized enterprises (SMEs) face significant pressure from environmental, social, and governance (ESG) standards. The study proposes a model to analyze the impact of institutional pressure and digitalization capability on the sustainable development performance of SMEs in Ho Chi Minh City. Based on the integration of foundational theories such as Institutional Theory and Dynamic Capabilities Theory, the study clarifies the sequential mediating roles of ESG strategy and circular supply chain practices, as well as the moderating role of environmental information exchange capability. The results not only contribute to systematizing theories on the mechanism by which digital resources are transformed into sustainable value, but also provide practical managerial implications to help SMEs improve their competitiveness and adapt to the current green growth roadmap.
Keywords: Institutional pressure, ESG strategy, small and medium-sized enterprises, sustainable development performance
ĐẶT VẤN ĐỀ
Trong bối cảnh toàn cầu hóa sâu rộng, phát triển bền vững và chuyển đổi số đã trở thành xu thế chiến lược chi phối mạnh mẽ định hướng và hành vi của doanh nghiệp trên phạm vi toàn cầu. Cùng với đó, các áp lực thể chế liên quan đến ESG từ chính phủ, thị trường tài chính, khách hàng và các bên liên quan trong chuỗi cung ứng ngày càng gia tăng. Tại nhiều quốc gia Tổ chức Hợp tác và Phát triển Kinh tế (OECD) và châu Á, ESG không còn là yêu cầu tuân thủ mang tính hình thức mà đã trở thành tiêu chuẩn cạnh tranh và công cụ tạo lập tính chính danh cho doanh nghiệp. Các nghiên cứu gần đây cho thấy doanh nghiệp chỉ có thể chuyển hóa áp lực ESG thành lợi thế bền vững khi đồng thời phát triển các năng lực nội tại, đặc biệt là năng lực số hóa và năng lực quản trị chuỗi cung ứng theo hướng tuần hoàn.
Tại Việt Nam, chiến lược chuyển đổi số quốc gia, cam kết phát thải ròng bằng “0” vào năm 2050 cùng các chính sách tăng trưởng xanh đã tạo ra những áp lực thể chế ngày càng rõ nét đối với cộng đồng doanh nghiệp. Khu vực doanh nghiệp nhỏ và vừa (DNNVV), chiếm khoảng 97% tổng số doanh nghiệp, đang đứng trước yêu cầu phải vừa đáp ứng các chuẩn mực ESG vừa nâng cao năng lực số trong bối cảnh nguồn lực còn hạn chế. Thực tế cho thấy nhiều doanh nghiệp mới tiếp cận ESG ở mức độ tuân thủ đối phó, chưa gắn kết được với hiệu quả kinh tế, xã hội và môi trường trong dài hạn.
TP. Hồ Chí Minh là trung tâm kinh tế lớn nhất cả nước, nơi các áp lực về ESG và chuyển đổi số diễn ra mạnh mẽ do mức độ hội nhập chuỗi cung ứng toàn cầu cao. Tuy nhiên, sự khác biệt về năng lực số và năng lực trao đổi thông tin môi trường giữa các doanh nghiệp đặt ra yêu cầu cần nghiên cứu một cách hệ thống cơ chế tác động của áp lực thể chế và năng lực số hóa đến chiến lược ESG, thực hành chuỗi cung ứng tuần hoàn và hiệu quả phát triển bền vững của các DNNVV tại địa bàn này.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết thể chế
Doanh nghiệp hoạt động trong một môi trường chịu sự chi phối của các áp lực thể chế, bao gồm áp lực cưỡng chế từ hệ thống luật pháp và chính sách, áp lực chuẩn mực từ các chuẩn mực nghề nghiệp và kỳ vọng xã hội, và áp lực mô phỏng phát sinh từ việc học hỏi hoặc bắt chước các tổ chức thành công trong cùng ngành (DiMaggio và Powell, 1983). Trong bối cảnh ESG, các áp lực thể chế ngày càng được thể chế hóa, chuyển từ tính tự nguyện sang yêu cầu mang tính bắt buộc, buộc doanh nghiệp phải điều chỉnh chiến lược và hành vi nhằm duy trì tính chính danh và khả năng cạnh tranh (Balzano và cộng sự, 2025; Zampone, 2023). Đối với DNNVV, áp lực thể chế vừa đóng vai trò động lực thúc đẩy thực hiện ESG, vừa tạo ra thách thức do hạn chế về nguồn lực và năng lực quản trị.
Lý thuyết năng lực động
Lý thuyết năng lực động (DCT) cung cấp khung phân tích để giải thích cách doanh nghiệp phản ứng với những thay đổi nhanh chóng của môi trường bên ngoài. Theo DCT, năng lực động phản ánh khả năng của doanh nghiệp trong việc cảm nhận cơ hội và thách thức, nắm bắt cơ hội và tái cấu trúc nguồn lực nhằm thích ứng với môi trường biến động (Teece, 2007). Trong nghiên cứu này, năng lực số hóa (Digitalization Capability - DC) được xem là biểu hiện cốt lõi của năng lực động, bao gồm năng lực tích hợp số, năng lực nền tảng số và năng lực đổi mới số. Các nghiên cứu thực nghiệm cho thấy DC giúp DNNVV chuyển hóa áp lực thể chế thành các hành động mang tính chiến lược, đặc biệt là trong việc xây dựng và triển khai chiến lược ESG cũng như thực hành chuỗi cung ứng tuần hoàn (Donbesuur và cộng sự, 2020; Lee và cộng sự, 2024).
Lý thuyết dựa trên nguồn lực
Lý thuyết dựa trên nguồn lực nhấn mạnh vai trò của các nguồn lực và năng lực có giá trị, khan hiếm, khó bắt chước và khó thay thế trong việc tạo lập lợi thế cạnh tranh bền vững (Hart, 1995). Dưới góc nhìn này, chiến lược ESG và thực hành chuỗi cung ứng tuần hoàn có thể được xem là những năng lực chiến lược khi được phát triển dựa trên nền tảng năng lực số và được hỗ trợ bởi các cơ chế thể chế phù hợp. Tuy nhiên, do hạn chế về quy mô và nguồn lực, DNNVV chỉ có thể phát huy hiệu quả của các nguồn lực này khi tồn tại các cơ chế trung gian và điều tiết phù hợp, giúp chuyển hóa áp lực và năng lực thành kết quả phát triển bền vững (Agyabeng-Mensah và cộng sự, 2024; Lee và cộng sự, 2024).
Tổng quan nghiên cứu
Khái niệm áp lực thể chế
Áp lực thể chế đề cập đến các sức ép từ môi trường thể chế buộc doanh nghiệp phải điều chỉnh hành vi, chiến lược và cấu trúc tổ chức nhằm đạt được tính chính danh và khả năng tồn tại trong môi trường kinh doanh (DiMaggio và Powell, 1983). Theo lý thuyết thể chế, IP thường được chia thành ba nhóm chính gồm: áp lực cưỡng chế xuất phát từ luật pháp, chính sách và các quy định của Nhà nước; áp lực chuẩn mực đến từ các chuẩn mực nghề nghiệp, hiệp hội ngành và kỳ vọng xã hội; và áp lực mô phỏng hình thành khi doanh nghiệp học hỏi hoặc bắt chước các thực hành của những tổ chức được xem là thành công trong điều kiện bất định (Zampone, 2023).
Trong bối cảnh ESG, các áp lực thể chế ngày càng được thể chế hóa mạnh mẽ, đặc biệt thông qua các yêu cầu về minh bạch thông tin, trách nhiệm môi trường và quản trị doanh nghiệp. Balzano và cộng sự (2025) cho rằng, dưới tác động của áp lực cưỡng chế và áp lực từ các bên liên quan, DNNVV có xu hướng triển khai chiến lược ESG như một công cụ nhằm nâng cao uy tín và đáp ứng các yêu cầu tuân thủ. Lee và cộng sự (2024) cũng khẳng định IP đóng vai trò là động lực ban đầu thúc đẩy doanh nghiệp hình thành và phát triển chiến lược ESG, từ đó ảnh hưởng đến các thực hành bền vững và hiệu quả phát triển bền vững tổng thể. Đối với DNNVVtại Việt Nam, áp lực thể chế mang tính hai mặt: vừa tạo áp lực tuân thủ, vừa là động lực thúc đẩy doanh nghiệp chuyển đổi theo hướng bền vững.
Năng lực số hóa
Năng lực số hóa được hiểu là khả năng của doanh nghiệp trong việc ứng dụng công nghệ số, tích hợp dữ liệu, nền tảng số và đổi mới số nhằm tái cấu trúc quy trình, nâng cao hiệu quả hoạt động và thích ứng với môi trường kinh doanh biến động (Teece, 2007). Trong nghiên cứu này, năng lực số được xem là một biểu hiện cốt lõi của năng lực động, bao gồm năng lực tích hợp số, năng lực nền tảng số và năng lực đổi mới số. Theo lý thuyết năng lực động, năng lực số giúp doanh nghiệp cảm nhận và nắm bắt các cơ hội mới, đồng thời tái cấu trúc nguồn lực để đáp ứng các áp lực từ môi trường thể chế (Teece, 2007). Donbesuur và cộng sự (2020) cho rằng, đối với DNNVV, năng lực số hóa đóng vai trò quan trọng trong việc chuyển hóa các yêu cầu thể chế thành các hành động chiến lược cụ thể. Lee và cộng sự (2024) chỉ ra rằng năng lực số hỗ trợ doanh nghiệp tích hợp các mục tiêu ESG vào chiến lược tổng thể, cải thiện khả năng thu thập và xử lý thông tin, cũng như nâng cao hiệu quả triển khai các thực hành chuỗi cung ứng tuần hoàn.
Dưới góc nhìn của lý thuyết dựa trên nguồn lực, năng lực số còn được xem là một nguồn lực chiến lược khó bắt chước, giúp DNNVV vượt qua hạn chế về quy mô và nguồn lực truyền thống (Hart, 1995). Do đó, năng lực số không chỉ tác động trực tiếp đến các kết quả bền vững mà còn đóng vai trò then chốt trong việc kích hoạt các cơ chế trung gian như chiến lược ESG và thực hành chuỗi cung ứng tuần hoàn.
Hiệu quả phát triển bền vững
Hiệu quả phát triển bền vững phản ánh kết quả hoạt động của doanh nghiệp dựa trên ba khía cạnh cốt lõi gồm hiệu quả kinh tế, hiệu quả xã hội và hiệu quả môi trường (Elkington, 1997). Hiệu quả phát triển bền vững được xem là thước đo toàn diện nhất để đánh giá mức độ thành công của doanh nghiệp trong việc theo đuổi mục tiêu phát triển bền vững, vượt ra ngoài các chỉ tiêu tài chính truyền thống. Hart (1995) cho rằng, doanh nghiệp chỉ có thể đạt được hiệu quả bền vững dài hạn khi các chiến lược môi trường và xã hội được tích hợp chặt chẽ vào hoạt động kinh doanh cốt lõi. Trong bối cảnh ESG, Lee và cộng sự (2024) khẳng định rằng việc triển khai chiến lược ESG một cách nghiêm túc sẽ giúp doanh nghiệp cải thiện đồng thời hiệu quả kinh tế, nâng cao uy tín xã hội và giảm thiểu tác động tiêu cực đến môi trường. Agyabeng-Mensah và cộng sự (2024) bổ sung rằng hiệu quả phát triển bền vững thường không đạt được trực tiếp, mà thông qua các cơ chế trung gian như thực hành chuỗi cung ứng tuần hoàn, nơi các hoạt động tái sử dụng, tái chế và tối ưu hóa tài nguyên được triển khai trong toàn bộ chuỗi giá trị.
Đối với DNNVV, hiệu quả phát triển bền vững mang ý nghĩa đặc biệt quan trọng khi nguồn lực hạn chế buộc doanh nghiệp phải cân bằng giữa mục tiêu lợi nhuận ngắn hạn và yêu cầu phát triển bền vững dài hạn. Do đó, hiệu quả phát triển bền vững được lựa chọn là biến phụ thuộc trung tâm nhằm phản ánh kết quả cuối cùng của sự tương tác giữa áp lực thể chế, năng lực số hóa và các chiến lược, thực hành bền vững của doanh nghiệp.
Chiến lược ESG
Chiến lược ESG (ESGS) được hiểu là định hướng chiến lược dài hạn của doanh nghiệp trong việc tích hợp các mục tiêu môi trường, xã hội và quản trị vào quá trình ra quyết định và hoạt động kinh doanh cốt lõi. Khác với các hoạt động ESG mang tính rời rạc hoặc đối phó, ESGS nhấn mạnh mức độ cam kết chiến lược, thể hiện qua việc phân bổ nguồn lực, thiết lập mục tiêu đo lường và lồng ghép ESG vào chiến lược cạnh tranh của doanh nghiệp (Lee và cộng sự, 2024). Dưới góc độ Lý thuyết thể chế, ESGS được xem là phản ứng chiến lược của doanh nghiệp trước các áp lực cưỡng chế, chuẩn mực và mô phỏng từ môi trường bên ngoài. Balzano và cộng sự (2025) cho rằng, khi áp lực thể chế liên quan đến ESG gia tăng, doanh nghiệp có xu hướng chuyển từ tuân thủ thụ động sang chủ động xây dựng ESGS nhằm nâng cao tính chính danh và uy tín trên thị trường. Đối với DNNVV, ESGS không chỉ là công cụ tuân thủ mà còn giúp doanh nghiệp tiếp cận tốt hơn với khách hàng, nhà đầu tư và các đối tác trong chuỗi cung ứng.
Từ góc nhìn của Lý thuyết năng lực động và Lý thuyết dựa trên nguồn lực, ESGS đóng vai trò là cơ chế trung gian quan trọng giúp chuyển hóa năng lực số hóa thành các thực hành bền vững cụ thể, đặc biệt là trong việc thúc đẩy thực hành chuỗi cung ứng tuần hoàn. Agyabeng-Mensah và cộng sự (2024) và Lee và cộng sự (2024) khẳng định rằng doanh nghiệp chỉ đạt được hiệu quả phát triển bền vững 3 trụ cột khi ESGS được xây dựng và triển khai một cách nhất quán, gắn với năng lực nội tại và bối cảnh thể chế mà doanh nghiệp đang hoạt động.
Năng lực trao đổi thông tin môi trường
Năng lực trao đổi thông tin môi trường được hiểu là khả năng của doanh nghiệp trong việc thu thập, xử lý, chia sẻ và phản hồi các thông tin liên quan đến vấn đề môi trường với các đối tác trong chuỗi cung ứng, bao gồm nhà cung cấp, khách hàng và các bên liên quan. Năng lực này phản ánh mức độ minh bạch, kịp thời và hiệu quả của dòng chảy thông tin môi trường trong toàn bộ hệ thống chuỗi cung ứng (Deng và Zhang, 2018). Dưới góc độ Lý thuyết xử lý thông tin tổ chức, hiệu quả hoạt động của doanh nghiệp phụ thuộc vào mức độ phù hợp giữa nhu cầu xử lý thông tin phát sinh từ môi trường bên ngoài và năng lực xử lý thông tin nội tại của tổ chức. Trong bối cảnh các yêu cầu về môi trường, xã hội và quản trị ngày càng gia tăng, việc trao đổi thông tin môi trường giữa các doanh nghiệp và đối tác trong chuỗi cung ứng trở nên đặc biệt quan trọng. Agyabeng-Mensah và cộng sự (2024) cho rằng năng lực trao đổi thông tin môi trường giúp giảm bất cân xứng thông tin, tăng cường phối hợp giữa các chủ thể và nâng cao hiệu quả triển khai các thực hành chuỗi cung ứng tuần hoàn. Trong nghiên cứu này, năng lực trao đổi thông tin môi trường được xem là biến điều tiết trong mối quan hệ giữa thực hành chuỗi cung ứng tuần hoàn và hiệu quả phát triển bền vững ba trụ cột. Khi năng lực này ở mức cao, tác động tích cực của chuỗi cung ứng tuần hoàn đến hiệu quả kinh tế, xã hội và môi trường được khuếch đại; ngược lại, khi năng lực trao đổi thông tin môi trường hạn chế, các lợi ích tiềm năng từ chuỗi cung ứng tuần hoàn khó được phát huy đầy đủ.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp tiếp cận hỗn hợp, kết hợp kỹ thuật phân tích trắc lượng thư mục, phân tích nội dung và phương pháp tổng hợp định tính nhằm làm rõ xu hướng nghiên cứu hiện nay về chủ đề tác giả nghiên cứu, kết hợp với dữ liệu thực tế để phân tích và làm rõ việc các yếu tố tác động đến hiệu quả phát triển bền vững của các DNNVV thông qua sự điều tiết của năng lực trao đổi thông tin của môi trường, Cụ thể:
Phương pháp phân tích trắc lượng thư mục: Giúp xác định xu hướng nghiên cứu của quốc tế cũng như các khoảng trống học thuật chưa được nghiên cứu sâu về hiệu quả phát triển bền vững của các DNNVV. Kỹ thuật phân tích thư mục được thực hiện dựa trên dữ liệu thu thập từ cơ sở dữ liệu khoa học uy tín từ Scopus với các từ khóa được sử dụng gồm “Institutional Theory & SMEs”, “Institutional Pressures và Compliance”, “Institutional Voids và Emerging Economies”, dữ liệu được xử lý bằng phần mềm R – Studio để xác định xu hướng nghiên cứu của chủ đề.
Phương pháp tổng hợp định tính: Tổng hợp lý thuyết là nghiên cứu tổng quan các nghiên cứu trước đây liên quan đến chủ đề và các vấn đề liên quan để xác định các mặt đã được nghiên cứu, xu hướng và trường phái phát triển của chủ đề, các mặt vẫn đang còn là vấn đề chưa được nghiên cứu, từ đó tìm ra các khoảng trống nghiên cứu để tiến hành nghiên cứu nhằm làm sáng tỏ các khoảng trống nghiên cứu đó.
KẾT QUẢ NGHIÊN CỨU
Xu hướng nghiên cứu quốc tế về hiệu quả phát triển bền vững của các doanh nghiệp nhỏ và vừa
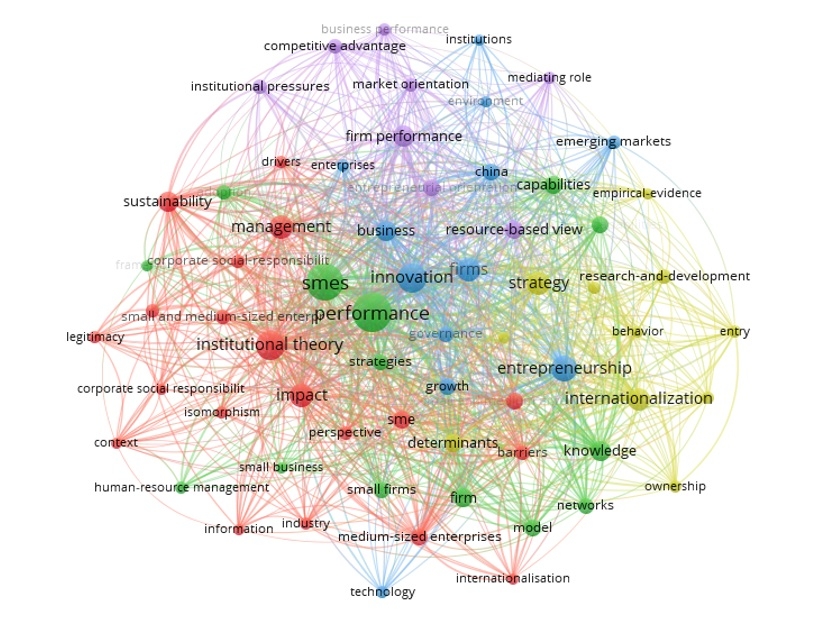
Hình 1: Xu hướng nghiên cứu quốc tế
 |
Nguồn: Kết quả xử lý từ phần mềm Rstudio (Bibliometrix)
Từ Hình 1, có thể thấy chủ đề DNNVV và performance đóng vai trò trung tâm, cho thấy hiệu quả hoạt động của DNNVV là trọng tâm nghiên cứu chính. Các cụm từ khóa hình thành nhiều nhóm chủ đề rõ rệt, phản ánh các hướng nghiên cứu lớn như quản trị và chiến lược, đổi mới sáng tạo, quốc tế hóa, năng lực cạnh tranh, và phát triển bền vững. Mật độ liên kết dày đặc giữa các từ khóa như innovation, strategy, capabilities, entrepreneurship và institutional theory cho thấy tính liên ngành cao, đồng thời phản ánh sự gắn kết giữa lý thuyết nguồn lực, thể chế và hiệu quả doanh nghiệp. Ngoài ra, sự xuất hiện của các chủ đề như emerging markets, China, và internationalization cho thấy xu hướng mở rộng nghiên cứu theo bối cảnh thị trường mới nổi và toàn cầu hóa. Nhìn chung, kết quả thể hiện bức tranh tổng quan về cấu trúc tri thức của lĩnh vực DNNVV, đồng thời gợi ý các hướng nghiên cứu tiềm năng trong tương lai.
DNNVV gihời gợi ý các hướng nghiên cứu tiềm năng trong tương lai.thức của lĩnh vực trepreneurship và institutional theory cho thấy tính liên ngành cao, đồng thời phản ánh sự gắn kết giữa lý thuyết nguồn lực, thể chế và hiệu quả doanh nghiệp. Ngoàikể vào tăng trưởng kinh tế và tạo việc làm cho khoảng 4 triệu lao động (Thương Hiệu & Công Luận, 2024). Trong bối cảnh hội nhập và chuyển đổi số, khu vực DNNVV có xu hướng phát triển năng động, đặc biệt trong các ngành thương mại, dịch vụ và công nghiệp chế biến; nhiều doanh nghiệp đã bước đầu ứng dụng công nghệ và tham gia vào chuỗi giá trị. Tuy nhiên, thực trạng phát triển DNNVV vẫn còn nhiều hạn chế. Phần lớn doanh nghiệp có quy mô nhỏ, năng lực tài chính yếu và gặp khó khăn trong tiếp cận vốn. Đồng thời, trình độ quản trị và chất lượng nguồn nhân lực chưa đồng đều, làm giảm hiệu quả hoạt động và năng lực cạnh tranh. Trước yêu cầu chuyển đổi số và phát triển bền vững, nhiều doanh nghiệp vẫn chưa xây dựng được chiến lược dài hạn, chủ yếu thích ứng mang tính ngắn hạn. Bên cạnh đó, môi trường kinh doanh dù cải thiện nhưng vẫn tồn tại rào cản về thủ tNNVV gihời gNNVV gihời gợi ý các hướng nghiên cứu tiềm năng trong tương lai.thức của lĩnh vực trepreneurship và institutional theory cho tn ngành cao, đồng thời pừ Nhà nước và sự chủ động đổi mới từ phía doanh nghiệp nhằm nâng cao hiệu quả phát triển trong thời gian tới.
Mô hình và các giả thuyết nghiên cứu
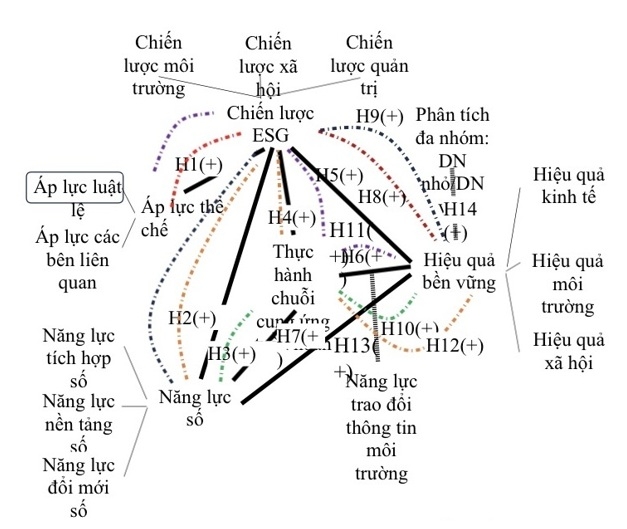
Từ các lý thuyết trên, tác giả đề xuất mô hình nghiên cứu như Hình 2.
Hình 2: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất năm 2026
Giả thuyết nghiên cứu
Từ mô hình nghiên cứu, các giả thuyết nghiên cứu được đề xuất như sau:
Các giả thuyết về tác động của năng lực số hóa và chiến lược ESG
H1: Áp lực thể chế tác động tích cực đến việc hình thành và triển khai chiến lược môi trường, xã hội, quản trị trong các doanh nghiệp nhỏ và vừa tại Việt Nam.
H2: Năng lực số hóa tác động tích cực đến việc hình thành và triển khai chiến lược môi trường, xã hội, quản trị trong các doanh nghiệp nhỏ và vừa tại Việt Nam.
H3: Năng lực số hóa tác động tích cực đến việc thực hiện các thực hành chuỗi cung ứng tuần hoàn trong các doanh nghiệp nhỏ và vừa tại Việt Nam.
H4: Chiến lược môi trường, xã hội, quản trị tác động tích cực đến việc thực hiện các thực hành chuỗi cung ứng tuần hoàn trong các doanh nghiệp nhỏ và vừa tại Việt Nam.
H5: Chiến lược môi trường, xã hội, quản trị tác động tích cực đến hiệu quả phát triển bền vững của doanh nghiệp theo ba trụ cột kinh tế, xã hội và môi trường.
H6: Các thực hành chuỗi cung ứng tuần hoàn tác động tích cực đến hiệu quả phát triển bền vững của doanh nghiệp theo ba trụ cột kinh tế, xã hội và môi trường.
H7: Năng lực số hóa tác động tích cực trực tiếp đến hiệu quả phát triển bền vững của doanh nghiệp theo ba trụ cột kinh tế, xã hội và môi trường.
Các giả thuyết về vai trò trung gian
H8: Chiến lược môi trường, xã hội, quản trị đóng vai trò trung gian trong mối quan hệ giữa áp lực thể chế và hiệu quả phát triển bền vững của doanh nghiệp.
H9: Chiến lược môi trường, xã hội, quản trị đóng vai trò trung gian trong mối quan hệ giữa năng lực số hóa và hiệu quả phát triển bền vững của doanh nghiệp.
H10: Các thực hành chuỗi cung ứng tuần hoàn đóng vai trò trung gian trong mối quan hệ giữa năng lực số hóa và hiệu quả phát triển bền vững của doanh nghiệp.
Các giả thuyết về vai trò trung gian nối tiếp
H11: Chiến lược môi trường, xã hội, quản trị và các thực hành chuỗi cung ứng tuần hoàn đóng vai trò trung gian nối tiếp trong mối quan hệ giữa áp lực thể chế và hiệu quả phát triển bền vững của doanh nghiệp.
H12: Chiến lược môi trường, xã hội, quản trị và các thực hành chuỗi cung ứng tuần hoàn đóng vai trò trung gian nối tiếp trong mối quan hệ giữa năng lực số hóa và hiệu quả phát triển bền vững của doanh nghiệp.
Giả thuyết điều tiết và phân tích đa nhóm
H13: Năng lực trao đổi thông tin môi trường điều tiết mối quan hệ giữa các thực hành chuỗi cung ứng tuần hoàn và hiệu quả phát triển bền vững của doanh nghiệp theo hướng làm gia tăng tác động tích cực của các thực hành chuỗi cung ứng tuần hoàn đến hiệu quả phát triển bền vững.
H14: Cấu trúc và cường độ tác động của các mối quan hệ trong mô hình nghiên cứu có sự khác biệt giữa nhóm doanh nghiệp nhỏ và vừa.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu đã xây dựng thành công khung lý thuyết tích hợp nhằm giải thích cơ chế tác động của áp lực thể chế và năng lực số hóa đến hiệu quả phát triển bền vững của các DNNVV tại TP. Hồ Chí Minh. Thông qua việc tổng hợp định tính và phân tích trắc lượng thư mục, nghiên cứu khẳng định rằng phát triển bền vững không còn là sự lựa chọn tự nguyện mà đã trở thành yêu cầu tất yếu để duy trì tính chính danh.
Điểm cốt lõi của mô hình đề xuất chính là việc xác lập vai trò “cầu nối” của chiến lược ESG và thực hành chuỗi cung ứng tuần hoàn trong việc chuyển hóa các áp lực ngoại vi thành kết quả kinh doanh nội tại. Đồng thời, nghiên cứu nhấn mạnh rằng năng lực trao đổi thông tin môi trường đóng vai trò như một bộ lọc, giúp tối ưu hóa hiệu quả của các mô hình kinh doanh tuần hoàn. Đây là nền tảng quan trọng để thực hiện các kiểm định thực chứng tiếp theo, góp phần làm phong phú thêm kho tàng lý thuyết về năng lực động và quản trị bền vững trong bối cảnh chuyển đổi số.
Hàm ý quản trị và chính sách
Dựa trên mô hình đề xuất, nhóm tác giả đưa ra các khuyến nghị chiến lược nhằm thúc đẩy lộ trình phát triển bền vững cho khu vực DNNVV:
Đối với doanh nghiệp: Cần chủ động nâng cao năng lực số hóa như một công cụ nền tảng để thu thập và minh bạch hóa dữ liệu ESG. DNNVV không nên nhìn nhận ESG như một chi phí tuân thủ, mà cần tích hợp nó vào lõi chiến lược để hình thành các thực hành tuần hoàn, từ đó tạo ra giá trị kinh tế song hành cùng giá trị môi trường. Việc tăng cường khả năng trao đổi thông tin với các đối tác trong chuỗi cung ứng sẽ giúp doanh nghiệp giảm thiểu rủi ro và tăng cường khả năng thích ứng.
Đối với cơ quan quản lý Nhà nước: Cần sớm hoàn thiện khung pháp lý về ESG đặc thù cho khu vực DNNVV, tránh áp dụng cứng nhắc các tiêu chuẩn của doanh nghiệp lớn. TP. Hồ Chí Minh nên ưu tiên các chính sách hỗ trợ tài chính và kỹ thuật để thúc đẩy chuyển đổi số gắn liền với chuyển đổi xanh (Twin Transition). Việc xây dựng các nền tảng chia sẻ thông tin môi trường dùng chung sẽ giúp DNNVV tiếp cận dữ liệu dễ dàng hơn, từ đó giảm bớt gánh nặng về nguồn lực khi thực hiện kinh tế tuần hoàn.
Hạn chế và hướng nghiên cứu tiếp theo
Do tính chất là nghiên cứu đề xuất mô hình, nghiên cứu vẫn tồn tại hạn chế về mặt dữ liệu thực chứng. Các nghiên cứu tiếp theo cần triển khai khảo sát diện rộng trên địa bàn TP. Hồ Chí Minh để kiểm định tính phù hợp của các giả thuyết đã nêu. Ngoài ra, việc so sánh sự khác biệt giữa các ngành nghề có mức độ thâm dụng tài nguyên khác nhau sẽ mang lại cái nhìn sâu sắc và đa diện hơn về hiệu quả phát triển bền vững của khu vực DNNVV.
Tài liệu tham khảo:
1. Agyabeng‐Mensah, Y., Afum, E., & Baah, C. (2024). Stakeholder pressure and circular supply chain practices: Moderating roles of environmental information exchange capability and circular innovation orientation. Business Strategy and the Environment, 33(6), 5703–5720. https://doi.org/10.1002/bse.3779
2. Alshirah, M. H., Lutfi, A., Alshira’h, A. F., Saad, M., Ibrahim, N. M. E. S., & Mohammed, F. M. (2021). Influences of the environmental factors on the intention to adopt cloud based accounting information system among SMEs in Jordan. Accounting, 7(3), 645–654. https://doi.org/10.5267/j.ac.2020.12.013
3. Baah, C., Opoku-Agyeman, D., Acquah, I. S. K., Agyabeng-Mensah, Y., Afum, E., Faibil, D., & Abdoulaye, F. A. M. (2021). Examining the correlations between stakeholder pressures, green production practices, firm reputation, environmental and financial performance: Evidence from manufacturing SMEs. Sustainable Production and Consumptionhttps://doi.org/10.1016/j.spc.2020.10.015
4. Bag, S., Dhamija, P., Bryde, D. J., & Singh, R. K. (2022). Effect of eco-innovation on green supply chain management, circular economy capability, and performance of small and medium enterprises. Journal of Business Research, 141, 60–72. https://doi.org/10.1016/j.jbusres.2021.12.011
5. Barton, K. A., Tejay, G., Lane, M., & Terrell, S. (2016). Information system security commitment: A study of external influences on senior management. Computers & Security, 59, 9–25. https://doi.org/10.1016/j.cose.2016.02.007
6. Beck, T., & Demirguc-Kunt, A. (2006). Small and medium-size enterprises: Access to finance as a growth constraint. Journal of Banking & Finance, 30(11), 2931–2943. https://doi.org/10.1016/j.jbankfin.2006.05.009
7. DiMaggio, P. J., & Powell, W. W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147–160.
8. Elkington, J. (1997). Cannibals with forks: The triple bottom line of 21st century business. Capstone.
9. Hart, S. L. (1995). A natural-resource-based view of the firm. Academy of Management Review, 20(4), 986–1014.
10. Teece, D. J. (2007). Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance. Strategic Management Journal, 28(13), 1319–1350.
| Ngày nhận bài: 6/3/2026; Ngày hoàn thiện biên tập: 26/4/2026; Ngày duyệt đăng: 5/5/2026 |

Các tin khác

Tác động bất đối xứng của dòng tiền từ hoạt động kinh doanh đến hiệu quả tài chính: Bằng chứng từ thị trường chứng khoán Việt Nam

Đồng tạo giá trị xã hội và kinh tế thông qua đào tạo gắn kết cộng đồng: Nghiên cứu tại Trường Đại học Văn Lang

Tác động của quản trị nguồn nhân lực xanh đến hành vi xanh tự nguyện của nhân viên tại các doanh nghiệp Việt Nam

Thực trạng kết quả công việc của người lao động tại các ngân hàng thương mại cổ phần Việt Nam

Chiến lược bảo đảm nguồn cung năng lượng của Chính quyền Trump 2.0: Ba trụ cột, tác động và hàm ý đối với Việt Nam

Các nhân tố ảnh hưởng đến lòng trung thành của khách du lịch nội địa: Nghiên cứu tại Khu du lịch sinh thái Làng Yến, tỉnh Đồng Tháp

Marketing dịch vụ khám và chữa bệnh tại Bệnh viện E

Phát triển nông nghiệp xanh tại Trung Quốc và hàm ý chính sách cho Việt Nam

Phát triển nhà ở xã hội theo mô hình đối tác công - tư tại Việt Nam: Thực trạng và định hướng đến năm 2030