


Nghiên cứu tác động của cấu trúc thị trường tài chính tới sự ổn định của hệ thống ngân hàng
ThS. Nguyễn Bá Diệp (Tác giả chính)
Công ty Cổ phần Dịch vụ Di động trực tuyến
Email: [email protected]
PGS.TS. Chu Khánh Lân (Tác giả liên hệ)
Ngân hàng Nhà nước Việt Nam
Email: [email protected]
Tóm tắt
Nghiên cứu này phân tích tác động của cấu trúc thị trường tài chính tới sự ổn định của hệ thống ngân hàng bằng phương pháp hồi quy phân vị cho một mẫu gồm 80 quốc gia từ năm 2001 đến năm 2020. Kết quả ước lượng chỉ ra thị trường tài chính thiếu sự cân bằng (giữa hệ thống ngân hàng và thị trường chứng khoán) có ảnh hưởng tiêu cực tới sự ổn định của hệ thống ngân hàng. Mức độ ổn định của hệ thống ngân hàng càng thấp thì tác động tiêu cực của sự mất cân bằng cấu trúc thị trường tài chính càng lớn. Ngoài ra, khi hệ thống ngân hàng thiếu ổn định, thị trường tài chính thiếu cân bằng còn làm giảm đi hiệu quả của việc mở rộng tín dụng tới sự ổn định của hệ thống ngân hàng. Bài nghiên cứu đưa ra một số khuyến nghị về phát triển thị trường tài chính cân bằng, trong đó mỗi cấu phần của thị trường làm đúng và tốt chức năng của mình đồng thời nâng cao năng lực chống chịu rủi ro, góp phần vào bảo đảm sự ổn định của hệ thống ngân hàng.
Từ khóa: Cấu trúc thị trường tài chính, ổn định hệ thống ngân hàng, hồi quy phân vị
Summary
This study investigates the relationship between financial market structure and banking system stability using quantile regression analysis on a panel dataset of 80 countries spanning the period 2001–2020. The empirical results reveal that an imbalanced financial structure, reflected in disproportionate development between the banking sector and the stock market, exerts a detrimental effect on banking system stability. The adverse impact becomes more pronounced at lower stability levels, indicating heterogeneity across conditional distributions. Furthermore, under conditions of banking fragility, structural imbalance in financial markets weakens the stabilizing role of credit expansion. Based on these findings, the study recommends promoting a more balanced financial system in which each segment performs its core functions efficiently while strengthening resilience against risks, thereby supporting long-term banking stability.
Keywords: Financial market structure, banking stability, quantile regression
GIỚI THIỆU
Một số chính phủ cũng đã thể hiện sự quan tâm hơn tới vai trò của cấu trúc thị trường tài chính đối với mục tiêu ổn định hệ thống tài chính. Một trong số các mục tiêu của dự án The Capital Markets Union được khởi động vào năm 2015 của Ủy ban Châu Âu là mở rộng các nguồn tài trợ tài chính tại khu vực châu Âu, hướng vào các nguồn vốn phi ngân hàng thông qua tăng cường vai trò của thị trường vốn. Theo Ủy ban châu Âu, việc hoàn thành mục tiêu này giúp tăng cường sự ổn định của hệ thống tài chính và góp phần thúc đẩy tăng trưởng kinh tế bền vững.
Mishkin (2016) đưa ra khái niệm “thị trường tài chính là nơi mà nguồn vốn được chuyển từ những người có nguồn vốn dồi dào sang những người thiếu hụt vốn”. Xét trên góc độ luân chuyển của dòng vốn giữa các chủ thể, thị trường tài chính bao gồm thị trường dựa vào ngân hàng (bank-based) và dựa vào thị trường chứng khoán (market-based). Chen và cộng sự (2021) định nghĩa cấu trúc thị trường tài chính là “sự so sánh tầm quan trọng của ngân hàng với thị trường chứng khoán trong việc cung ứng vốn cho nền kinh tế”. Các ngân hàng đóng vai trò trung gian, nhận tiền gửi từ người tiết kiệm và cho người thiếu vốn vay, trong khi thị trường cổ phiếu (và trái phiếu) đóng vai trò như một nền tảng nơi chứng khoán vốn và chứng khoán nợ được các chủ thể kinh tế phát hành và giao dịch. Tuy nhiên, thị trường tài chính dựa vào thị trường chứng khoán hay vào ngân hàng dù có những sự khác biệt, vẫn thực hiện chức năng cơ bản là chuyển tiền từ nơi thặng dư đến nơi thiếu vốn theo những cách khác nhau.
Theo Ngân hàng trung ương châu Âu, ổn định tài chính là “trạng thái mà hệ thống tài chính - các trung gian, các thị trường và cơ sở hạ tầng tài chính, có thể ứng phó với các cú sốc mà không gặp phải sự tạm dừng (một cách nghiêm trọng) chức năng trung gian tài chính và việc cung ứng các dịch vụ tài chính” (Ngân hàng trung ương Châu Âu, 2015). Ổn định tài chính có thể được phân loại thành sự ổn định của các định chế tài chính và sự ổn định của các thị trường tài chính. Sự ổn định của các định chế tài chính là trạng thái các định chế như ngân hàng, công ty chứng khoán, doanh nghiệp bảo hiểm, quỹ đầu tư... có đủ khả năng thực hiện các nghĩa vụ mà không phải sự gián đoạn và không cần tới sự hỗ trợ từ bên ngoài. Sự ổn định của thị trường tài chính được thể hiện qua sự vận hành các chức năng của thị trường như phân bổ hiệu quả các nguồn lực từ người tiết kiệm sang người vay nợ, các rủi ro tài chính được định giá hợp lý và cơ sở hạ tầng tài chính hoạt động thông suốt.
Khác với các nghiên cứu trước đây đánh giá tác động của cấu trúc thị trường tài chính tới tăng trưởng kinh tế, nghiên cứu này tập trung vào đánh giá tác động của cấu trúc thị trường tài chính tới sự ổn định của hệ thống ngân hàng, một bộ phận quan trọng của hệ thống tài chính. Đây là nghiên cứu đầu tiên đánh giá tác động của cấu trúc thị trường tài chính đến sự ổn định của hệ thống ngân hàng. Việc áp dụng hồi quy phân vị đưa ra góc nhìn toàn diện về ảnh hưởng của cấu trúc tài chính và tín dụng ngân hàng trong từng trạng thái ổn định khác nhau của hệ thống ngân hàng.
TỔNG QUAN NGHIÊN CỨU VÀ GIẢ THUYẾT NGHIÊN CỨU
Khi xét về tác động của cấu trúc thị trường tài chính tới rủi ro hay sự ổn định của hệ thống tài chính, cơ sở lý thuyết chỉ ra mỗi cấu trúc thị trường tài chính dựa vào hệ thống ngân hàng hay dựa vào thị trường chứng khoán đều có ưu nhược điểm riêng. Ưu điểm của hệ thống ngân hàng là mối quan hệ dài hạn được thiết lập giữa ngân hàng và khách hàng vay vốn, giảm thiểu tình trạng thông tin bất cân xứng và rủi ro liên thời gian (Allen và Gale, 2000; Boot và cộng sự, 1993). Tuy nhiên, hệ thống ngân hàng cũng có nhược điểm là nếu không được giám sát và quản trị tốt, ngân hàng có thể hành động trái với lợi ích của người gửi tiền, cổ đông, trái với quy định của cơ quan quản lý, khiến cho các yếu kém nội tại của khách hàng, hệ thống ngân hàng và nền kinh tế được tích tục và tiềm ẩn rủi ro cho hệ thống tài chính (Rajan và Zingales, 1998). Trong khi đó, thị trường chứng khoán đề cao tính minh bạch và trách nhiệm giải trình, làm tăng mức độ tin tưởng của chủ thể tài chính vào thị trường và góp phần nâng cao năng lực ứng phó với các cú sốc. Thị trường chứng khoán cũng có những công cụ quản lý rủi ro đa dạng, cho phép các chủ thể chủ động kiểm soát rủi ro tốt hơn so với hệ thống ngân hàng (Levine, 2005). Tuy nhiên, so với tính thận trọng của ngân hàng thì thị trường chứng khoán có xu hướng tài trợ cho nhiều lĩnh vực và doanh nghiệp có mức rủi ro cao hơn, tiềm ẩn mức độ chấp nhận rủi ro cao hơn và biến động nhiều hơn. Ngoài ra, vấn đề “kẻ ăn theo” hay “hành vi bầy đàn” xuất hiện nhiều hơn trên thị trường chứng khoán cũng tiềm ẩn nguy cơ làm gia tăng rủi ro có tính hệ thống (Stiglitz, 1985; Allen và Gale, 2000). Ở góc độ tổng thể của thị trường tài chính, hai cấu phần, hệ thống ngân hàng và thị trường chứng khoán có thể cùng hỗ trợ và cạnh tranh để cung cấp các sản phẩm, dịch vụ tài chính cho nền kinh tế, góp phần giúp các hoạt động kinh tế diễn ra trơn tru, hiệu quả và hạn chế được rủi ro có tính hệ thống.
Đã có một số ít học giả nghiên cứu về tác động của cấu trúc thị trường tài chính đến sự ổn định của hệ thống tài chính. Bats và Houben (2020) xem xét ảnh hưởng của cấu trúc thị trường tài chính tới rủi ro hệ thống tại 22 nước thuộc Tổ chức Hợp tác và Phát triển kinh tế (OECD) từ năm 2000 đến 2014. Kết quả cho thấy thị trường tài chính nghiêng về hệ thống ngân hàng có mức độ rủi ro hệ thống cao hơn so với thị trường tài chính nghiêng về thị trường chứng khoán. Nghiên cứu của Langfield và Pagano (2016) chỉ ra sự gia tăng vị thế của hệ thống ngân hàng so với thị trường chứng khoán tại khu vực châu Âu kéo theo sự gia tăng rủi ro hệ thống và tăng trưởng kinh tế thấp, đặc biệt là trong thời kỳ khủng hoảng thị trường bất động sản. Trái lại, Liu và cộng sự (2022) kết luận thị trường tài chính nghiên về thị trường chứng khoán làm tăng rủi ro tài chính tại Trung Quốc.
Một nghiên cứu khác của Singh và Sarma (2020) xem xét ổn định tài chính và ổn định kinh tế vĩ mô chịu ảnh hưởng của cấu trúc thị trường tài chính hay không. Kết quả định lượng từ dữ liệu 82 quốc gia trong giai đoạn 1996-2012 cho thấy, thị trường tài chính nghiêng về hệ thống ngân hàng có mối liên hệ với sự gia tăng bất ổn định của hệ thống tài chính và thị trường tiền tệ. Wulff (2017) sử dụng dữ liệu của 17 quốc gia phát triển từ năm 2002 đến 2013 để xem xét ảnh hưởng của cấu trúc thị trường tài chính tới sự ổn định của hệ thống tài chính. Tương tự như một số nghiên cứu về ảnh hưởng không rõ ràng của cấu trúc thị trường tài chính lên tăng trưởng kinh tế, nghiên cứu của Wulff (2017) cũng đưa đến kết luận thị trường tài chính nghiêng về hệ thống ngân hàng hay thị trường chứng khoán không có mối quan hệ nào với rủi ro tài chính. Tuy nhiên, trong giai đoạn khủng hoảng tài chính xảy ra, thị trường tài chính nghiêng về hệ thống ngân hàng có ưu điểm là tạo ra sự ổn định cho hệ thống tài chính hơn thị trường tài chính nghiêng về thị trường chứng khoán. Các nghiên cứu này cũng xác định nhiều nhân tố tác động tới sự ổn định của hệ thống ngân hàng như nhóm hệ thống và thị trường tài chính, gồm tín dụng ngân hàng, mức độ cạnh tranh, hiệu quả kinh doanh ngân hàng, quy mô thị trường chứng khoán... và nhóm kinh tế vĩ mô, gồm trình độ phát triển kinh tế, tốc độ tăng trưởng kinh tế, mức độ mở cửa kinh tế... Trên cơ sở lý thuyết và các nghiên cứu thực nghiệm trước đây, bài nghiên cứu đề xuất 2 giả thuyết nghiên cứu sau:
Giả thuyết H1: Cấu trúc thị trường tài chính có tác động tới sự ổn định của hệ thống ngân hàng.
Giả thuyết H2: Cấu trúc thị trường tài chính có tác động điều tiết tới mối quan hệ giữa cấu trúc thị trường tài chính và sự ổn định của hệ thống ngân hàng.
PHƯƠNG PHÁP NGHIÊN CỨU
Mô hình
Nghiên cứu này đo lường tác động của sự cân bằng cấu trúc thị trường tài chính tới sự ổn định của hệ thống ngân hàng thông qua mô hình các nhân tố vĩ mô ảnh hưởng tới sự ổn định của hệ thống ngân hàng. Bám sát cơ sở lý luận, các nghiên cứu thực nghiệm và giả thuyết đã trình bày nêu trên của nghiên cứu, mô hình 1 có dạng như sau:
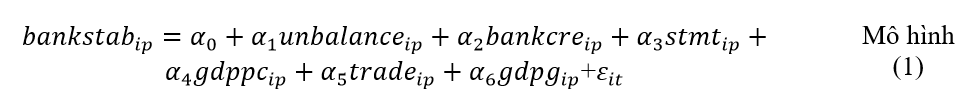 |
Trong đó: bankstab là biến đại diện cho sự ổn định của hệ thống ngân hàng; unbalance là biến đo lường sự cân bằng của cấu trúc thị trường tài chính, bankcre là tín dụng ngân hàng, stmt là giá trị giao dịch thị trường cổ phiếu, gdppc là thu nhập bình quân đầu người, trade là thương mại quốc tế, gdpg là tốc độ tăng trưởng kinh tế, i và t chỉ quốc gia và thời gian, ε là phần dư, α là hệ số.
Để đánh giá liệu ảnh hưởng của tín dụng ngân hàng tới sự ổn định của hệ thống ngân hàng có chịu tác động từ sự cân bằng của cấu trúc thị trường tài chính hay không, mô hình 2 được chỉnh sửa bằng việc thêm biến tương tác giữa sự cân bằng của thị trường tài chính và tín dụng ngân hàng. Mô hình 2 có dạng như sau:
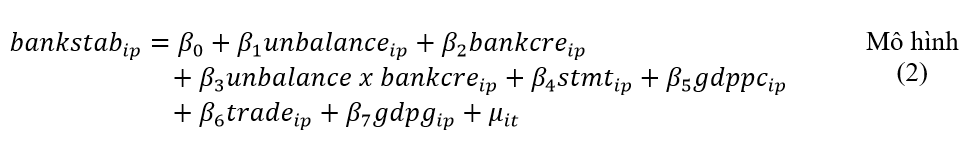 |
Trong đó: unbalance x bankcre là biến tương tác giữa sự cân bằng của cấu trúc thị trường tài chính và tín dụng ngân hàng, β là hệ số.
Dữ liệu
Bài nghiên cứu sử dụng các chỉ tiêu như hệ số Z-score, tỷ lệ nợ xấu và tỷ lệ an toàn vốn để đo lường sự ổn định của hệ thống ngân hàng. Trong đó, Z-score là biến phụ thuộc chính còn 2 tỷ lệ nợ xấu và an toàn vốn được sử dụng để kiểm chứng độ vững của kết quả khi sử dụng biến Z-score làm biến phụ thuộc. Hệ số Z-score biến động cùng chiều với tỷ số đòn bẩy tài sản - vốn chủ sở hữu và lợi nhuận của ngân hàng, biến động ngược chiều với mức độ biến động của lợi nhuận ngân hàng. Hệ số Z-score tăng phản ánh sự ổn định của hệ thống ngân hàng được cải thiện và ngược lại.
Để đo lường sự mất cân bằng của cấu trúc thị trường tài chính (unbalance), nghiên cứu sử dụng phương pháp của Cuadro-Sáez và García-Herrero (2008) khi lấy giá trị tuyệt đối của mức chênh lệch giữa thị trường cổ phiếu (giá trị giao dịch thị trường cổ phiếu/GDP) và hệ thống ngân hàng (tín dụng ngân hàng/GDP) chia cho tổng của chúng. Giá trị nhỏ nhất của tỷ số này là 0 và giá trị lớn nhất tiến sát 1. Biến unbalance càng cao thì cấu trúc thị trường tài chính càng mất cân bằng (nghiêng về thị trường cổ phiếu hoặc hệ thống ngân hàng).
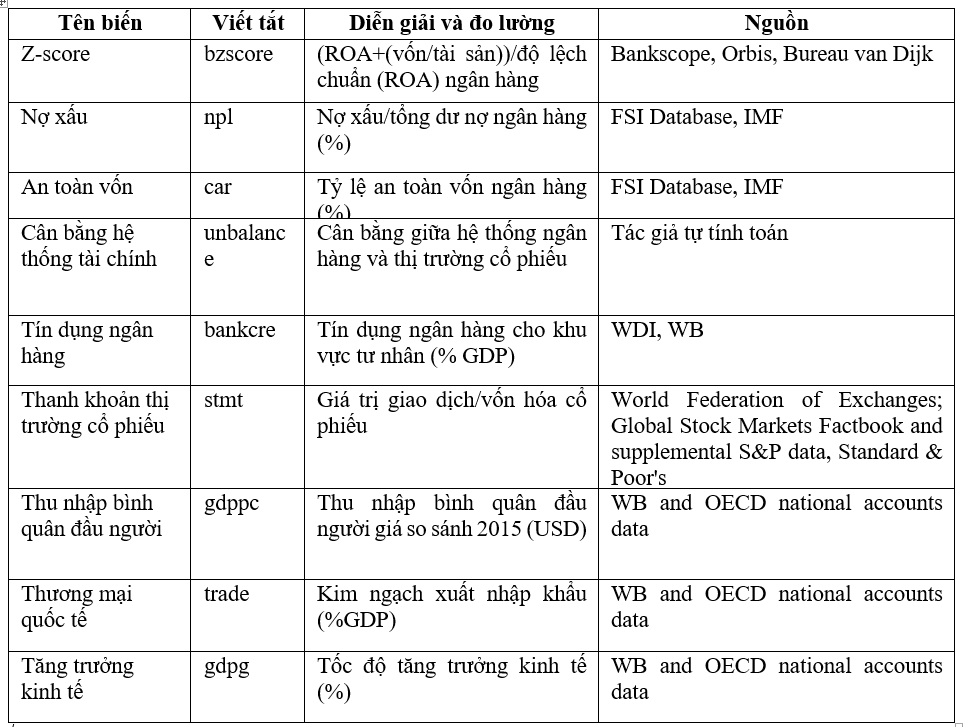
Các biến kiểm soát trong mô hình 1 và 2 bao gồm tín dụng ngân hàng (bankcre), thanh khoản thị trường cổ phiếu (stmt), thu nhập bình quân đầu người (gdppc), thương mại quốc tế (trade) và tốc độ tăng trưởng kinh tế (gdpg). Chi tiết các biến, phương thức đo lường (tính toán) và nguồn khai thác được trình bày chi tiết tại Bảng 1.
Trên cơ sở tổng hợp dữ liệu từ các nguồn khác nhau, dữ liệu của nghiên cứu gồm 80 quốc gia (Phụ lục 1) từ năm 2001 đến năm 2020.
Bảng 1. Biến số, đo lường và nguồn số liệu
|
|
Ghi chú: FSI: Financial Soundness Indicators; IMF: International Monetary Fund; OECD: Organisation for Economic Co-operation and Development; WB: World Bank; WDI: World Development Indicators.
Nguồn: Nhóm tác giả tổng hợp
Bảng 2 trình bày thống kê mô tả các biến số trong mô hình 1 và 2, bao gồm giá trị trung bình, độ lệch chuẩn, giá trị nhỏ nhất và lớn nhất. Giá trị của biến bzscore nằm trong khoảng từ 0.856 đến 3.994 với giá trị trung bình là 2.639 và độ lệch chuẩn là 0.616. Giá trị trung bình của biến unbalance là 0.611, độ lệch chuẩn là 0.316, giá trị nhỏ nhất là 0.001 và lớn nhất là 1.000, cho thấy tồn tại cả trường hợp cấu trúc thị trường tài chính khá cân bằng (giá trị nhỏ nhất) và mất cân bằng sâu sắc (giá trị lớn nhất).
Bảng 2. Thống kê mô tả các biến số
| Biến | Trung bình | Độ lệch chuẩn | Giá trị nhỏ nhất | Giá trị lớn nhất |
| bzscore | 2.639 | 0.616 | 0.856 | 3.994 |
| npl | 1.639 | 0.783 | 0.262 | 3.581 |
| car | 2.739 | 0.227 | 2.175 | 3.276 |
| unbalance | 0.611 | 0.316 | 0.001 | 1.000 |
| bankcre | 4.053 | 0.753 | 2.200 | 5.367 |
| stmt | 3.135 | 1.337 | 0.149 | 5.766 |
| gdppc | 9.319 | 1.221 | 6.794 | 11.489 |
| trade | 4.373 | 0.560 | 3.164 | 5.931 |
| gdpg | 3.240 | 3.822 | -9.316 | 13.500 |
Ghi chú: Dữ liệu được chuyển đổi sang dạng logarit tự nhiên, ngoại trừ biến unbalance.
Nguồn: Nhóm tác giả tính toán
Phương pháp ước lượng
Nghiên cứu sử dụng phương pháp hồi quy phân vị (quantile regression) để đo lường ảnh hưởng của cấu trúc thị trường tài chính tới sự ổn định của hệ thống ngân hàng. Hồi quy phân vị lần đầu được giới thiệu trong nghiên cứu của Koenker và Bassett (1978). Nền tảng của phương pháp này là tham số hồi quy trên từng phân vị của biến phụ thuộc được ước lượng để sao cho tổng chênh lệch tuyệt đối của hàm hồi quy tại phân vị τ của biến phụ thuộc là nhỏ nhất. Nói cách khác, thay vì xác định tác động biên của cấu trúc thị trường tài chính đến giá trị trung bình của sự ổn định của hệ thống ngân hàng, hồi quy phân vị sẽ giúp xác định tác động biên của cấu trúc thị trường tài chính đến sự ổn định của hệ thống tài chính trên từng phân vị của nó.
Phương pháp hồi quy phân vị có một số ưu điểm so với phương pháp trung bình. Một là, phương pháp này cho phép thể hiện một cách chi tiết về mối quan hệ giữa biến phụ thuộc và các biến độc lập trên từng phân vị của biến phụ thuộc. Hai là, ước lượng từ hồi quy phân vị có tính ổn định hơn, không bị ảnh hưởng bởi sự hiện diện của các quan sát ngoại lai. Ba là, các kiểm định về tham số của hồi quy phân vị không dựa vào tính chuẩn của sai số. Các kiểm định này không dựa trên bất kỳ một giả định nào về dạng phân phối của sai số hồi quy. Bốn là, hồi quy phân vị phù hợp khi phân tích trên mô hình hồi quy có sự hiện diện của phương sai thay đổi hoặc trong mẫu số liệu mà hàm phân phối của biến phụ thuộc bất đối xứng quanh giá trị trung bình. Khi đó, hàm hồi quy phân vị trên các phân vị khác nhau sẽ có sự khác biệt rõ rệt, cho thấy tác động không giống nhau của biến độc lập đến biến phụ thuộc ở những phân vị khác nhau.
Machado và Silva (2019) đề xuất sử dụng hồi quy phân vị qua moment (quantiles via moments), trong đó tập trung vào mô hình hồi quy vị trí có điều kiện (conditional location-scaled model) và sử dụng ước lượng của các phân vị có điều kiện thu được bằng cách kết hợp các ước lượng của hàm vị trí và hàm tỷ lệ.
KẾT QUẢ NGHIÊN CỨU
Trước khi ước lượng mô hình 1 và 2, nghiên cứu kiểm tra phân phối của phần dư khi áp dụng kỹ thuật hồi quy trung bình (một trong các điều kiện để áp dụng phương pháp hồi quy trung bình là phần dư phải phân phối chuẩn). Kết quả kiểm định Bera và Jarque (1981) đối với phần dư (Phụ lục 2) cho thấy phần dư không tuân theo phân phối chuẩn và việc sử dụng các kỹ thuật hồi quy trung bình sẽ không phù hợp. Để khắc phục vấn đề này, nghiên cứu sử dụng hồi quy phân vị do kỹ thuật hồi quy này không đòi hỏi giả định phần dư có phân phối chuẩn.
Kết quả ước lượng mô hình 1 bằng phương pháp hồi quy phân vị theo moment được trình bày tại Bảng 3. Các cột trình bày hệ số lượng và sai số tương ứng tại các phân vị từ 10th, 20th,... đến 90th của biến phụ thuộc (sự ổn định của hệ thống ngân hàng là bzscore). Hệ số ước lượng của biến unbalance có dấu âm và có ý nghĩa thống kê (1%) tại cả 9 phân vị của biến bzscore. Sự mất cân bằng cấu trúc thị trường tài chính có tác động tiêu cực tới sự ổn định của hệ thống ngân hàng, giả thuyết H1 được xác nhận. Tác động tiêu cực này tương đồng với kết quả nghiên cứu của Bats và Houben (2020), Langfield và Pagano (2016), Liu và cộng sự (2022) và Singh và Sarma (2020) về việc cấu trúc thị trường tài chính có ảnh hưởng tới sự ổn định của hệ thống tài chính. Hệ số ước lượng ở mức -1.009 tại phân vị thứ 10 của biến bzscore sau đó tăng dần, đạt -0.422 tại phân vị thứ 90. Xu hướng này phản ánh sự giảm xuống về độ lớn của mức độ tác động (giá trị tuyệt đối của hệ số ước lượng giảm) của cấu trúc thị trường tài chính mất cân bằng diễn ra khi sự định của hệ thống ngân hàng tăng lên (phân vị tăng từ thấp đến cao). Như vậy, ảnh hưởng tiêu cực của sự mất cân bằng cấu trúc thị trường tài chính có xu hướng tăng lên cùng với sự thiếu ổn định của hệ thống ngân hàng. Nói cách khác, hệ thống ngân hàng càng thiếu ổn định thì tác động tiêu cực của cấu trúc thị trường tài chính mất cân bằng lên sự ổn định của hệ thống ngân hàng càng lớn.
Hệ số ước lượng của biến bankcre có dấu dương và có ý nghĩa thống kê (1%) trên toàn bộ phân phối của biến bzscore. Trong khi đó, hệ số ược lượng của biến stmt có dấu âm và có ý nghĩa thống kê (1%) trên toàn bộ phân phối của biến bzscore. Trước hết, sự gia tăng của tín dụng ngân hàng và thanh khoản thị trường cổ phiếu đều là nhân tố có ảnh hưởng đáng kể tới sự ổn định của hệ thống ngân hàng. Tuy nhiên, sự tác động ngược chiều của 2 biến bankcre và stmt lên biến bzscore cho thấy sự cạnh tranh giữa 2 cấu phần này trong quá trình thực hiện chức năng của chúng trong tổng thể sự vận hành của hệ thống tài chính. Mối quan hệ cùng chiều này tương đồng với kết quả của de Moraes và Costa (2023) và Sikalao-Lekobane (2024), khi tín dụng được phân bổ một cách hiệu quả tới các chủ thể trong nền kinh tế.
Bảng 3. Kết quả ước lượng mô hình 1 sử dụng phương pháp hồi quy phân vị
|
| 10th | 20th | 30th | 40th | 50th | 60th | 70th | 80th | 90th |
| unbalance | -1.009*** | -0.920*** | -0.833*** | -0.755*** | -0.688*** | -0.640*** | -0.593*** | -0.533*** | -0.422*** |
|
| (0.155) | (0.133) | (0.114) | (0.101) | (0.094) | (0.091) | (0.092) | (0.096) | (0.113) |
| bankcre | 0.165*** | 0.170*** | 0.176*** | 0.181*** | 0.185*** | 0.188*** | 0.191*** | 0.195*** | 0.202*** |
|
| (0.053) | (0.046) | (0.039) | (0.035) | (0.032) | (0.031) | (0.031) | (0.033) | (0.039) |
| stmt | -0.144*** | -0.158*** | -0.172*** | -0.185*** | -0.196*** | -0.203*** | -0.211*** | -0.221*** | -0.239*** |
|
| (0.043) | (0.037) | (0.032) | (0.028) | (0.026) | (0.025) | (0.025) | (0.027) | (0.031) |
| gdppc | -0.082*** | -0.067** | -0.053** | -0.040** | -0.029 | -0.021 | -0.013 | -0.003 | 0.016 |
|
| (0.031) | (0.027) | (0.023) | (0.020) | (0.019) | (0.018) | (0.018) | (0.019) | (0.023) |
| trade | -0.023 | -0.016 | -0.009 | -0.002 | 0.004 | 0.008 | 0.011 | 0.017 | 0.026 |
|
| (0.052) | (0.045) | (0.039) | (0.034) | (0.032) | (0.031) | (0.031) | (0.032) | (0.038) |
| gdpg | 0.035*** | 0.030*** | 0.025*** | 0.021*** | 0.017*** | 0.015*** | 0.012** | 0.009 | 0.003 |
|
| (0.009) | (0.008) | (0.007) | (0.006) | (0.006) | (0.005) | (0.005) | (0.006) | (0.007) |
| constant | 3.084*** | 3.110*** | 3.136*** | 3.159*** | 3.178*** | 3.192*** | 3.206*** | 3.224*** | 3.256*** |
|
| (0.359) | (0.308) | (0.264) | (0.234) | (0.217) | (0.212) | (0.213) | (0.222) | (0.261) |
| Số quan sát | 1117 | 1117 | 1117 | 1117 | 1117 | 1117 | 1117 | 1117 | 1117 |
Ghi chú: Sai số chuẩn trong ngoặc đơn. *** p-value<0.01, * p-value<0.05, * p-value<0.1
Nguồn: Nhóm tác giả tính toán
Về các biến kiểm soát, kết quả ước lượng cho thấy tác động của 2 biến gdppc và gdpg là có ý nghĩa thống kê còn tác động của biến trade là không có ý nghĩa thống kê. Cụ thể, hệ số ước lượng của biến gdppc có dấu âm và có ý nghĩa thống kê (1% và 5%) ở các phân vị từ 10th đến 40th. Kết quả này hàm ý thu nhập bình quân đầu người tác động tiêu cực tới sự ổn định của hệ thống ngân hàng khi mức độ ổn định của hệ thống là thấp. Khi hệ thống ngân hàng thiếu ổn định, việc gia tăng thu nhập của hộ gia đình có thể khuyến khích hoạt động đầu cơ, giảm hiệu quả công tác quản trị rủi ro hệ thống và tiềm ẩn nguy cơ đối với sự ổn định của hệ thống ngân hàng. Tác động tiêu cực này được kiểm soát dần khi hệ thống ngân hàng phát triển bền vững hơn. Ngược lại, hệ số ước lượng của biến gdpg có dấu dương và có ý nghĩa thống kê (1% và 5%) ở các phân vị từ 10th đến 70th. Tăng trưởng kinh tế góp phần tích cực vào sự ổn định của hệ thống ngân hàng, mặc dù lợi ích cận biên của tăng trưởng kinh tế là giảm dần và biến mất (không có ý nghĩa thống kê) khi hệ thống ngân hàng tăng dần và đạt mức ổn định cao.
Kết quả ước lượng mô hình 2 bằng phương pháp hồi quy phân vị theo moment tại Bảng 4 minh họa ảnh hưởng của tín dụng ngân hàng tới sự ổn định của hệ thống ngân hàng bị tác động như thế nào khi thị trường tài chính thiếu cân bằng. Trong khi hệ số ước lượng của biến bankcre vẫn có dấu dương và có ý nghĩa thống kê (1%) ở hầu hết các phân vị (trừ phân vị thứ 90), hệ số ước lượng của biến tương tác (unbalance x bankcre) có dấu âm và có ý nghĩa thống kê (1%) ở phân vị thứ 10 và 20, có dấu dương và có ý nghĩa thống kê (10%) ở phân vị thứ 90. Khi sự ổn định của hệ thống ngân hàng ở mức thấp (ví dụ, phân vị thứ 10 và 20), việc mở rộng tín dụng trong điều kiện cấu trúc thị trường tài chính mất cân bằng sẽ làm giảm tác động tích cực mà mở rộng tín dụng tạo ra đối với sự ổn định của hệ thống ngân hàng.
Kết quả nghiên cứu xác định được vai trò quan trọng của sự cân bằng cấu trúc thị trường tài chính đối với sự ổn định của hệ thống ngân hàng không chỉ là ảnh hưởng trực tiếp mà còn là gián tiếp thông qua tác động tới vai trò của tín dụng ngân hàng, đặc biệt là trong các giai đoạn hệ thống ngân hàng thiếu ổn định. Mặc dù chưa có nghiên cứu định lượng nào phân tích vấn đề này, kết quả này khá tương đồng với kết luận của Chu (2020) và Cuadro-Sáez và García-Herrero (2008) về vai trò của thị trường tài chính cân bằng tới tăng trưởng kinh tế. Khi hệ thống ngân hàng tương đối ổn định (ví dụ, từ phân vị thứ 30 đến 80), cấu trúc thị trường tài chính mất cân bằng không giảm nhẹ hay khuếch đại ảnh hưởng tích cực của tín dụng ngân hàng tới sự ổn định của hệ thống ngân hàng. Nói cách khác, tín dụng ngân hàng đóng góp vào gia tăng sự ổn định của hệ thống ngân hàng trong điều kiện bản thân chính hệ thống ngân hàng đang ổn định và lúc này, cấu trúc thị trường tài chính không còn tạo ra tác động điều tiết như khi hệ thống ngân hàng mất ổn định. Giả thuyết H2 được xác nhận.
Bảng 4. Kết quả ước lượng mô hình 2 sử dụng phương pháp hồi quy phân vị
|
| 10th | 20th | 30th | 40th | 50th | 60th | 70th | 80th | 90th |
| unbalance | 0.636 | 0.333 | 0.064 | -0.167 | -0.373 | -0.524 | -0.672* | -0.858** | -1.193*** |
|
| (0.588) | (0.495) | (0.427) | (0.382) | (0.355) | (0.347) | (0.350) | (0.368) | (0.430) |
| bankcre | 0.412*** | 0.358*** | 0.310*** | 0.268*** | 0.232*** | 0.205*** | 0.178*** | 0.145*** | 0.085 |
|
| (0.090) | (0.076) | (0.065) | (0.059) | (0.054) | (0.053) | (0.054) | (0.056) | (0.066) |
| unbalance x bankcre | -0.372*** | -0.282*** | -0.202 | -0.133 | -0.072 | -0.027 | 0.017 | 0.072 | 0.172* |
| (0.130) | (0.110) | (0.095) | (0.085) | (0.079) | (0.077) | (0.078) | (0.082) | (0.095) | |
| stmt | -0.126*** | -0.146*** | -0.164*** | -0.179*** | -0.193*** | -0.203*** | -0.213*** | -0.225*** | -0.247*** |
|
| (0.044) | (0.037) | (0.032) | (0.029) | (0.027) | (0.026) | (0.026) | (0.028) | (0.032) |
| gdppc | -0.094*** | -0.074*** | -0.057** | -0.042** | -0.029 | -0.020 | -0.010 | 0.002 | 0.023 |
|
| (0.032) | (0.027) | (0.023) | (0.020) | (0.019) | (0.019) | (0.019) | (0.020) | (0.023) |
| trade | -0.008 | -0.004 | 0.000 | 0.004 | 0.007 | 0.009 | 0.011 | 0.014 | 0.019 |
|
| (0.052) | (0.044) | (0.038) | (0.034) | (0.032) | (0.031) | (0.031) | (0.033) | (0.038) |
| gdpg | 0.036*** | 0.030*** | 0.025*** | 0.021*** | 0.017*** | 0.015*** | 0.012*** | 0.009 | 0.003 |
|
| (0.009) | (0.008) | (0.007) | (0.006) | (0.006) | (0.006) | (0.006) | (0.006) | (0.007) |
| constant | 1.943*** | 2.246*** | 2.515*** | 2.745*** | 2.951*** | 3.102*** | 3.250*** | 3.436*** | 3.770*** |
|
| (0.508) | (0.428) | (0.369) | (0.330) | (0.307) | (0.300) | (0.303) | (0.318) | (0.372) |
| Số quan sát | 1117 | 1117 | 1117 | 1117 | 1117 | 1117 | 1117 | 1117 | 1117 |
Ghi chú: Sai số chuẩn trong ngoặc đơn. *** p-value<0.01, * p-value<0.05, * p-value<0.1.
Nguồn: Nhóm tác giả tính toán
Ngoài việc hồi quy mô hình 1 và 2 với biến phụ thuộc là z-score, bài nghiên cứu còn sử dụng thêm hai chỉ số tỷ lệ nợ xấu và tỷ lệ an toàn vốn của ngân hàng, cũng là các chỉ tiêu khác đại diện cho sự ổn định của hệ thống ngân hàng. Kết quả ước lượng (được cung cấp khi có yêu cầu) đều xác nhận tác động của mất cân bằng cấu trúc thị trường tài chính tới sự ổn định của hệ thống ngân hàng cũng như tác động gián tiếp thông qua tín dụng ngân hàng.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Bài nghiên cứu phân tích tác động của cấu trúc thị trường tài chính tới sự ổn định của hệ thống ngân hàng bằng phương pháp hồi quy phân vị cho một mẫu gồm 80 quốc gia từ năm 2001 đến 2020. Thị trường tài chính thiếu sự cân bằng giữa hệ thống ngân hàng và thị trường chứng khoán là một trong những nguyên nhân dẫn tới sự thiếu ổn định của hệ thống ngân hàng các quốc gia trong mẫu nghiên cứu. Mức độ ổn định của hệ thống ngân hàng càng thấp thì tác động tiêu cực của sự mất cân bằng cấu trúc thị trường tài chính càng lớn. Ngoài ra, khi hệ thống ngân hàng thiếu ổn định, thị trường tài chính thiếu cân bằng còn làm giảm đi hiệu quả của việc mở rộng tín dụng tới sự ổn định của hệ thống ngân hàng.
Nghiên cứu này cho thấy, việc kiểm soát cấu trúc thị trường tài chính theo hướng cân bằng có thể góp phần giúp hệ thống ngân hàng ổn định hơn, góp phần vào ổn định hệ thống tài chính và ổn định tế vĩ mô.
Thứ nhất, mỗi cấu phần của thị trường tài chính cần phải thực hiện đúng chức năng và vai trò của nó là huy động và phân bổ hiệu quả các nguồn vốn nhàn rỗi. Những khiếm khuyết của mỗi cấu phần phải được xác định, đánh giá và có biện pháp khắc phục, cải thiện và năng lực chống chịu trước những rủi ro cần được bồi đắp và nâng cao. Như vậy, 2 cấu phần của thị trường tài chính vừa có thể tương hỗ lẫn nhau trong quá trình cung ứng các sản phẩm, dịch vụ tài chính cho nền kinh tế cũng như ngăn chặn được nguy cơ yếu kém hay bất ổn của một cấu phần có thể lan truyền sang cấu phần còn lại.
Thứ hai, do cấu trúc thị trường tài chính mất cân đối có ảnh hưởng tiêu cực tới sự ổn định của hệ thống ngân hàng, cơ quan quản lý nhà nước cần xác định các kênh truyền dẫn từ sự mất cân bằng cấu trúc tới sự ổn định của hệ thống ngân hàng như tăng trưởng tín dụng quá mức, mất cân đối kỳ hạn tài sản và nguồn vốn, căng thẳng thanh khoản cục bộ, chất lượng tín dụng suy giảm... để có những biện pháp quản trị những rủi ro này một cách phù hợp và kịp thời.
Thứ ba, trong thời kỳ hệ thống ngân hàng thiếu ổn định, song song với việc điều hành tín dụng cho nền kinh tế một cách hợp lý, cơ quan quản lý cần thực hiện các giải pháp định hướng cấu trúc thị trường tài chính theo hướng bền vững nhằm hạn chế tác động gián tiếp từ cấu trúc thị trường tài chính thiếu cân bằng lên sự ổn định của hệ thống ngân hàng.
Tài liệu tham khảo
1. Allen, F., & Gale, D. (2000). Comparing financial systems (Vol. 40, Issues 2–3). MA: MIT Press.
2. Bats, J. v., & Houben, A. C. F. J. (2020). Bank-based versus market-based financing: Implications for systemic risk. Journal of Banking and Finance, 114. https://doi.org/10.1016/j.jbankfin.2020.105776
3. Bera, A. K., & Jarque, C. M. (1981). Efficient tests for normality, homoscedasticity and serial independence of regression residuals. Economics Letters, 7(4), 313–318. https://doi.org/10.1016/0165-1765(81)90035-5
4. Boot, A. W., Greenbaum, S. I., & Thakor, A. V. (1993). Reputation and discretion in financial contracting. The American economic review, 1165-1183.
5. Chen, H., Xu, Y., & Yang, J. (2021). Systematic risk, debt maturity, and the term structure of credit spreads. Journal of Financial Economics, 139(3), 770–799. https://doi.org/10.1016/j.jfineco.2020.09.002
6. Chu, L. K. (2020). Financial structure and economic growth nexus revisited. Borsa Istanbul Review, 20(1), 24–36. https://doi.org/10.1016/j.bir.2019.08.003
7. Cuadro-sáez, A. L., García-herrero, A. (2008). Finance for Growth : Does a Balanced Financial Structure Matter?. Revue économique, 59(6), 1075-1096.
8. De Moraes, C. O., & Costa, Á. (2023). Credit behavior and financial stability in an emerging economy. Economic Systems, 47(2). https://doi.org/10.1016/j.ecosys.2022.100999
9. Koenker, R., & Bassett, G. (1978). Regression Quantiles. Econometrica, 46(1), 33. https://doi.org/10.2307/1913643
10. Langfield, S., & Pagano, M. (2016). Bank bias in Europe: effects on systemic risk and growth. Economic Policy, 31(85), 51-106. https://doi.org/10.1093/epolic/eiv019
11. Levine, R. (2002). Bank-Based or Market-Based Financial Systems: Which Is Better? Journal of Financial Intermediation, 11(4), 398–428. https://doi.org/10.1006/jfin.2002.0341
12. Levine, R. (2005). Chapter 12 Finance and Growth: Theory and Evidence. In Philippe Aghion & S. N. Durlauf (Eds.), Handbook of Economic Growth (pp. 865–934). Cambridge University Press.
13. Liu, C., Fan, Y., Xie, Q., & Wang, C. (2022). Market-based versus bank-based financial structure in China: From the perspective of financial risk. Structural Change and Economic Dynamics, 62, 24–39. https://doi.org/10.1016/j.strueco.2022.03.013
14. Machado, J. A. F., & Santos Silva, J. M. C. (2019). Quantiles via moments. Journal of Econometrics, 213(1), 145–173. https://doi.org/10.1016/j.jeconom.2019.04.009
15. Mishkin, F. S. . (2016). The economics of money, banking, and financial markets (11th ed.). Pearson.
16. Rajan, R.G. and Zingales, L. (1998) Financial dependence and growth. American Economic Review, 88, 559–586.
17. Sikalao-Lekobane, O. L. (2024). Does FinTech credit enhance or disrupt financial stability? International Review of Economics & Finance, 96, 103489. https://doi.org/10.1016/j.iref.2024.103489
18. Singh, S., & Sarma, M. (2020). Financial Structure and Stability: An Empirical Exploration. Journal of Central Banking Theory and Practice, 9(1), 9–32. https://doi.org/10.2478/jcbtp-2020-0021
19. Stiglitz, J. E. (1985). Credit Markets and the Control of Capital. Journal of Money, Credit and Banking, 17(2), 133. https://doi.org/10.2307/1992329
20. The European Commission. (2015). Action Plan on Building a Capital Markets Union.
21. Wulff, L. D. (2017). Bank-based & market-based financial systems and financial stability. Master thesis. Copenhagen Business School.
Phụ lục 1. Danh sách các quốc gia và vùng lãnh thổ trong mẫu nghiên cứu
| Argentina | Eswatini | Lebanon | Russian Federation |
| Australia | Finland | Luxembourg | Saudi Arabia |
| Austria | France | Malaysia | Serbia |
| Bahrain | Germany | Malta | Singapore |
| Bangladesh | Ghana | Mauritius | Slovak Republic |
| Barbados | Greece | Mexico | Slovenia |
| Belgium | Hong Kong SAR, China | Morocco | South Africa |
| Brazil | Hungary | Namibia | Spain |
| Bulgaria | India | Netherlands | Sri Lanka |
| Canada | Indonesia | New Zealand | Sweden |
| Chile | Ireland | Norway | Switzerland |
| China | Israel | Oman | Thailand |
| Colombia | Italy | Pakistan | Tunisia |
| Costa Rica | Jamaica | Panama | Turkey |
| Cote d'Ivoire | Japan | Peru | Ukraine |
| Croatia | Jordan | Philippines | United Arab Emirates |
| Cyprus | Kazakhstan | Poland | United Kingdom |
| Czech Republic | Kenya | Portugal | United States |
| Denmark | Korea, Rep. | Qatar | Vietnam |
| Egypt, Arab Rep. | Kuwait | Romania | Zambia |
Nguồn: Nhóm tác giả thống kê.
Phụ lục 2. Kết quả kiểm định tính dừng của phần dư
| Pr(Skewness) | Pr(Kurtosis) | adj chi2(2) | Prob>chi2 | |
| Skewness/Kurtosis tests | 0.020 | 0.010 | 11.360 | 0.003 |
Nguồn: Nhóm tác giả tính toán.
| Ngày nhận bài: 25/12/2025; Ngày hoàn thiện biên tập: 28/1/2026; Ngày duyệt đăng: 6/22026 |
Tin liên quan


Các tin khác

Các yếu tố ảnh hưởng đến năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch tại TP. Hồ Chí Minh

Quản lý chất lượng dịch vụ đào tạo tại các trường đại học công lập khối ngành kinh tế: Khung lý thuyết và mô hình nghiên cứu

Hành vi thích nghi công nghệ của nhân viên trong doanh nghiệp nhỏ và vừa: Tổng quan lý thuyết và khung khái niệm trong bối cảnh chuyển đổi số

Token hóa sản phẩm cà phê trong quản trị chuỗi cung ứng: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Các yếu tố ảnh hưởng đến hành vi làm việc đổi mới xanh của nhân viên văn phòng tại TP. Hồ Chí Minh: Vai trò trung gian của gắn kết công việc xanh

Tác động của AI đến hiệu quả hoạt động của doanh nghiệp: Trường hợp nghiên cứu điển hình tại TP. Hồ Chí Minh

Ảnh hưởng của hành vi mua sắm giải trí qua TikTok Shop đến khả năng quản lý tài chính của sinh viên các trường thuộc Đại học Thái Nguyên

Tăng cường kiểm soát thuế thu nhập doanh nghiệp trong bối cảnh đổi mới quản lý thuế tại Việt Nam

Thực trạng và giải pháp phát triển nguồn nhân lực chuyển đổi số trong doanh nghiệp nhà nước


