


Áp dụng kế toán quản trị hiện đại ảnh hưởng đến thành quả hoạt động của các doanh nghiệp logistics tại TP. Hồ Chí Minh
ThS. Phạm Xuân Quang
Công ty cổ phần Transimex
Email: [email protected]
Tóm tắt
Nghiên cứu đánh giá tác động của các kỹ thuật kế toán quản trị hiện đại đến thành quả hoạt động của các doanh nghiệp logistics tại Thành phố Hồ Chí Minh. Mô hình nghiên cứu gồm 5 kỹ thuật: lập dự toán ngân sách, kế toán chi phí dựa trên hoạt động (ABC), quản trị tồn kho đúng lúc (JIT), hệ thống đo lường hiệu quả hoạt động và kỹ thuật hỗ trợ ra quyết định quản trị. Dữ liệu được thu thập từ 250 nhà quản lý và nhân viên kế toán, phân tích bằng SPSS 26 với các kỹ thuật Cronbach’s Alpha, EFA, tương quan Pearson và hồi quy tuyến tính bội. Kết quả cho thấy cả 5 kỹ thuật đều tác động tích cực đến thành quả hoạt động, trong đó hệ thống đo lường hiệu quả hoạt động có ảnh hưởng mạnh nhất. Nghiên cứu cung cấp bằng chứng thực nghiệm về vai trò của kế toán quản trị hiện đại trong doanh nghiệp logistics và đề xuất hàm ý quản trị nhằm nâng cao hiệu quả hoạt động và năng lực cạnh tranh.
Từ khóa: Kế toán quản trị hiện đại, lập dự toán ngân sách, hệ thống đo lường hiệu quả hoạt động, doanh nghiệp logistics
Abstract
This study examines the impact of modern management accounting techniques on the organizational performance of logistics enterprises in Ho Chi Minh City. The proposed research model incorporates five modern management accounting techniques: budgeting, activity-based costing (ABC), just-in-time (JIT) inventory management, performance measurement systems, and management decision-support techniques. Data were collected from 250 managers and accounting professionals and analyzed using SPSS 26 through Cronbach's Alpha, exploratory factor analysis (EFA), Pearson correlation analysis, and multiple linear regression. The findings indicate that all five management accounting techniques have significant positive effects on organizational performance, with performance measurement systems exerting the strongest influence. This study provides empirical evidence on the contribution of modern management accounting practices to the performance of logistics enterprises and offers managerial implications for improving operational efficiency and enhancing competitive advantage.
Keywords: Modern management accounting, budgeting, performance measurement systems, logistics enterprises
GIỚI THIỆU
Trong bối cảnh chuyển đổi số và hội nhập kinh tế quốc tế, các doanh nghiệp logistics Việt Nam chịu áp lực ngày càng lớn về tối ưu chi phí, nâng cao chất lượng dịch vụ và tăng cường năng lực cạnh tranh. Điều này đòi hỏi doanh nghiệp phải nâng cao chất lượng thông tin quản trị và hiệu quả ra quyết định. Kế toán quản trị hiện đại, với các kỹ thuật như lập dự toán ngân sách, kế toán chi phí dựa trên hoạt động (ABC), quản trị tồn kho đúng lúc (JIT), hệ thống đo lường hiệu quả hoạt động và các công cụ hỗ trợ ra quyết định, được xem là giải pháp quan trọng giúp kiểm soát chi phí, nâng cao hiệu quả hoạt động và tạo lợi thế cạnh tranh.
Nhiều nghiên cứu quốc tế và trong nước đã khẳng định mối quan hệ tích cực giữa việc áp dụng kế toán quản trị hiện đại và thành quả hoạt động của doanh nghiệp. Tuy nhiên, các nghiên cứu chuyên sâu trong lĩnh vực logistics tại Việt Nam còn hạn chế. Trong bối cảnh ngành logistics đối mặt với áp lực chuyển đổi số, tối ưu chuỗi cung ứng và cạnh tranh quốc tế, việc nghiên cứu áp dụng kế toán quản trị hiện đại ảnh hưởng đến thành quả hoạt động của các doanh nghiệp logistics tại thành phố Hồ Chí Minh có ý nghĩa cả về lý luận và thực tiễn. Kết quả nghiên cứu góp phần bổ sung bằng chứng thực nghiệm và đề xuất hàm ý quản trị nhằm nâng cao hiệu quả hoạt động, năng lực cạnh tranh và phát triển bền vững cho doanh nghiệp logistics.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Kế toán quản trị hiện đại là tập hợp các kỹ thuật quản trị được thiết kế nhằm cung cấp thông tin hữu ích cho việc lập kế hoạch, kiểm soát, đánh giá hiệu quả và hỗ trợ ra quyết định trong môi trường kinh doanh cạnh tranh (Kaplan & Atkinson, 2015). Không giống kế toán quản trị truyền thống chỉ tập trung vào kiểm soát chi phí và báo cáo nội bộ, kế toán quản trị hiện đại hướng đến việc tối ưu hóa nguồn lực, nâng cao hiệu quả hoạt động và tạo lập lợi thế cạnh tranh bền vững cho doanh nghiệp (Chenhall, 2003).
Trong số các kỹ thuật kế toán quản trị hiện đại được áp dụng phổ biến, lập dự toán ngân sách được xem là công cụ quan trọng giúp doanh nghiệp hoạch định mục tiêu, phân bổ nguồn lực và kiểm soát hoạt động kinh doanh. Theo Hansen và Van der Stede (2004), hệ thống dự toán hiệu quả giúp cải thiện khả năng phối hợp giữa các bộ phận và nâng cao hiệu quả sử dụng nguồn lực, từ đó cải thiện kết quả hoạt động doanh nghiệp.
Kế toán chi phí dựa trên hoạt động là phương pháp phân bổ chi phí dựa trên các hoạt động tạo ra chi phí thay vì sử dụng các tiêu thức phân bổ truyền thống. Kaplan và Cooper (1998) cho rằng ABC giúp doanh nghiệp xác định chính xác chi phí dịch vụ, hỗ trợ định giá và kiểm soát chi phí hiệu quả hơn. Đối với doanh nghiệp logistics, ABC đặc biệt hữu ích trong việc xác định chi phí vận chuyển, lưu kho và phân phối.
Hệ thống sản xuất và quản trị tồn kho kịp thời hướng đến việc giảm thiểu tồn kho và loại bỏ các hoạt động không tạo giá trị gia tăng. Theo Fullerton và McWatters (2001), JIT giúp doanh nghiệp giảm chi phí lưu kho, rút ngắn thời gian xử lý đơn hàng và nâng cao hiệu quả hoạt động.
Hệ thống đo lường hiệu quả hoạt động được sử dụng nhằm đánh giá toàn diện kết quả hoạt động của doanh nghiệp thông qua cả chỉ tiêu tài chính và phi tài chính. Theo Neely và cộng sự (2002), hệ thống đo lường hiệu quả hiện đại giúp doanh nghiệp theo dõi mục tiêu chiến lược, cải thiện hiệu suất và nâng cao khả năng cạnh tranh.
Bên cạnh đó, phân tích hỗ trợ ra quyết định quản trị bao gồm các kỹ thuật như phân tích chi phí – khối lượng – lợi nhuận, phân tích lợi ích – chi phí, phân tích điểm hòa vốn ... Các kỹ thuật này giúp nhà quản trị đưa ra quyết định chính xác và kịp thời hơn trong điều kiện môi trường kinh doanh biến động (Drury, 2018).
Theo lý thuyết ngẫu nhiên, hiệu quả của hệ thống kế toán quản trị phụ thuộc vào mức độ phù hợp giữa các công cụ quản trị với đặc điểm và môi trường hoạt động của doanh nghiệp (Otley, 1980). Việc áp dụng các kỹ thuật kế toán quản trị hiện đại được kỳ vọng sẽ nâng cao chất lượng thông tin quản trị, tối ưu hóa nguồn lực và cải thiện thành quả hoạt động doanh nghiệp. Các giả thuyết nghiên cứu được phát biểu như sau:
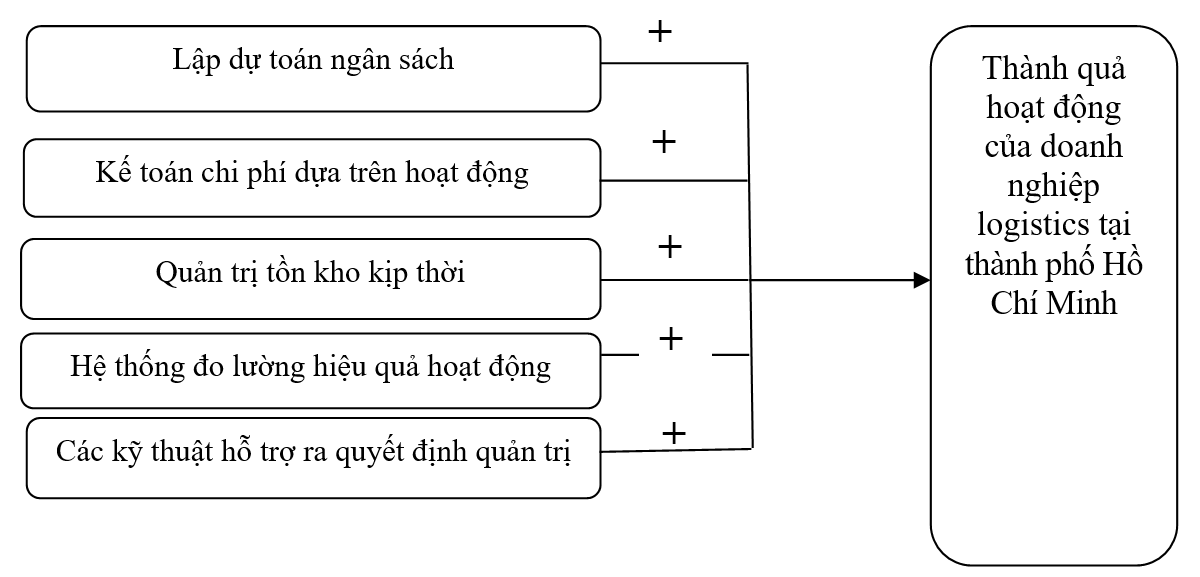
H1: Lập dự toán ngân sách có tác động tích cực đến thành quả hoạt động của doanh nghiệp logistics.
H2: Kế toán chi phí dựa trên hoạt động có tác động tích cực đến thành quả hoạt động của doanh nghiệp logistics.
H3: Quản trị tồn kho kịp thời có tác động tích cực đến thành quả hoạt động của doanh nghiệp logistics.
H4: Hệ thống đo lường hiệu quả hoạt động có tác động tích cực đến thành quả hoạt động của doanh nghiệp logistics.
H5: Các kỹ thuật hỗ trợ ra quyết định quản trị có tác động tích cực đến thành quả hoạt động của doanh nghiệp logistics.
Dựa trên cơ sở lý thuyết và các nghiên cứu trước, tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng để đánh giá tác động của các kỹ thuật kế toán quản trị hiện đại đến thành quả hoạt động của các doanh nghiệp logistics tại Thành phố Hồ Chí Minh. Dữ liệu được thu thập từ các nhà quản lý, kế toán trưởng và nhân viên kế toán thông qua bảng hỏi sử dụng thang đo Likert 5 mức.
Mô hình nghiên cứu gồm 5 kỹ thuật kế toán quản trị hiện đại: lập dự toán ngân sách, kế toán chi phí dựa trên hoạt động (ABC), quản trị tồn kho đúng lúc (JIT), hệ thống đo lường hiệu quả hoạt động và kỹ thuật hỗ trợ ra quyết định quản trị; biến phụ thuộc là thành quả hoạt động doanh nghiệp.
Dữ liệu được xử lý bằng SPSS 26 thông qua các kỹ thuật Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), tương quan Pearson và hồi quy tuyến tính bội để kiểm định các giả thuyết nghiên cứu.
Kết quả là cơ sở đề xuất các hàm ý quản trị nhằm nâng cao hiệu quả áp dụng kế toán quản trị hiện đại và cải thiện thành quả hoạt động của doanh nghiệp logistics.
KẾT QUẢ VÀ THẢO LUẬN
Kiểm định độ tin cậy và phân tích nhân tố khám phá (EFA)
Để đánh giá độ tin cậy và giá trị của các thang đo, nghiên cứu tiến hành kiểm định hệ số Cronbach’s Alpha và phân tích nhân tố khám phá (EFA) cho các biến nghiên cứu (Bảng 1). Kết quả kiểm định Bartlett’s cho thấy Sig. = 0.000 (< 0.05), chứng tỏ các biến quan sát có tương quan với nhau trong tổng thể. Hệ số KMO đạt 0.811 (> 0.5), khẳng định dữ liệu phù hợp để thực hiện phân tích nhân tố khám phá.
Bảng 1: Kết quả kiểm định thang đo
| Thành phần | Số biến | Cronbach’s Alpha | Đánh giá |
| Thành quả hoạt động (PER) | 7 | 0.871 | Đạt |
| Lập dự toán ngân sách (BUD) | 4 | 0.835 | Đạt |
| Kế toán chi phí dựa trên hoạt động (ABC) | 4 | 0.847 | Đạt |
| Quản trị tồn kho đúng lúc (JIT) | 4 | 0.801 | Đạt |
| Hệ thống đo lường hiệu quả hoạt động (PMS) | 4 | 0.856 | Đạt |
| Hỗ trợ ra quyết định quản trị (MDST) | 4 | 0.824 | Đạt |
Nguồn: Kết quả phân tích của tác giả
Kết quả cho thấy tất cả các thang đo đều có hệ số Cronbach’s Alpha lớn hơn 0.7, đảm bảo độ tin cậy và phù hợp để thực hiện các phân tích tiếp theo.
Kết quả EFA tại Bảng 2 cho thấy, có 6 nhân tố được trích tại Eigenvalue = 1.742 (>1), với tổng phương sai trích đạt 72.615%, phản ánh khả năng giải thích tốt của mô hình. Các hệ số tải nhân tố đều lớn hơn 0.7 và không xuất hiện hiện tượng tải chéo đáng kể, đảm bảo giá trị hội tụ và giá trị phân biệt của các thang đo.
Bảng 2: Phân tích nhân tố khám phá EFA
| Thành phần | 1 | 2 | 3 | 4 | 5 | 6 |
| PER1 | 0.841 |
|
|
|
|
|
| PER2 | 0.856 |
|
|
|
|
|
| PER3 | 0.822 |
|
|
|
|
|
| PER4 | 0.801 |
|
|
|
|
|
| BUD1 |
| 0.818 |
|
|
|
|
| BUD2 |
| 0.835 |
|
|
|
|
| BUD3 |
| 0.804 |
|
|
|
|
| BUD4 |
| 0.786 |
|
|
|
|
| ABC1 |
|
| 0.847 |
|
|
|
| ABC2 |
|
| 0.862 |
|
|
|
| ABC3 |
|
| 0.815 |
|
|
|
| ABC4 |
|
| 0.798 |
|
|
|
| JIT1 |
|
|
| 0.821 |
|
|
| JIT2 |
|
|
| 0.803 |
|
|
| JIT3 |
|
|
| 0.784 |
|
|
| JIT4 |
|
|
| 0.776 |
|
|
| PMS1 |
|
|
|
| 0.851 |
|
| PMS2 |
|
|
|
| 0.833 |
|
| PMS3 |
|
|
|
| 0.812 |
|
| PMS4 |
|
|
|
| 0.794 |
|
| MDST1 |
|
|
|
|
| 0.838 |
| MDST2 |
|
|
|
|
| 0.821 |
| MDST3 |
|
|
|
|
| 0.803 |
| MDST4 |
|
|
|
|
| 0.788 |
Nguồn: Kết quả phân tích của tác giả
Ma trận tương quan
Các hệ số tương quan đều có ý nghĩa thống kê ở mức 5% và nhỏ hơn 0.8, cho thấy không có hiện tượng đa cộng tuyến giữa các biến độc lập (Bảng 3). Đồng thời, các biến kế toán quản trị hiện đại đều có mối tương quan thuận chiều với thành quả hoạt động doanh nghiệp.
Bảng 3: Phân tích ma trận tương quan giữa các thành phần
| Biến | PER | BUD | ABC | JIT | PMS | MDST |
| PER | 1.000 | 0.682 | 0.645 | 0.592 | 0.708 | 0.664 |
| BUD | 0.682 | 1.000 | 0.441 | 0.396 | 0.452 | 0.428 |
| ABC | 0.645 | 0.441 | 1.000 | 0.387 | 0.469 | 0.451 |
| JIT | 0.592 | 0.396 | 0.387 | 1.000 | 0.415 | 0.392 |
| PMS | 0.708 | 0.452 | 0.469 | 0.415 | 1.000 | 0.473 |
| MDST | 0.664 | 0.428 | 0.451 | 0.392 | 0.473 | 1.000 |
Nguồn: Kết quả phân tích của tác giả
Kết quả phân tích hồi quy bội
Kết quả cho thấy mô hình có hệ số R² đạt 0.797, nghĩa là 79.7% sự biến thiên của thành quả hoạt động được giải thích bởi năm kỹ thuật kế toán quản trị hiện đại trong mô hình nghiên cứu. Kiểm định F có ý nghĩa thống kê với Sig. = 0.000, chứng tỏ mô hình hồi quy phù hợp với dữ liệu nghiên cứu (Bảng 4).
Bảng 4: Kết quả các thông số mô hình hồi quy
| Thông số mô hình | Hệ số R | Hệ số R bình phương | Hệ số R bình phương hiệu chỉnh | Sai số chuẩn ước lượng | F | Durbin-Watson |
| 1 | 0.893 | 0.797 | 0.791 | 0.184 | 0.000 | 1.921 |
Nguồn: Kết quả phân tích của tác giả
Kết quả hồi quy tại Bảng 5, tất cả các biến độc lập đều có tác động tích cực và có ý nghĩa thống kê đến thành quả hoạt động của doanh nghiệp logistics (Sig. < 0.05). Trong đó, hệ thống đo lường hiệu quả hoạt động (β = 0.312) có ảnh hưởng mạnh nhất đến thành quả hoạt động doanh nghiệp, tiếp theo là kỹ thuật hỗ trợ ra quyết định quản trị (β = 0.271), lập dự toán ngân sách (β = 0.248), kế toán chi phí dựa trên hoạt động (β = 0.227) và cuối cùng là quản trị tồn kho đúng lúc (β = 0.185).
Bảng 5 : Kết quả hồi quy
| Biến | B | Beta | t | Sig. |
| Hằng số | 1.108 | — | 4.882 | 0.000 |
| BUD | 0.124 | 0.248 | 3.968 | 0.000 |
| ABC | 0.116 | 0.227 | 3.714 | 0.000 |
| JIT | 0.093 | 0.185 | 2.991 | 0.003 |
| PMS | 0.148 | 0.312 | 4.826 | 0.000 |
| MDST | 0.131 | 0.271 | 4.173 | 0.000 |
Nguồn: Kết quả phân tích của tác giả
KẾT LUẬN VÀ KIẾN NGHỊ GIẢI PHÁP
Kết quả nghiên cứu cho thấy việc áp dụng các kỹ thuật kế toán quản trị hiện đại có tác động tích cực đến thành quả hoạt động của các doanh nghiệp logistics tại Thành phố Hồ Chí Minh. Mức độ ảnh hưởng của các nhân tố giảm dần theo thứ tự như sau: Hệ thống đo lường hiệu quả hoạt động (β = 0.312); Kỹ thuật hỗ trợ ra quyết định quản trị (β = 0.271); Lập dự toán ngân sách (β = 0.248); Kế toán chi phí dựa trên hoạt động (β = 0.227); và Quản trị tồn kho kịp thời (β = 0.185). Kết quả này khẳng định rằng việc áp dụng các kỹ thuật kế toán quản trị hiện đại không chỉ giúp nâng cao chất lượng thông tin quản trị mà còn góp phần cải thiện thành quả hoạt động của doanh nghiệp logistics.
Từ kết quả nghiên cứu, một số khuyến nghị được đề xuất nhằm nâng cao hiệu quả áp dụng các kỹ thuật kế toán quản trị hiện đại tại các doanh nghiệp logistics, qua đó góp phần cải thiện thành quả hoạt động và tăng cường năng lực cạnh tranh trong bối cảnh chuyển đổi số và hội nhập kinh tế.
Thứ nhất, doanh nghiệp cần ưu tiên xây dựng và hoàn thiện hệ thống đo lường hiệu quả hoạt động theo hướng kết hợp hài hòa giữa các chỉ tiêu tài chính và phi tài chính. Bên cạnh các chỉ tiêu truyền thống về doanh thu, lợi nhuận và chi phí, doanh nghiệp cần bổ sung các chỉ tiêu phản ánh chất lượng dịch vụ, thời gian giao hàng, mức độ hài lòng của khách hàng, hiệu quả sử dụng tài sản và năng suất lao động. Một hệ thống đo lường hiệu quả toàn diện sẽ giúp nhà quản lý theo dõi sát tình hình hoạt động, đánh giá hiệu quả của từng bộ phận, phát hiện sớm các điểm yếu và đưa ra các quyết định điều chỉnh phù hợp.
Thứ hai, doanh nghiệp cần đẩy mạnh ứng dụng các công cụ hỗ trợ ra quyết định quản trị dựa trên dữ liệu. Việc sử dụng các phương pháp như phân tích chi phí – lợi ích, phân tích điểm hòa vốn, dự báo nhu cầu, phân tích khả năng sinh lời và đánh giá hiệu quả đầu tư sẽ giúp nâng cao chất lượng quyết định quản trị, tối ưu hóa việc phân bổ nguồn lực và giảm thiểu rủi ro trong hoạt động kinh doanh. Đồng thời, doanh nghiệp cần tăng cường đầu tư vào hệ thống thông tin quản trị và các nền tảng số nhằm cung cấp dữ liệu kịp thời, chính xác và phục vụ hiệu quả quá trình ra quyết định.
Thứ ba, công tác lập dự toán ngân sách cần được hoàn thiện theo hướng gắn kết chặt chẽ với mục tiêu chiến lược và đặc điểm của hoạt động logistics. Hệ thống dự toán cần được xây dựng trên cơ sở dự báo nhu cầu thị trường, kế hoạch kinh doanh và khả năng huy động nguồn lực, đồng thời được rà soát, cập nhật thường xuyên để phù hợp với những biến động của môi trường kinh doanh. Việc sử dụng ngân sách như một công cụ kiểm soát chi phí, đánh giá hiệu quả và điều phối nguồn lực sẽ góp phần nâng cao hiệu quả quản trị doanh nghiệp.
Thứ tư, doanh nghiệp nên mở rộng áp dụng phương pháp kế toán chi phí dựa trên hoạt động (ABC) nhằm xác định chính xác chi phí của từng hoạt động và từng dịch vụ logistics. Thông tin chi phí chi tiết sẽ hỗ trợ doanh nghiệp trong việc định giá dịch vụ, phân tích khả năng sinh lời của từng khách hàng hoặc từng tuyến vận chuyển, đồng thời phát hiện các hoạt động không tạo giá trị để có biện pháp cải thiện, góp phần nâng cao hiệu quả sử dụng nguồn lực và năng lực cạnh tranh.
Thứ năm, doanh nghiệp cần triển khai hiệu quả các nguyên tắc quản trị tồn kho đúng lúc (JIT) nhằm giảm chi phí lưu kho, rút ngắn thời gian xử lý đơn hàng và nâng cao hiệu quả vận hành chuỗi cung ứng. Để thực hiện hiệu quả JIT, doanh nghiệp cần tăng cường phối hợp và chia sẻ thông tin với khách hàng, nhà cung cấp và các đối tác logistics, đồng thời ứng dụng công nghệ số trong quản lý tồn kho, dự báo nhu cầu và điều phối vận tải. Việc kết hợp đồng bộ các kỹ thuật kế toán quản trị hiện đại sẽ giúp doanh nghiệp nâng cao hiệu quả hoạt động, thích ứng tốt hơn với môi trường kinh doanh biến động và hướng tới phát triển bền vững.
Tài liệu tham khảo:
1. Al-Mawali, H., Zainuddin, Y., & Ali, N. N. K. (2013). The relationship between management accounting systems and organizational performance in Jordanian manufacturing companies. International Journal of Business and Management, 8(3), 62–71.
2. Cadez, S., Dimovski, V., & Groff, M. Z. (2012). Strategic management accounting and performance: A configurational analysis. Industrial Management & Data Systems, 112(3), 484–501.
3. Cadez, S., & Guilding, C. (2008). An exploratory investigation of an integrated contingency model of strategic management accounting. Accounting, Organizations and Society, 33(7–8), 836–863.
4. Chenhall, R. H. (2003). Management control systems design within its organizational context: Findings from contingency‐based research and directions for the future. Accounting, Organizations and Society, 28(2–3), 127–168.
5. Drury, C. (2018). Management and cost accounting (10th ed.). Cengage Learning.
6. Đoàn Ngọc Phi Anh. (2012). Các nhân tố ảnh hưởng đến vận dụng kế toán quản trị chiến lược trong các doanh nghiệp Việt Nam. Tạp chí Phát triển Kinh tế, 265, 15–24.
7. Fullerton, R. R., & McWatters, C. S. (2001). The production performance benefits from JIT implementation. Journal of Operations Management, 19(1), 81–96.
8. Hansen, S. C., & Van der Stede, W. A. (2004). Multiple facets of budgeting: An exploratory analysis. Management Accounting Research, 15(4), 415–439.
9. Kaplan, R. S., & Atkinson, A. A. (2015). Advanced management accounting (3rd ed.). Pearson Education.
10. Kaplan, R. S., & Cooper, R. (1998). Cost and effect: Using integrated cost systems to drive profitability and performance. Harvard Business School Press.
11. Michael, A., James, B., & Peter, C. (2017). Management accounting practices and organizational performance: Evidence from emerging economies. International Journal of Accounting Research, 5(2), 1–10.
12. Neely, A., Adams, C., & Kennerley, M. (2002). The performance prism: The scorecard for measuring and managing business success. Financial Times Prentice Hall.
13. Nguyễn Thị Phương Thanh. (2024). Tác động của thực hành kế toán quản trị đến hiệu quả hoạt động doanh nghiệp: Nghiên cứu thực nghiệm tại các doanh nghiệp dệt may Việt Nam. Tạp chí Kinh tế và Dự báo, 12, 45–52.
14. Ojra, J. (2014). The role of management accounting systems in enhancing organizational performance in emerging economies. International Journal of Economics and Finance, 6(12), 245–258.
15. Otley, D. T. (1980). The contingency theory of management accounting: Achievement and prognosis. Accounting, Organizations and Society, 5(4), 413–428.
| Ngày nhận bài: 25/5/2026; Ngày hoàn thiện biên tập: 12/7/2026; Ngày duyệt đăng: 18/7/2026 |
Các tin khác

Tác động của người ảnh hưởng xanh đến ý định mua sản phẩm xanh của Gen Z tại TP. Hồ Chí Minh

Phát triển năng lực số và tâm lý số cho sinh viên ngành Logistics tại Việt Nam

Tác động của Chatbot AI trong thương mại điện tử đến sự hài lòng của người tiêu dùng tại TP. Hồ Chí Minh

Kinh nghiệm quốc tế về chuyển giao công nghệ từ khu vực FDI: Trường hợp Thái Lan, Malaysia, Trung Quốc và hàm ý cho Việt Nam

Các yếu tố tác động đến quyết định mua sắm của Gen Z trên nền tảng Tiktok shop tại Cần Thơ

Các yếu tố chất lượng dịch vụ ảnh hưởng đến sự hài lòng của bệnh nhân tại Trung tâm Y khoa Medic Hòa Hảo (TP. Hồ Chí Minh)

Đổi mới sản phẩm xanh, đổi mới quy trình xanh và hiệu quả hoạt động của doanh nghiệp chế biến thực phẩm: Đề xuất mô hình nghiên cứu

Không gian phát triển mới của Việt Nam trong kỷ nguyên mới: Góc nhìn từ chuyển đổi mô hình tăng trưởng theo Văn kiện đại hội XIV của Đảng

Các yếu tố ảnh hưởng đến quyết định mua hàng xanh nhập khẩu tại Việt Nam


